ネット上の簡易解説記事やSNSの投稿には、法的な解釈を誤った危険な情報が散見されます。特に判断を誤ると法令違反や追徴課税に直結する3つの盲点を整理します。
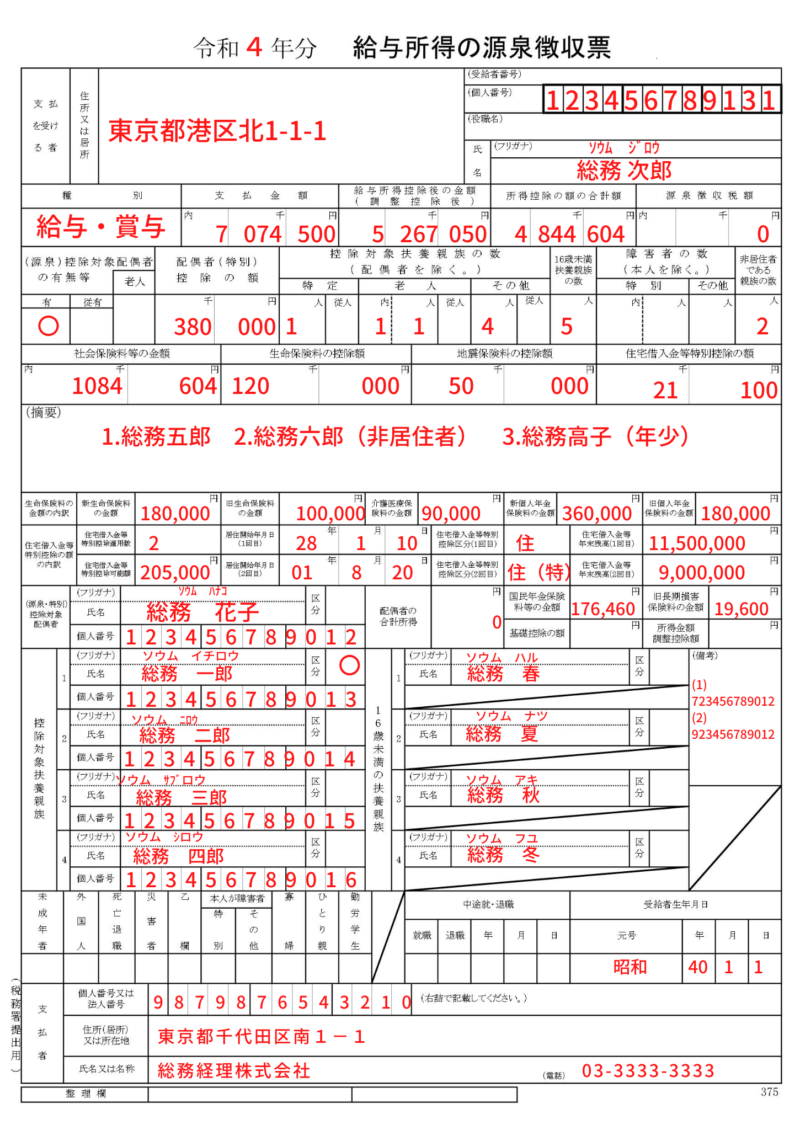
第1の盲点は、「乙欄(おつらん)」区分の源泉徴収票の取り扱いです。副業・ダブルワークを行う従業員が他社に「扶養控除等申告書」を提出している場合、自社での支払いはすべて「乙欄」として源泉徴収しなければなりません。乙欄の社員に対しては、会社側で年末調整を行うことは法律上禁止されています。しかし、現場では誤って年末調整を行ってしまったり、源泉徴収票の「乙欄」マークに〇を付け忘れて税務署や市区町村に提出してしまったりする事態が頻繁に起きています。
第2の盲点は、年途中で会社を去った中途退職者の源泉徴収票作成です。中途退職者には年末調整を行わないため、「給与所得控除後の金額」や「所得控除の額の合計額」の欄は空欄(ブランク)で交付するのが国税庁の厳格なルールです。にもかかわらず、退職日までの金額で控除額を計算して埋めてしまう担当者が後を絶ちません。退職者には、退職後1か月以内に速やかにこのブランク状態の源泉徴収票を交付する義務があります。
第3の盲点は、「退職手当」を支払った際の退職所得の源泉徴収票です。退職金は通常の給与とは完全に分離して課税されるため、通常の給与所得の源泉徴収票とは別様式の「退職所得の源泉徴収票・特別徴収票」を作成しなければなりません。退職者から「退職所得申告書」の提出を受けていれば適正なみなし税額(退職所得控除を引いた後の2分の1に課税)で済みますが、提出がない場合は一律20.42%の源泉徴収を課さなければならず、書類の書き分けが極めて複雑です。

