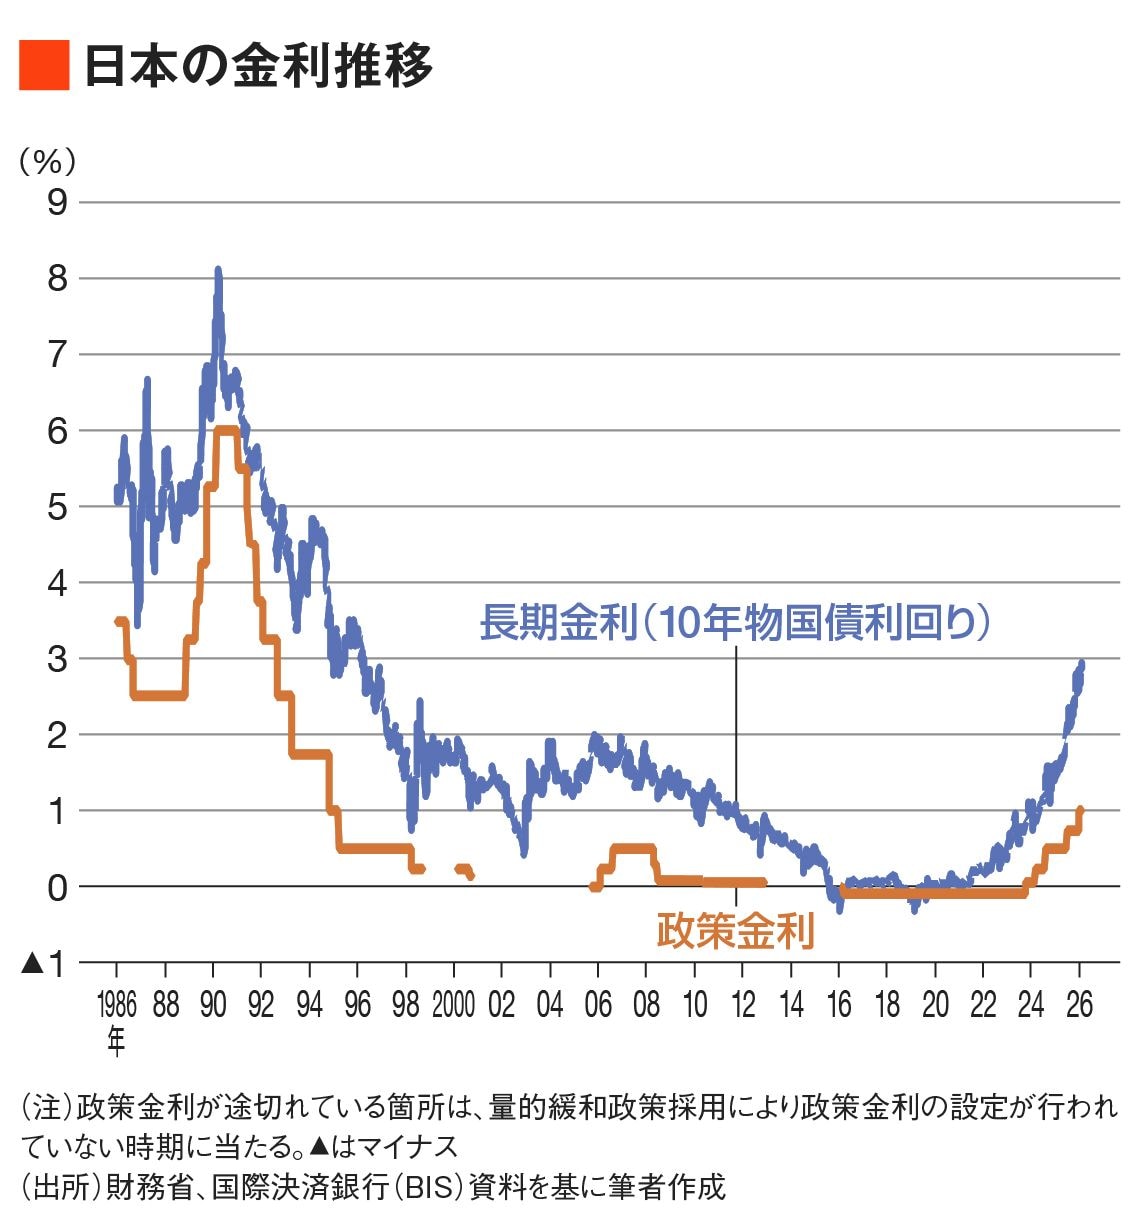
長期金利今後の見通し2026を展望する上で鍵となるのは、日銀の追加利上げペースと、政府の財政運営に伴う国債増発リスクです。
日銀が掲げる物価目標2%の定着が確実視されるなか、政策金利は景気に対して中立的な「中立金利」水準(推計1.0%〜1.5%程度)へと段階的に引き上げられる公算が強まっています。これに伴い、市場の将来期待を反映する10年物国債利回りも、一時的に2.0%の大台を試すシナリオが市場参加者の間で現実的なメインシナリオとして意識されています。
【プロの結論】金利上昇局面で生き残る家計の判断基準と行動原則
金利が右肩上がりで推移する時代において、家計管理には従来と全く異なるリテラシーが求められます。感情的な不安やSNSの極論に流されることなく、客観的なリスク許容度に基づいた決断を下すことが求められます。
【固定金利への借り換えや繰り上げ返済を検討すべき人】
- 残存返済期間が20年以上残っており、借入元金が4,000万円以上ある世帯
- 世帯年収に対する年間返済額の比率(返済負担率)が25%を超えている世帯
- 手元に半年分以上の生活防衛資金がなく、金利が1%上がると家計が赤字に転落するケース
【現状の変動金利を維持しつつ様子を見るべき人】
- 残存返済期間が10〜15年未満で、借入残高が1,500万円以下に減っている世帯
- いつでも元本の一部を一括返済できる金融資産(株式や現預金)を手元に確保している世帯
- 低金利の恩恵を享受しながら、浮いた資金を高利回りの分散投資へ振り向けられているケース

