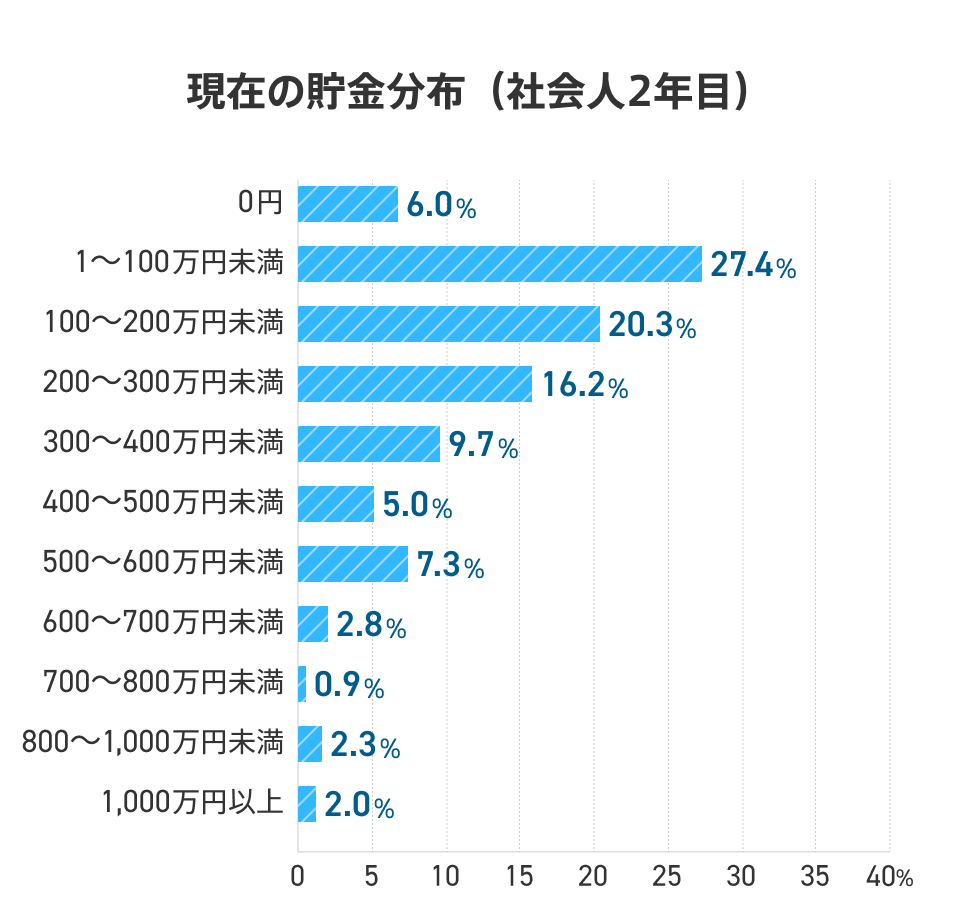
お金を貯めようと決意した若手が最初に陥りがちな典型的な過ちが、「食費や交際費の極端な切り詰め」です。昼食を毎食もやしやカップ麺で済ませたり、人間関係を断絶してプライベートの誘いをすべて断るような無理な節約は、強い精神的負荷を生み、数ヶ月後に強烈なリバウンド消費を引き起こします。
ここで知っておくべき盲点は、貯蓄体質を作る要は「変動費の我慢」ではなく、固定費削減と家計見直しの実態にメスを入れることにあります。毎月無意識に引き落とされている支出構造を一度だけ見直す方が、意志の力に頼るよりも遥かに持続的な蓄財効果をもたらします。
具体的には、大手キャリアから格安SIM・オンライン専用プランへの乗り換えによって月額5,000円前後を浮かせ、利用頻度の低いサブスクリプション(動画・音楽・ジム等の月額課金)を解約するだけで、年間6万〜10万円以上のキャッシュフローが自動的に生まれます。さらに、民間保険への加入状況も見直し対象です。社会人2年目の単身者であれば、高額療養費制度などの公的保障が極めて手厚い日本において、手取りに見合わない過大な生命保険や医療保険に加入する必要性は極めて低いのが現実です。

