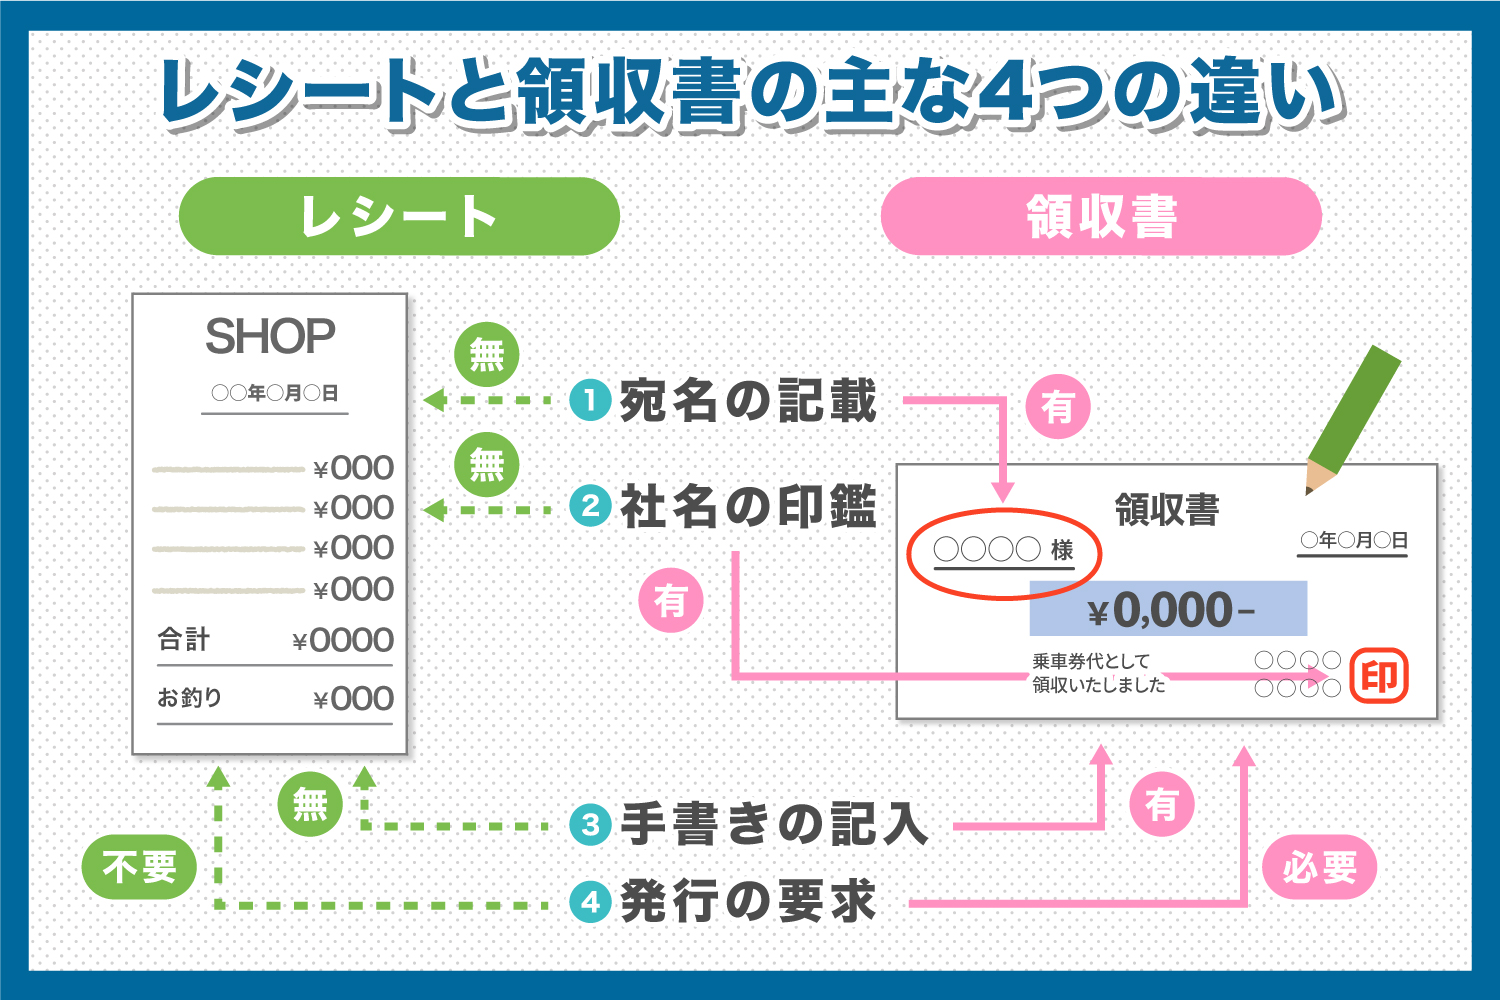
実務の現場で頻発している危険なトラブルが、「レシートを受け取った上で、さらに手書き領収書を要求する」という行為です。
多くの店舗では、不正防止のために「領収書を発行した際はレシートを回収する」または「レシートに『領収書発行済』のスタンプを押印する」というオペレーションを徹底しています。店舗側が両方を手渡すことを拒否する理由は明確です。1回の同一取引に対して領収書とレシートの両方が外部に流通した場合、購入者が両方の書類を使って社内精算を二重に行ったり、確定申告で経費を二重計上したりする不正受給・脱税行為に荷担したとみなされるリスクがあるためです。
万が一、レシートと手書き領収書を同時に手元に残し、過失であっても双筆を会計ソフトに入力して二重計上した場合、税務調査では「仮装・隠蔽」と判断され、重加算税(最高40%)や延滞税の対象となります。また、社内不正としても懲戒解雇事由になり得る重大なコンプライアンス違反です。
同様に、店舗側が領収書の「再発行」を原則として受け付けないのも同じ理由によります。紛失した場合は、再発行を強要するのではなく、クレジットカードの利用明細書や出金伝票に取引事実を詳細に書き添えて客観性を補填するのが正しい会計実務です。

