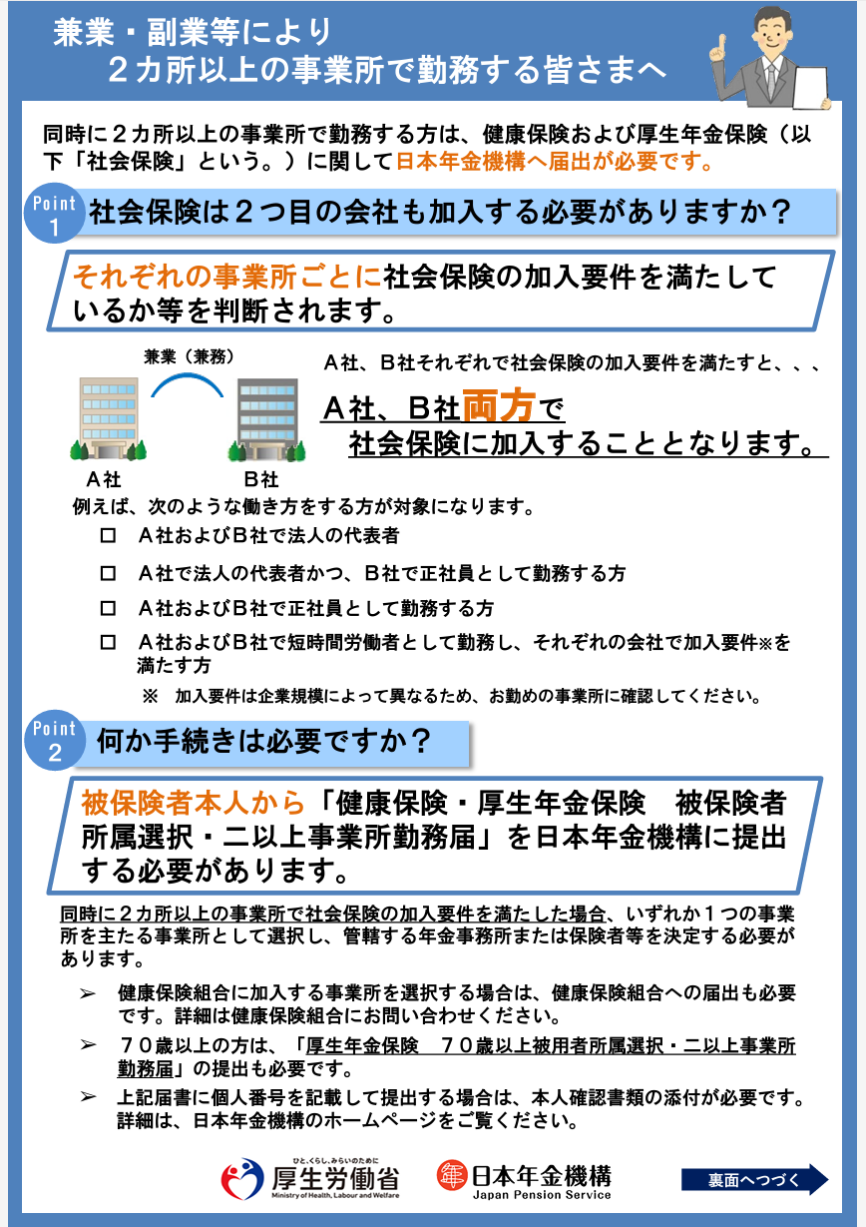
ネット上の情報やSNSのコミュニティでは「週20時間未満のダブルワークなら社会保険料を一切払わずに手取りを最大化できる」という言説が散見されます。しかし、ここには専門家が警鐘を鳴らす致命的な盲点が存在します。
最大の落とし穴は、合算年収が130万円を超えて扶養から外れた際のダブルワークに伴う国民健康保険・国民年金への切り替えです。
通常の会社員や基準を満たしたパートタイマーが加入する社会保険(健康保険・厚生年金)は、保険料の半分を雇用主が負担する「労使折半」です。これに対して、2社とも週20時間未満で社保に入れない人が扶養を外れた場合、自身で市区町村の国民健康保険および国民年金(第1号被保険者)に加入しなければなりません。この場合の保険料は全額自己負担となります。
たとえば年間合算収入が140万円になった場合、国民健康保険料と国民年金保険料(2026年度水準で年間約20万円強)を合わせると、年間で約28万〜34万円前後の公的負担が直接のしかかります。その結果、手取り額は年収125万円で扶養内に収めていた時よりも大幅に減少する「手取り逆転現象」が発生します。
さらに、国民健康保険には会社員向けの健康保険にある「傷病手当金」や「出産手当金」の制度が原則としてありません。厚生年金に加入できないため、将来受け取る老齢年金も基礎年金のみとなり、長期的な社会保障のセーフティネットが著しく脆弱になる点も見逃せません。

