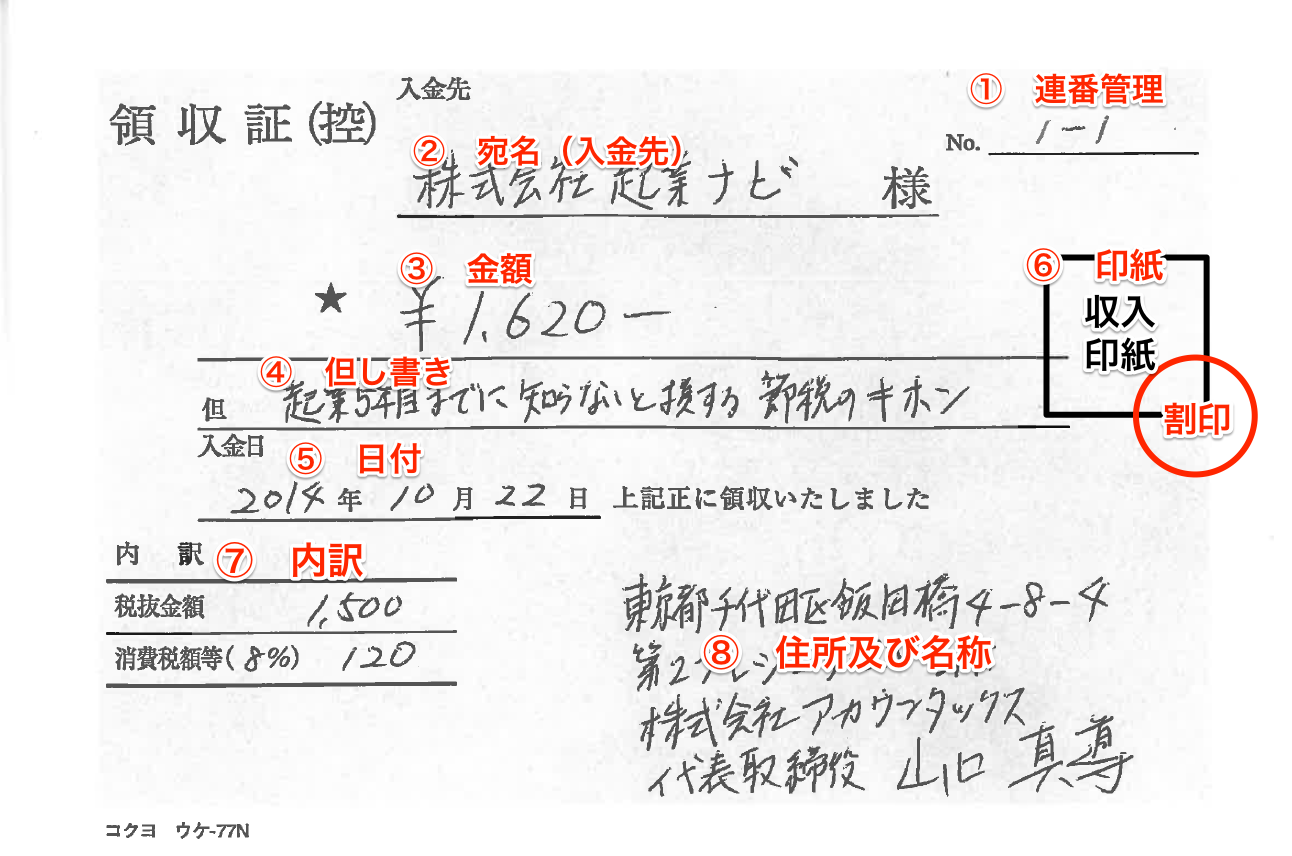
ネット上の情報やSNSでは、領収書に関する誤った俗説が広まっています。特に注意すべき代表的な盲点と誤解を是正します。
誤解1:手書き領収書がなければレシートは経費として認められない?
これは完全な誤解です。税務上、手書きの領収書よりも、品名・日時・金額・店舗名が機械的に印字されたレシート(POSレシート)のほうが証憑としての信用性が高いと判断されます。但し書きが「お品代」となっている手書き領収書よりも、商品ごとの内訳が明記されたレシートのほうが経費算入における証拠能力に優れています。
誤解2:白色申告なら領収書を保管しなくても問題ない?
これも非常に危険な認識です。所得税法により、青色申告だけでなく白色申告の個人事業主であっても領収書等の書類は5年間(帳簿・決算関係書類は7年間)の保存義務が課されています。税務調査が入った際に保存がない場合、経費計上が否認され、追徴課税(過少申告加算税や延滞税)の対象となります。
誤解3:個人取引ならどんな形式でも効力は同じ?
メモ用紙や裏紙に書いたような略式メモであっても、「受取人・支払人・日付・金額・取引理由」が明記されていれば民法上の証拠力は持ちます。しかし、税務署や第三者機関に対する証明力は著しく低下します。トラブルを未然に防ぐためにも、最低限の体裁を整えたテンプレートを使用することが推奨されます。

