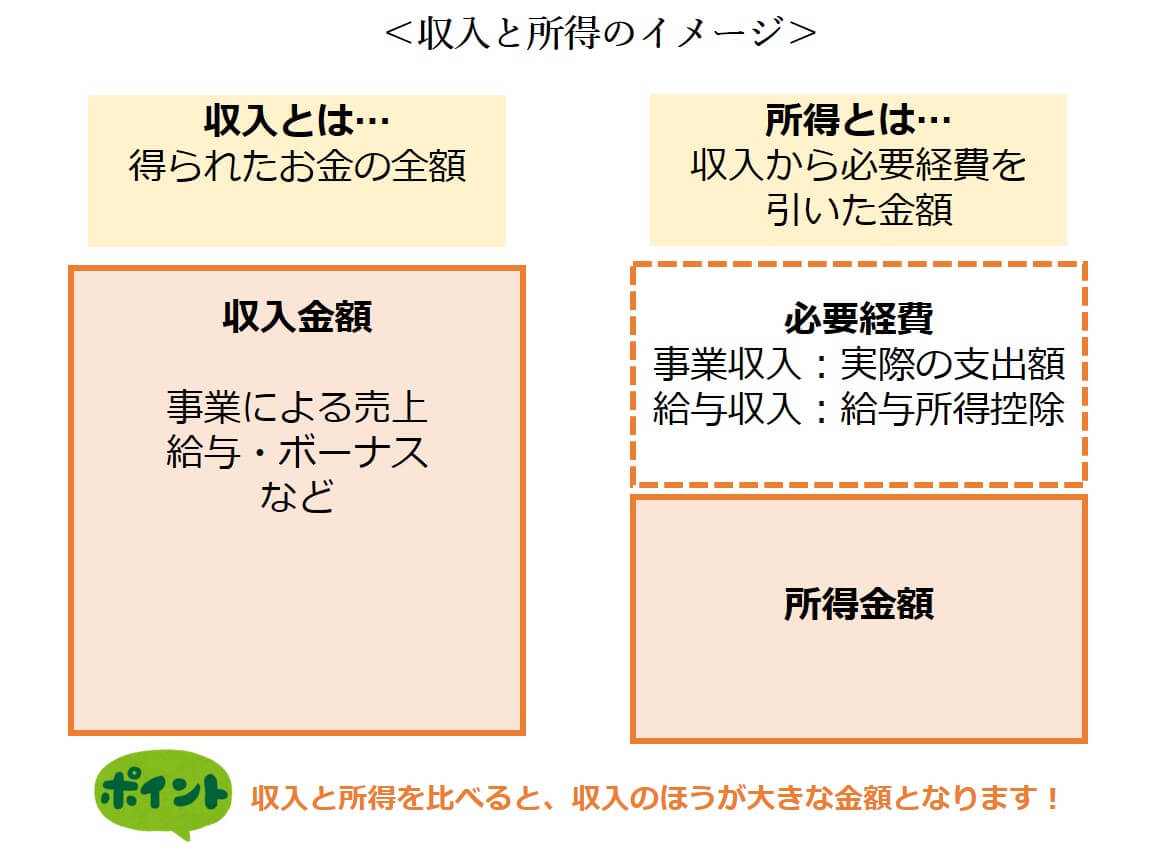
税金や社会保障のルールを正しく理解することは、単なる計算の辻褄合わせにとどまらず、家族関係の健全化や経済的な自立を維持するための基盤となります。配偶者の扶養枠にとらわれるあまり過度な就労調整を行うと、長期的なキャリア形成や将来受け取る年金受給額の面で大きな機会損失を被る構造的リスクが存在します。
以下に、自身の雇用形態やライフスタイルに応じてとるべき明確な判断基準を整理しました。
▼ 控除の仕組みを活用して手取り最大化を目指すべき人
- 副業や個人事業を営む人:業務に関連する通信費や機材費を漏れなく「必要経費」として計上し、e-Taxを活用して青色申告特別控除を最大限に適用することで、課税所得を合法的に圧縮できる。
- 年末調整で各種控除申告を行う会社員:生命保険料控除、地震保険料控除、iDeCo(小規模企業共済等掛金控除)などを確実に申告し、所得から差し引く控除を積み上げることで還付金を最大化できる。
- 医療費が年間10万円(または総所得金額の5%)を超えた世帯:確定申告で医療費控除を申請し、所得金額を圧縮して所得税の還付と翌年の住民税軽減を享受すべきである。
▼ 収入と所得の混同に厳重な注意が必要な人
- パート・アルバイトで扶養枠内での就労を希望する人:勤務先での「額面年収」と税務上の「合計所得金額」の基準を区別し、交通費の扱いを含めて雇用主側とシフト管理を綿密に共有する必要がある。
- 配偶者控除・配偶者特別控除を申告する世帯主:自身の年収制限(本人の合計所得金額が900万円=年収約1,095万円を超えると控除額が逓減)と配偶者の所得要件を正確に突合しなければならない。
- 退職や転職を経験した人:年の途中で退職して再就職していない場合、年末調整が行われないため、確定申告で正しい収入と所得を申告しなければ納めすぎた税金が戻らない。

