「たかが数十円、数百円のポイント差ではないか」と考える層も少なくありません。しかし、行動経済学における「機会損失の不可視性」が示す通り、日常的な外食コストの積み重ねは年単位で明確な家計格差を生み出します。はま寿司で現金払いを選ぶことがなぜ「損」と言い切れるのか、その計算ロジックは明快です。
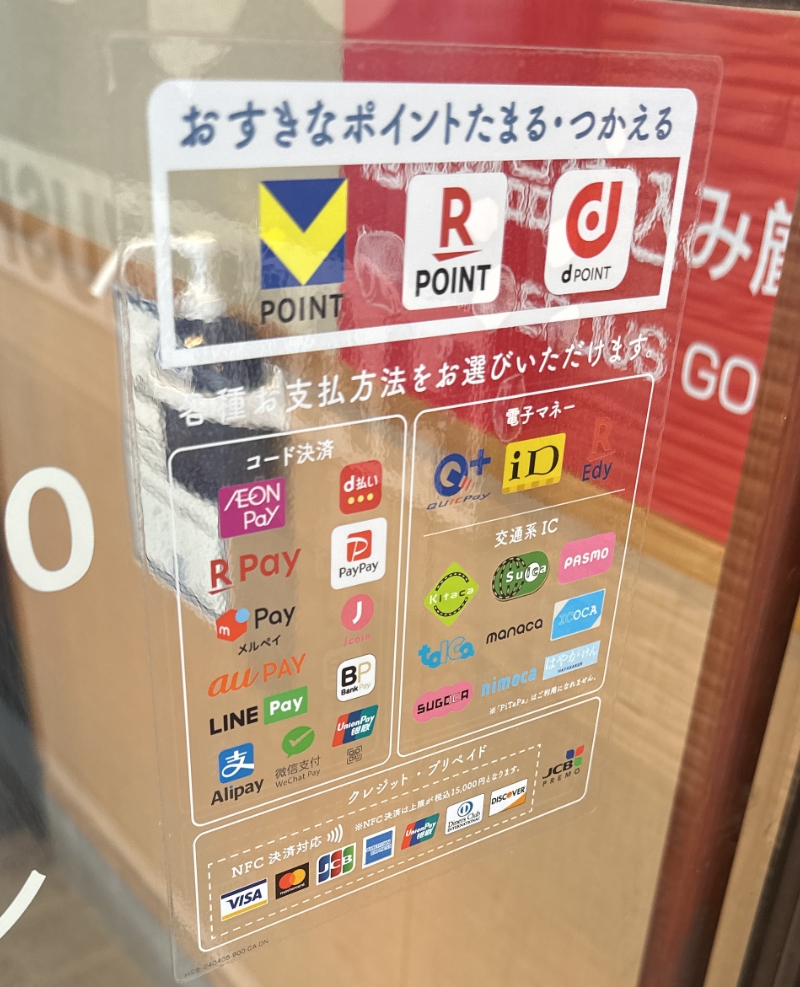
はま寿司では、株式会社ゼンショーホールディングスが提携する「楽天ポイント」「dポイント」「Vポイント」の3大共通ポイントプログラムをレジ会計時に提示できます。提示時の付与レートは200円(税込)ごとに1ポイント(付与率0.5%)です。現金払いの場合、この提示による0.5%還元しか手に入りません。
対して、クレジットカード決済やスマホバーコード決済を併用した場合、決済事業者側から通常0.5%〜1.0%以上の決済ポイントが別途付与されます。つまり、1回の会計で二重にポイントが付与される「ポイント二重取り」が完全に合法的に成立します。
家族4人で週末にはま寿司を訪れ、テーブル会計が合計6,000円(税込)になったケースをシミュレーションしてみましょう。
- 現金払いのみ(ポイントカード提示忘れ): 還元額 0円
- 現金払い+共通ポイントカード提示: 30ポイント(還元率0.5%)
- 【王道】共通ポイント提示+高還元クレジットカード決済(1.0%還元): 30ポイント+60ポイント=計90円相当還元(実質1.5%)
- 【特化技】共通ポイント提示+提携特化型キャンペーンやコード決済チャージ併用: 計150円〜300円相当以上(実質2.5%〜5.0%超)
1回あたりの差額は数十円から数百円に見えますが、月2回の利用を1年間継続した場合、年間支出14万4,000円に対して2,000円〜7,000円を超える実質的な可処分所得の乖離が発生します。外食デフレと物価高が並行する状況下において、この差を放置するのは自ら家計防衛の権利を放棄しているに等しい状態です。

