住宅ローン控除とふるさと納税の併用は損?2026年最新の落とし穴と上限額の具体的な内容に迫る! わかりやすい言葉でご紹介しています。
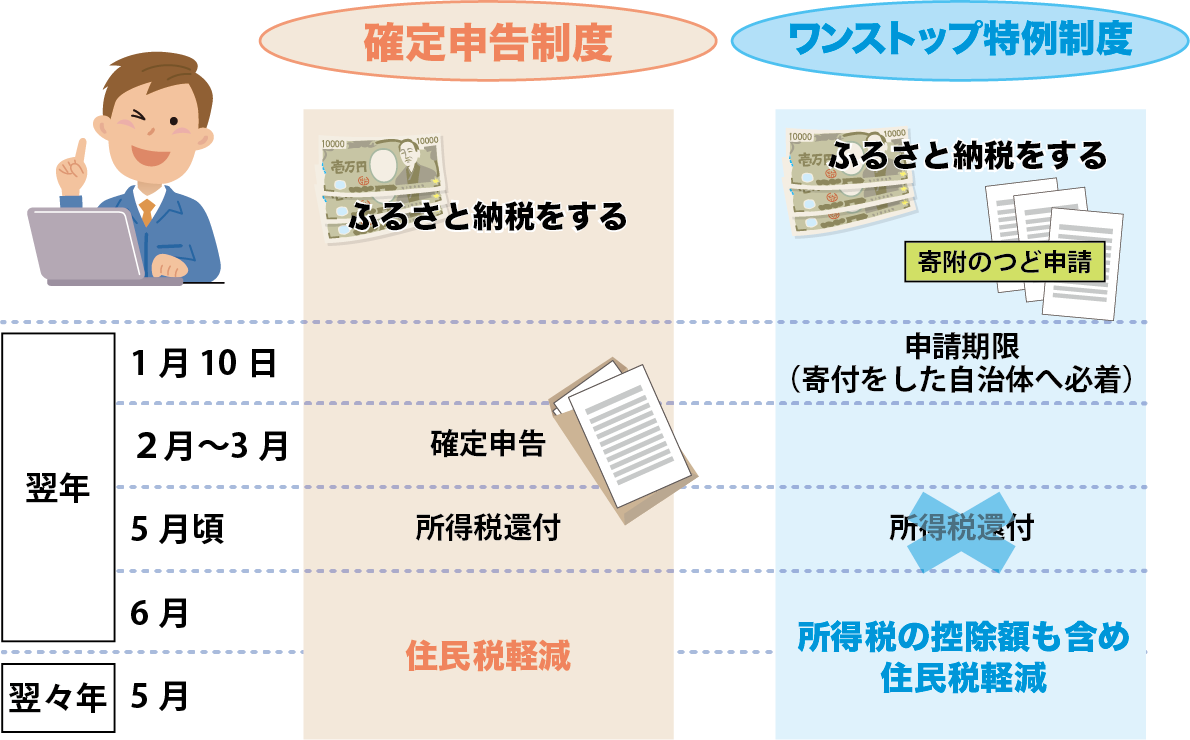
併用時の損失を防ぐ鍵となるのが、ふるさと納税の申請方式(ワンストップ特例制度か確定申告か)の選択です。両者では控除が適用される税目のルートが根本から異なります。
ワンストップ特例制度を利用した場合、寄附金控除は所得税には一切関与せず、全額が翌年度の住民税から直接減額されます。一方、確定申告を行った場合は、所得税からの還付と住民税からの控除に分割して適用されます。住宅ローン控除の還付金に対するふるさと納税の影響を最小化したい場合、ワンストップ特例を選ぶことで所得税枠を住宅ローン控除にフル活用できる利点が生じます。
項目ワンストップ特例制度確定申告編集部の見解・評価控除対象の税目全額が「住民税」から控除「所得税(還付)」+「住民税」ワンストップは所得税を圧迫しない住宅ローン控除への影響影響が極めて出にくい所得税枠の縮小により枠余りの恐れあり年収と借入残高のバランス次第で分岐申請手続きの手間自治体ごとの申請書・マイナ申請e-Taxまたは税務署窓口で一括申告6自治体以上の寄附なら確定申告一択適用制限年間5自治体以内・確定申告不要な人自治体数の制限なし住宅購入初年度はワンストップ併用不可