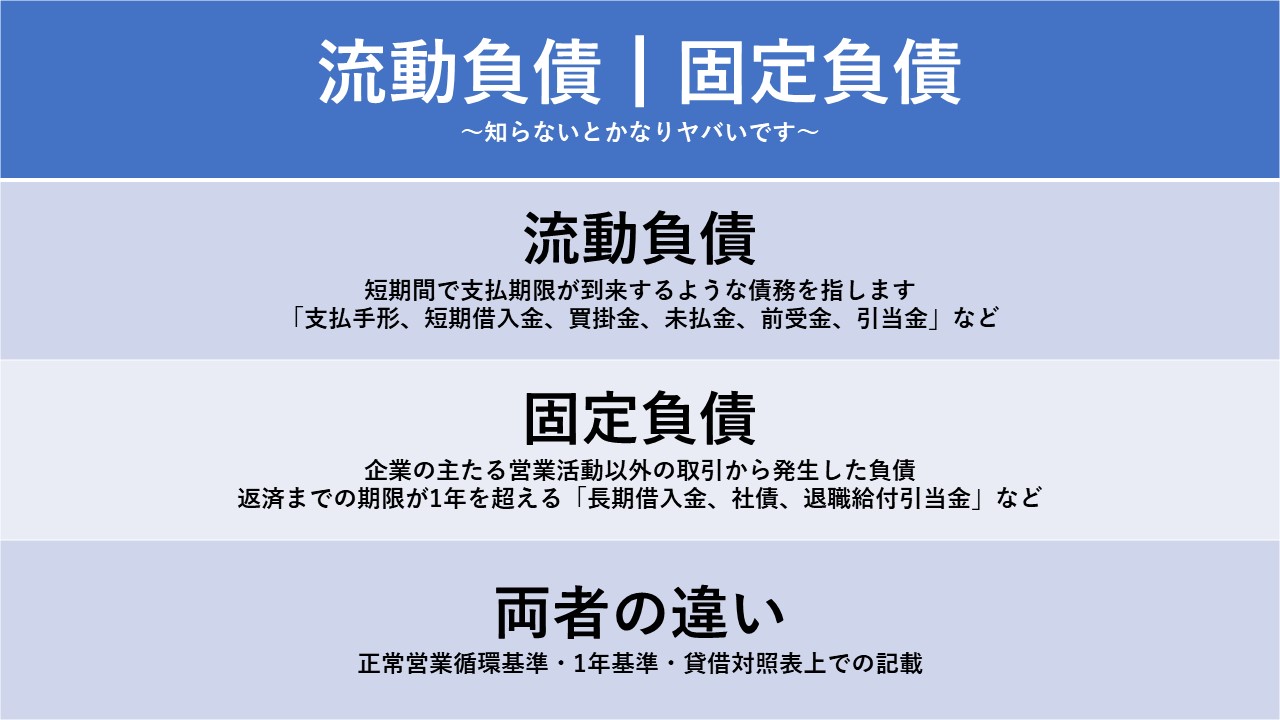
固定負債とは、企業の貸借対照表(バランスシート)において「負債の部」に計上される項目のうち、支払期日や返済期限が決算日の翌日から起算して1年を超える負債を指します。工場や店舗の建設、研究開発といった長期的な設備投資を行う際、短期で返済を迫られない安定した資金源として機能します。
会計実務において、負債を「流動負債」と「固定負債」に振り分ける基準は明確に定められています。まず本業の営業サイクル内(仕入・製造・販売・回収)で生じる負債を「正常営業循環基準」によって流動負債(買掛金や支払手形など)へ分類し、それに該当しない借入金などの金融債務に対して適用されるのがワン・イヤールール(1年基準)です。
返済期限と資金繰りの観点から見ると、流動負債が「1年以内に現金化して支払わなければならない差し迫った義務」であるのに対し、固定負債は「中長期的な事業収益から段階的に返済していく猶予のある債務」という決定的な違いがあります。
注意すべき実務上のポイントとして、当初は5年返済で借り入れた「長期借入金」であっても、決算期を迎えるごとに1年以内に返済期日が到来する分は流動負債の「1年内返済予定長期借入金」へ振り替えられます。この科目の推移を追うことで、直近1年間でどれだけのキャッシュ流出が発生するかが明確になります。

