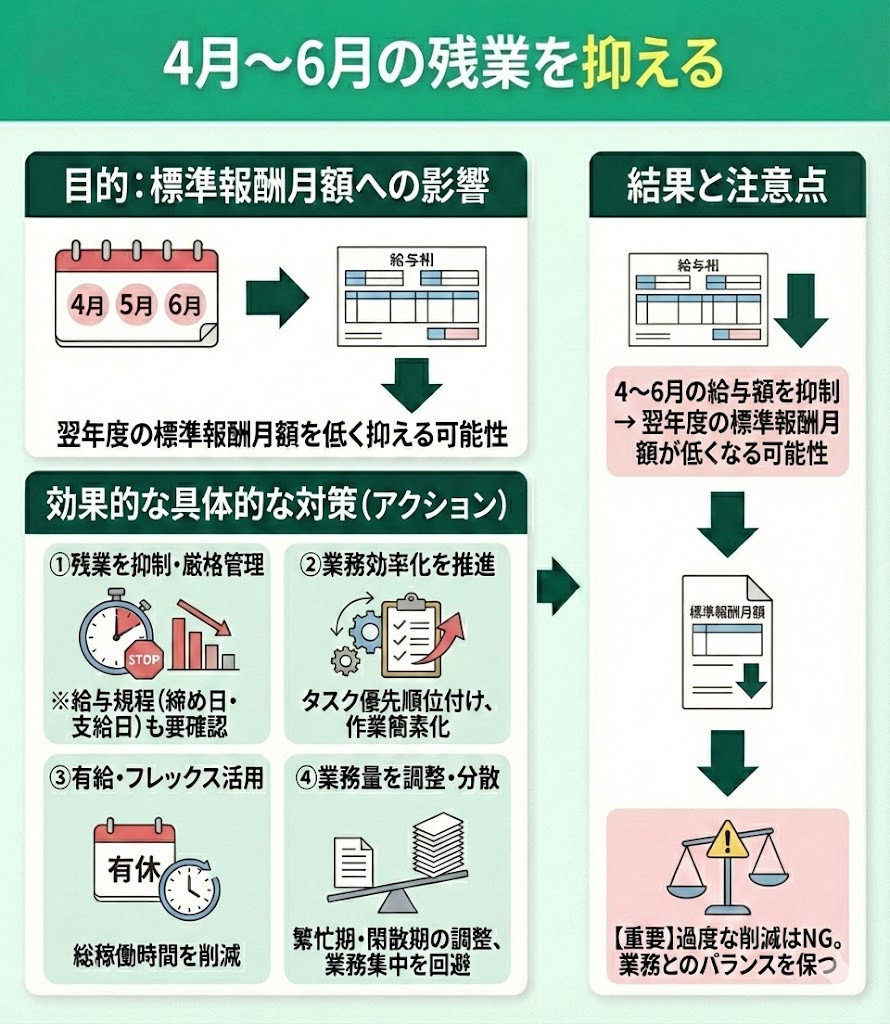
Q1:4月〜6月の残業を減らせば、1年中ずっと社会保険料は安くなりますか?
A1:はい、原則としてその年の9月から翌年8月までの丸1年間、標準報酬月額が低く抑えられ、保険料は安くなります。ただし、7月以降に昇給や固定手当の変更などがあり、3カ月平均で基本給等に2等級以上の大きな乖離が生じた場合は「随時改定(月変)」が行われ、年度の途中でも保険料が見直される場合があります。
Q2:ふるさと納税を限度額いっぱいまで行えば社会保険料も下がりますか?
A2:社会保険料は下がりません。ふるさと納税による控除対象は「所得税」および「住民税」です。健康保険や厚生年金などの社会保険料は、税額控除前の総支給額(標準報酬月額)をもとに機械的に算出されるため、どれだけ寄附を行っても保険料の天引き額には反映されません。
Q3:マイクロ法人を作れば誰でも社会保険料を最低ランクに抑えられますか?
A3:仕組み上は可能ですが、適法かつ経済合理性があるかどうかの見極めが必要です。法人の設立費用(合同会社で約6万〜10万円、株式会社で約20万〜25万円)に加え、赤字でも毎年発生する法人住民税の均等割(年約7万円)や税理士報酬などのランニングコストがかかります。個人事業としての年間利益が概ね400万〜500万円以上なければ、コスト倒れになるリスクがあります。また、実体のないペーパーカンパニーとみなされないよう、事業目的の明確な分離が必須条件です。

