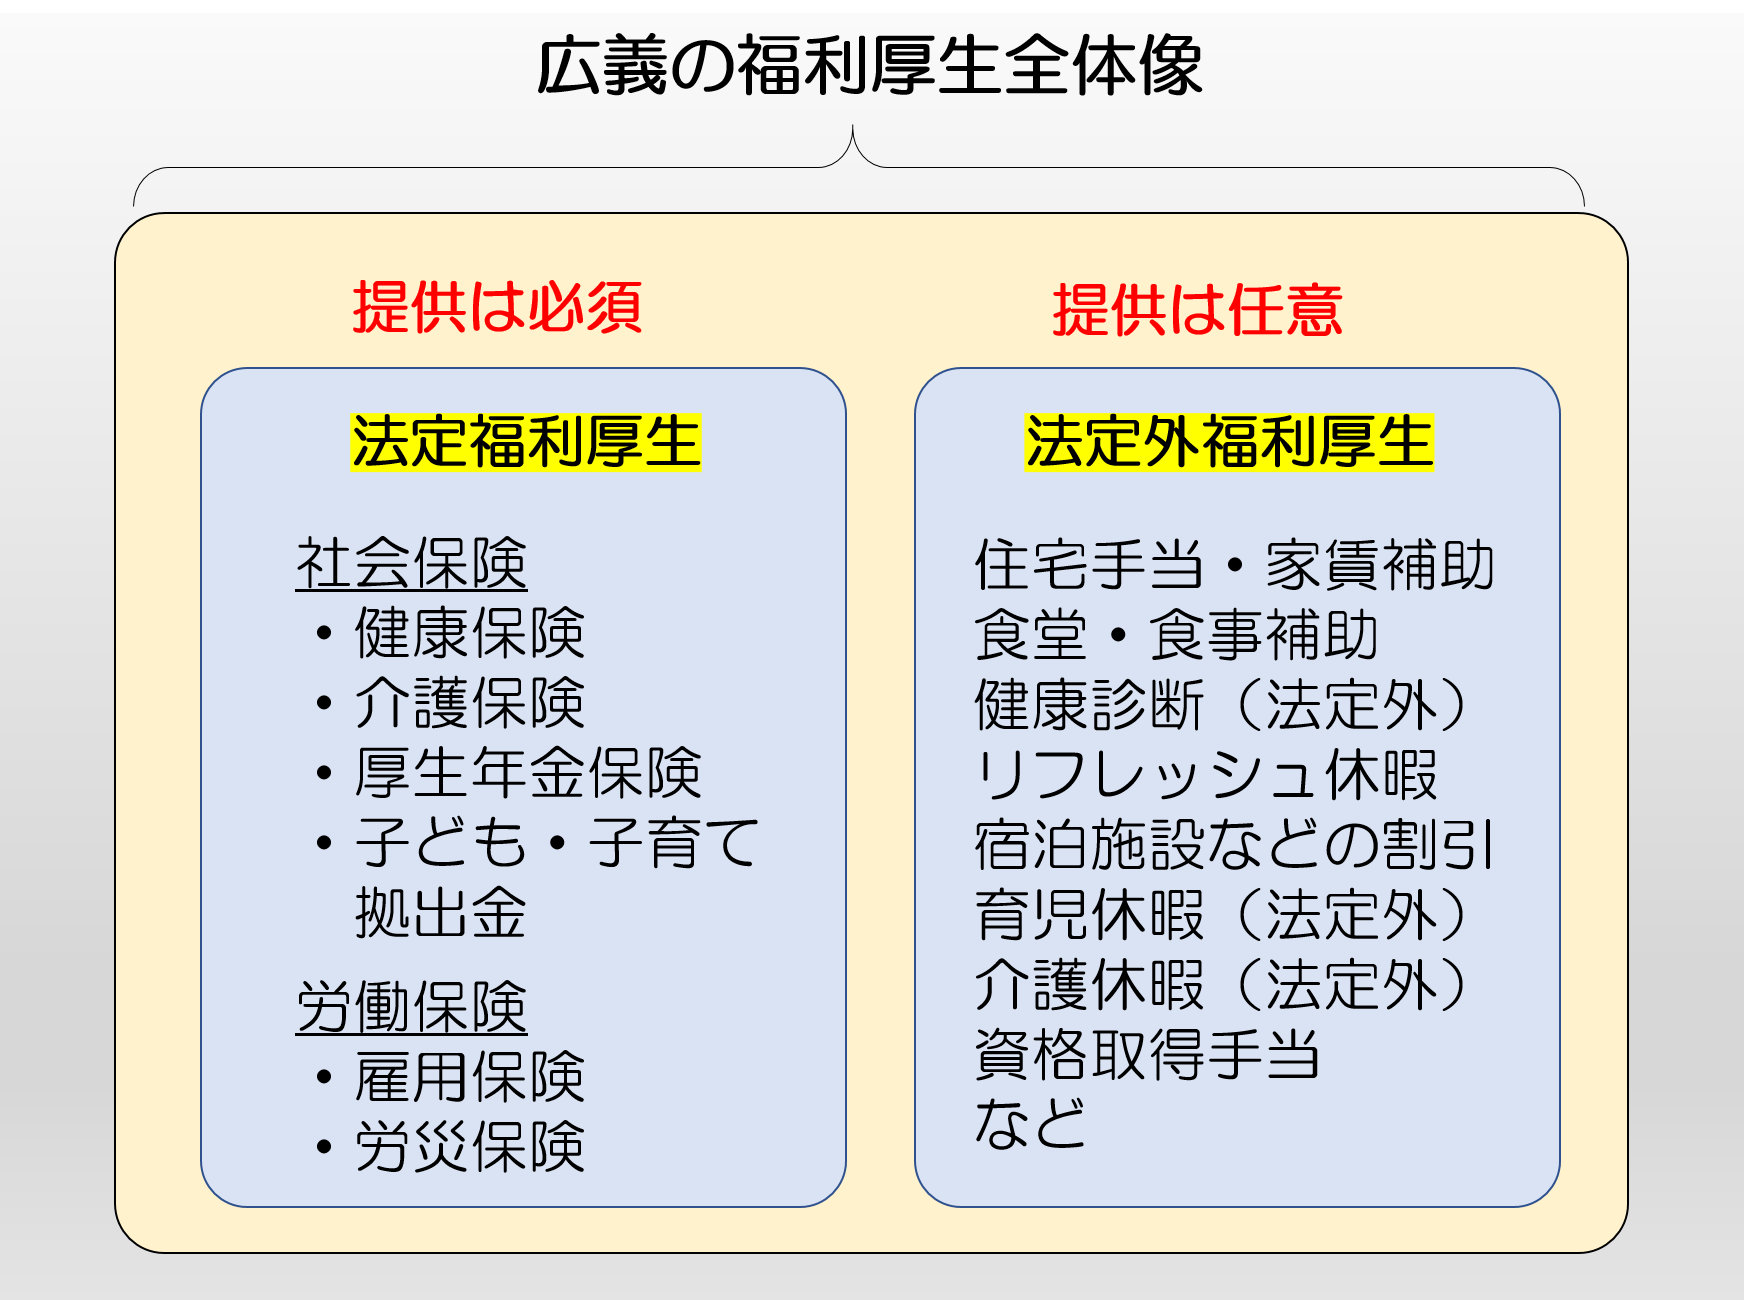
経理・会計の実務において、法定福利費は「販売費及び一般管理費」または製造業・工事現場であれば「労務費(製造原価・完成工事原価)」に計上します。給与支給時と保険料納付時で発生する仕訳の流れを正しく整理しておく必要があります。
まず、従業員に給与を支払う段階では、本人が負担すべき社会保険料・雇用保険料を額面給与から差し引きます。この従業員負担分は「預り金」(または社会保険料預り金)という負債勘定で処理します。
続いて、翌月末日に年金事務所や労働局へ実際の保険料を納付するタイミングで、会社負担分を「法定福利費」勘定に振り替えます。例えば、社会保険料の合計が10万円(従業員負担5万円、会社負担5万円)を普通預金から引き落とした場合、借方に「預り金 50,000円」「法定福利費 50,000円」、貸方に「普通預金 100,000円」と起票するのが標準的な仕訳です。
実務上の注意点として、社会保険料率は毎年のように改定が行われます。都道府県ごとに毎年3月に見直される協会けんぽの健康保険料率や、雇用情勢・財政状況に応じて改定される雇用保険料率のアップデートを見落とすと、従業員からの控除過不足や会社負担額の計算ミスに直結します。給与計算システムの料率テーブル更新を漏れなく実施することが、コンプライアンス維持に直結します。

