住宅ローンを組む際、金融機関(抵当権者)と住宅購入者(債務者、または物上保証人)の間で「金銭消費貸借契約」と「抵当権設定契約」が締結されます。このとき、抵当権設定登記の債務者として登記される人物が負う借入金返済義務が、抵当権がカバーする中核的な被担保債権となります。
しかし、ここで実務上極めて重要な落とし穴となるのが、被担保債権の範囲と利息・遅延損害金の取り扱いです。「抵当権を設定しておけば、元本だけでなく利息も遅延損害金もすべて無制限に回収できる」と誤認されているケースが後を絶ちません。
民法第375条第1項では、抵当権者が優先弁済を受けられる利息その他の定期金、および債務不履行による損害賠償(遅延損害金)の範囲について、「満期となった最後の2年分」に限定しています。これは、後順位の抵当権者や他の一般債権者が受け取るべき配当が、先順位者の膨れ上がった利息や損害金によって完全に奪われてしまう事態を防ぐための法的なバランサーです。
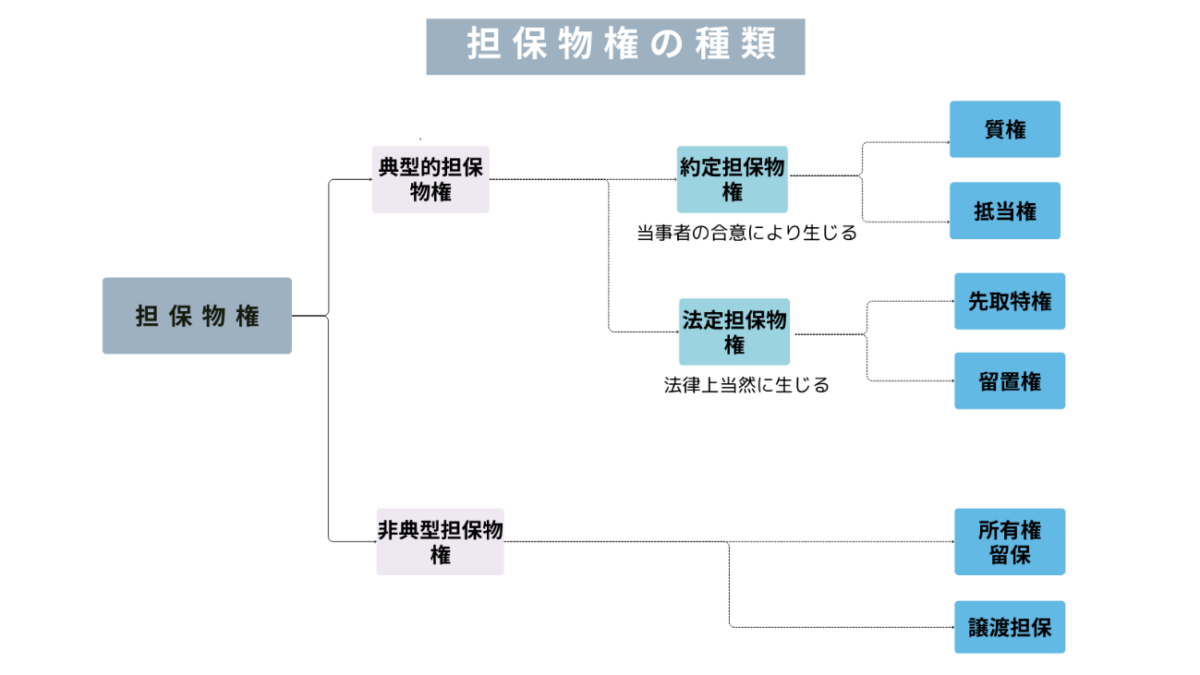
担保物権の種類による被担保債権の取り扱いや実務上の違いについて、客観的な比較データを下表にまとめました。

