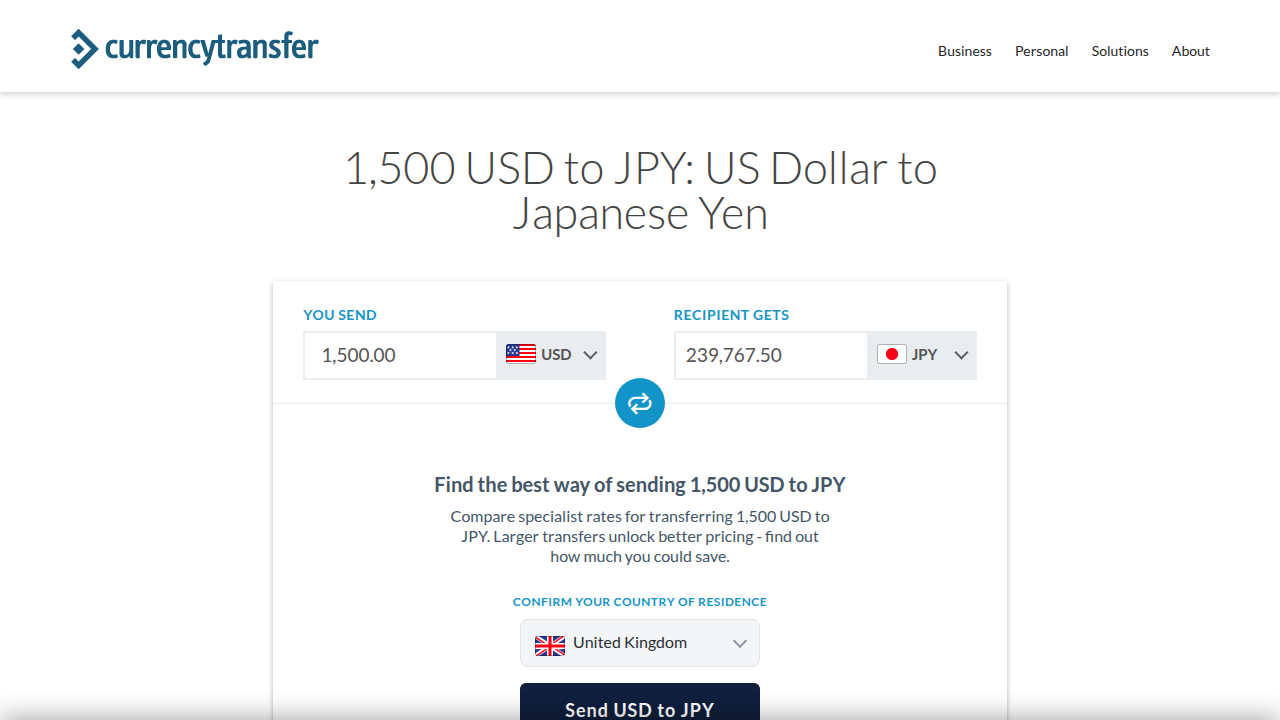
2026年 ドル円 為替見通しを踏まえると、日米の金利差縮小ペースや地政学的リスクに伴うボラティリティは依然として高く、場当たり的な外貨処理は資産を削る要因となります。1500ドルの換算・決済において、どの手法を選ぶべきかの客観的判断基準をまとめました。
フィンテック多通貨口座・デビット決済を選ぶべき人
- 海外渡航や越境ECを定期的に利用するユーザー: 仲値で両替できるWiseやRevolutなどのマルチカレンシー口座を保有し、円高局面で少しずつドルをプールしてデビット決済を行うことで、カード会社の海外手数料をほぼ無力化できます。
- 外貨での売上や送金受け取りがあるフリーランス・事業者: 高額な中継銀行手数料を回避し、実質的な手取り額を最大化したい場合に最適です。
既存のクレジットカードや銀行送金で済ませてもよい人
- 数年に1回しか海外決済を行わないライトユーザー: 新規の口座開設や本人確認(eKYC)の手間を考慮し、1回あたり2,000円〜3,000円程度の手数料差を「時間と手間の対価」として許容できる場合。
- 付帯保険や不正利用補償の手厚さを最優先したい場合: プラチナカードなどの手厚い旅行保険やチャージバック補償を重視するなら、通常カード決済の手数料は保険料としての性格を持ちます。

