「証券口座を複数開設するのは本当に有利なのか」という疑問に対する結論から言えば、目的を持った明確な使い分けができる人にとっては大きな利益をもたらしますが、無計画な乱立は管理コストと税制上のデメリットを招きます。証券会社各社が独自の強みやポイント経済圏を強化している現代において、口座を分けることの功罪を整理しました。
まず、複数口座を持つ決定的なメリットは以下の4点に集約されます。
1. クレジットカード積立(投信積立)ポイントの重複獲得
大手ネット証券各社は、指定クレジットカードでの投信積立に対して0.5%〜5.0%程度のポイント還元を実施しています。1社あたりの積立上限額(月10万円など)があるため、毎月の投資余力がある投資家は、複数の証券会社で積立を行うことで年間数万ポイントを獲得可能です。
2. IPO(新規公開株)の当選確率の大幅な引き上げ
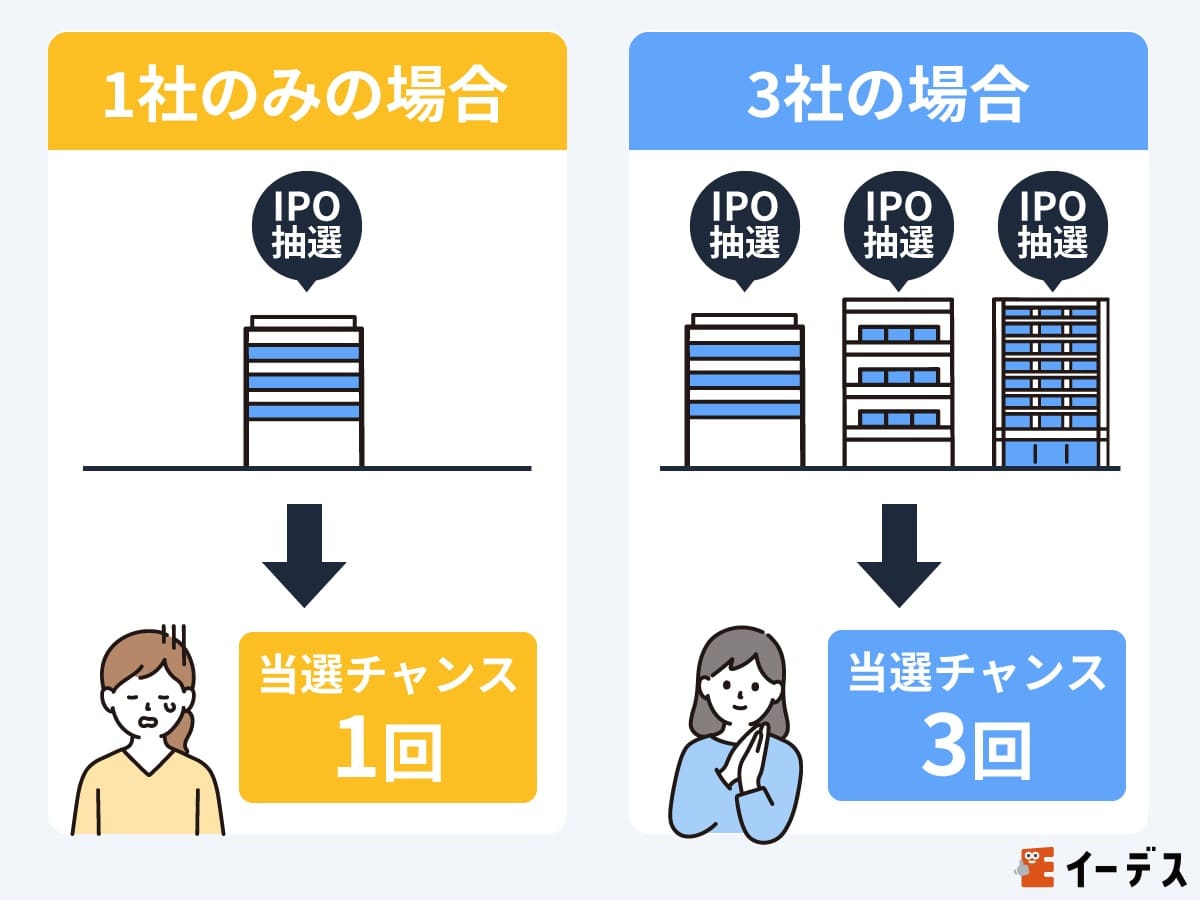
IPO株の配分は証券会社ごとに割り当てられるため、複数の証券会社から同時に抽選へ申し込むことで、理論上の当選確率を2倍、3倍へと引き上げることができます。特に資金拘束のない証券会社や完全平等抽選を採用する会社を組み合わせる手法は、個人投資家の定番戦略となっています。
3. 取引ツール・独自アナリストレポートの無料活用
「発注は手数料が安いA社、チャート分析やスクリーニングは高機能ツールを持つB社、米国株の情報収集はC社」といったように、各社の優れた機能をコストゼロで併用できます。
4. 銀行連携(マネーブリッジ等)による優遇金利の享受
証券口座とグループ銀行を紐付ける(楽天証券×楽天銀行のマネーブリッジ、SBI証券×住信SBIネット銀行など)ことで、普通預金金利がメガバンクの数倍〜数十倍に跳ね上がる優遇プログラムを複数同時に恩恵として受けられます。
一方で、軽視できない落とし穴も存在します。各口座へのログイン管理やID・パスワードの紛失、住所変更時の手続き重複、そして何より「資産全体の把握が難しくなること」です。さらに、後述する税金面での計算ミスや申告漏れなど、放置が招く金銭的損失には細心の注意を払わなければなりません。

