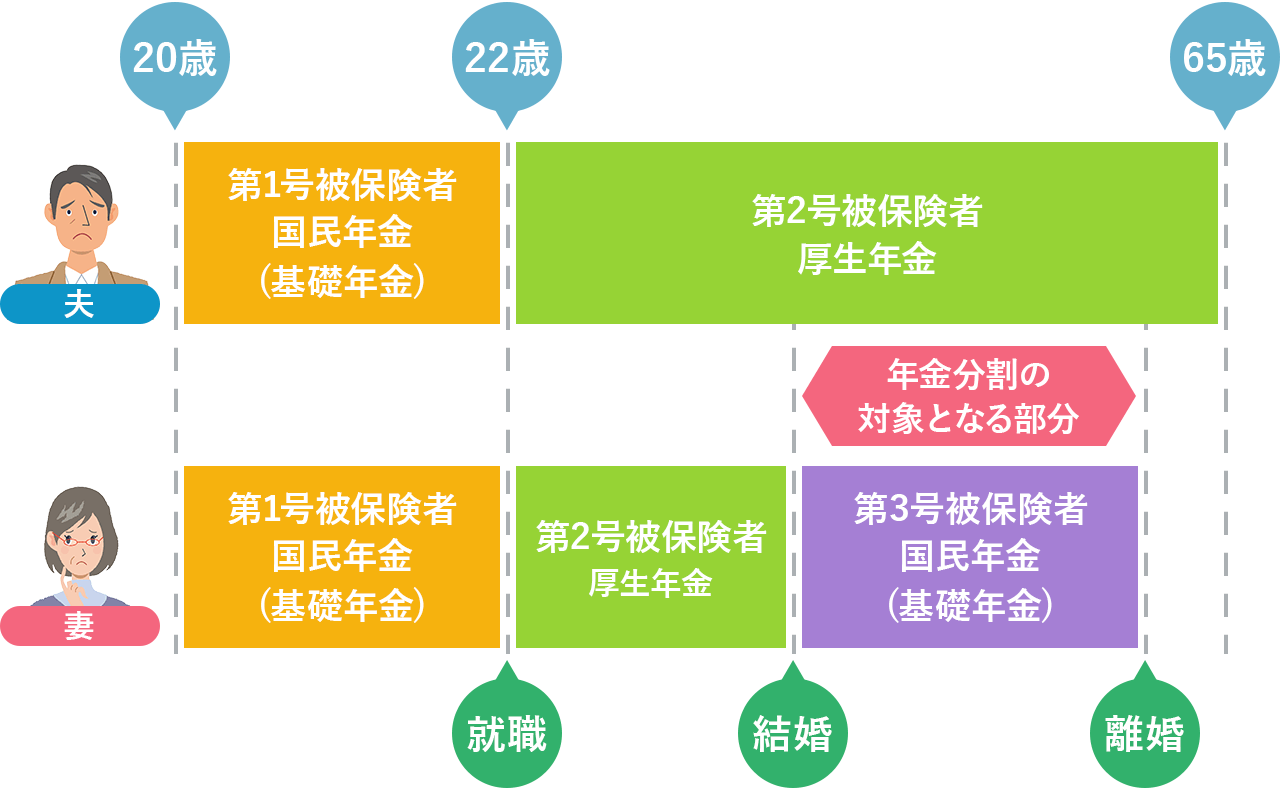
離婚時に年金分割を行わなかった場合、婚姻期間中に築いた老後資産の権利を一方的に放棄することになります。とくに長年専業主婦やパート勤務(第3号被保険者または低所得の第2号被保険者)として家庭を支えてきた配偶者は、受給できる年金がほぼ「老齢基礎年金(満額で月額約6万8,000円程度)」のみにとどまり、単身での老後生活の破綻に直結します。
年金分割制度は、婚姻関係にあった期間中、夫と妻が共同で築き上げた厚生年金の納付実績(標準報酬総額)を公平に分配する仕組みです。預貯金や不動産と同様に、夫婦共有の財産として法的に位置づけられています。
厚生労働省の統計や家事相談の現場データによると、離婚時に年金分割の請求を行っている割合は全体の約3割から4割程度にとどまっています。残る6割以上の当事者が「制度自体を知らなかった」「相手と顔を合わせたくない」「手続きが難しそう」という理由で請求を放置し、受給権を永久に手放しているのが実態です。婚姻期間が20年〜30年におよぶ熟年離婚の場合、年金分割を行わないことによる受給額の生涯格差は500万円〜1,000万円以上に達することもあります。

