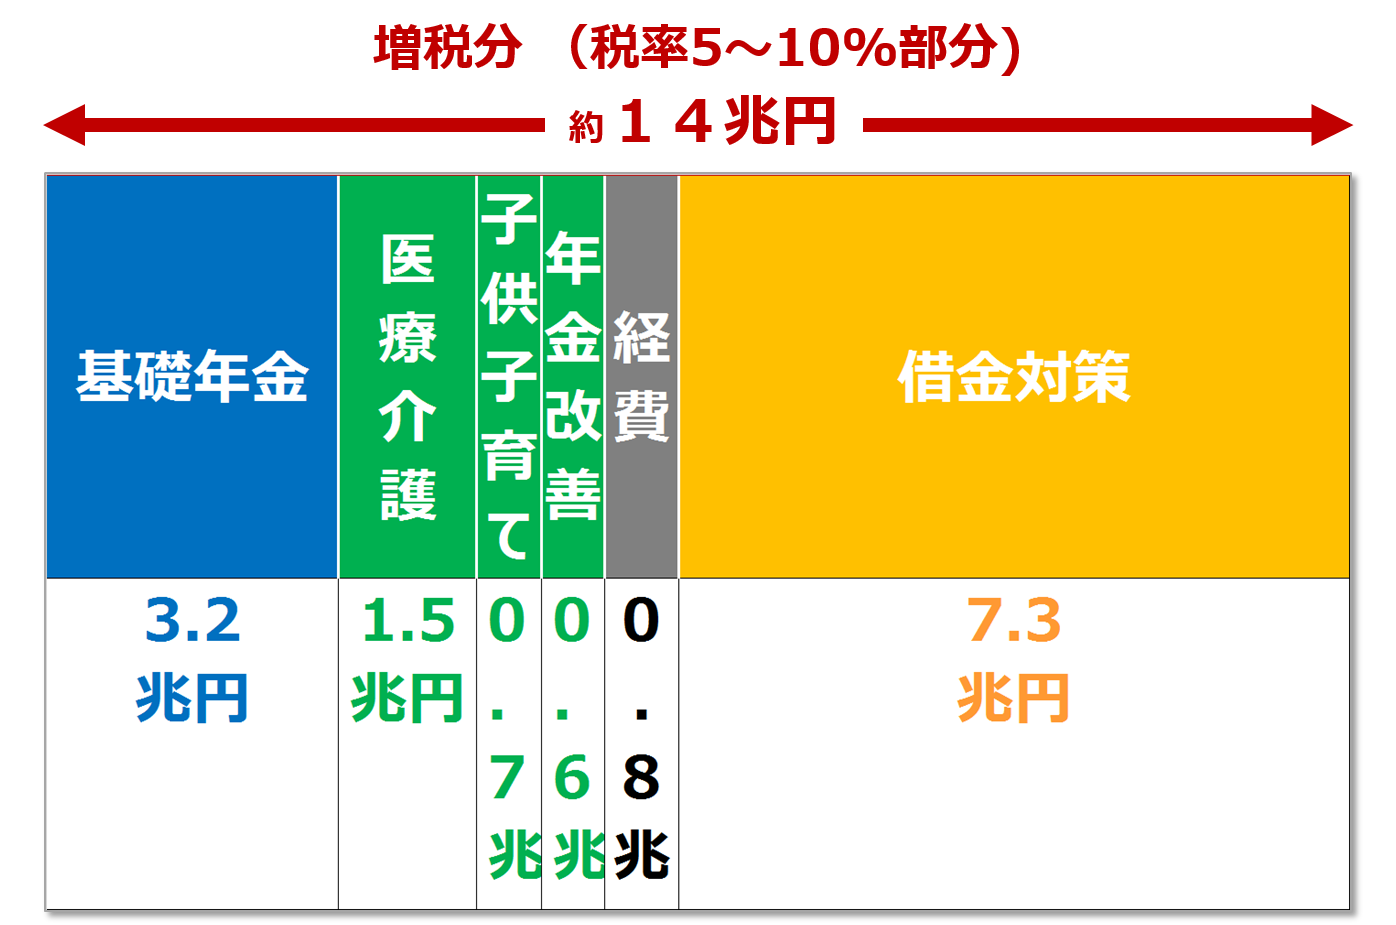
消費税を巡る最大のタブーであり、最も激しい論争を巻き起こし続けているのが「消費税法人税穴埋めの真相」です。 野党や経済評論家、労働組合などは長年にわたり、「歴代政権は消費税を増税する一方で法人税を引き下げてきた。庶民から巻き上げた消費税は、大企業の減税穴埋めに使われただけだ」と鋭く追及してきました。 この疑惑を検証するためには、消費税増税の歴史と経緯を時系列で振り返る必要があります。 * 1989年(平成元年):竹下登内閣のもとで消費税(3%)導入。この時期の法人税基本税率は40%。 * 1997年(平成9年):橋本龍太郎内閣のもとで消費税率が5%へ増税。直後に法人税率は37.5%、34.5%へと引き下げ。 * 2014年(平成26年):安倍晋三内閣のもとで消費税率が8%へ増税。 * 2019年(令和元年):消費税率が10%へ増税(軽減税率導入)。法人実効税率は29.74%まで引き下げ。 1989年の導入から現在に至るまでの税収累計を比較すると、極めて衝撃的な相関が浮かび上がります。消費税の累計税収と、法人税の減税による減収累計額がほぼ同水準で推移しているのです。このグラフデータが提示されるたびに、ネット上では「消費税は大企業優遇のためのスケープゴートだ」という怒りの声が再燃します。 これに対し、財務省および歴代政権は一貫して以下のように反論しています。 「消費税収は法律で社会保障費に充てると定めており、法人税の穴埋めという事実はない。法人税率の引き下げは、欧米やアジア諸国との国際的な法人税引き下げ競争の中で、日本企業の海外流出(産業空洞化)を防ぎ、国内投資を呼び込むために必要な経済政策の一環である。」 どちらの言い分が真実なのでしょうか。 制度論としては財務省の言う通り、消費税収が直接法人税減税の補填金として処理されているわけではありません。しかし、マクロ財政の全体像から見れば、法人税収の落ち込み分を消費税収の増加分が結果的に支えてきたことは否定しがたい統計的事実です。 直間比率の是正(直接税である所得税・法人税を減らし、間接税である消費税を増やす)という大方針のもと、日本の税制構造が「企業や富裕層の負担を軽くし、全国民に広く薄く負担を求める形」へと根本的にシフトしてきたことは、政策決定の歴史的帰結といえます。
消費税は何に使われる?社会保障の内訳と法人税穴埋め説の真相を徹底検証
•
•
1分で読める