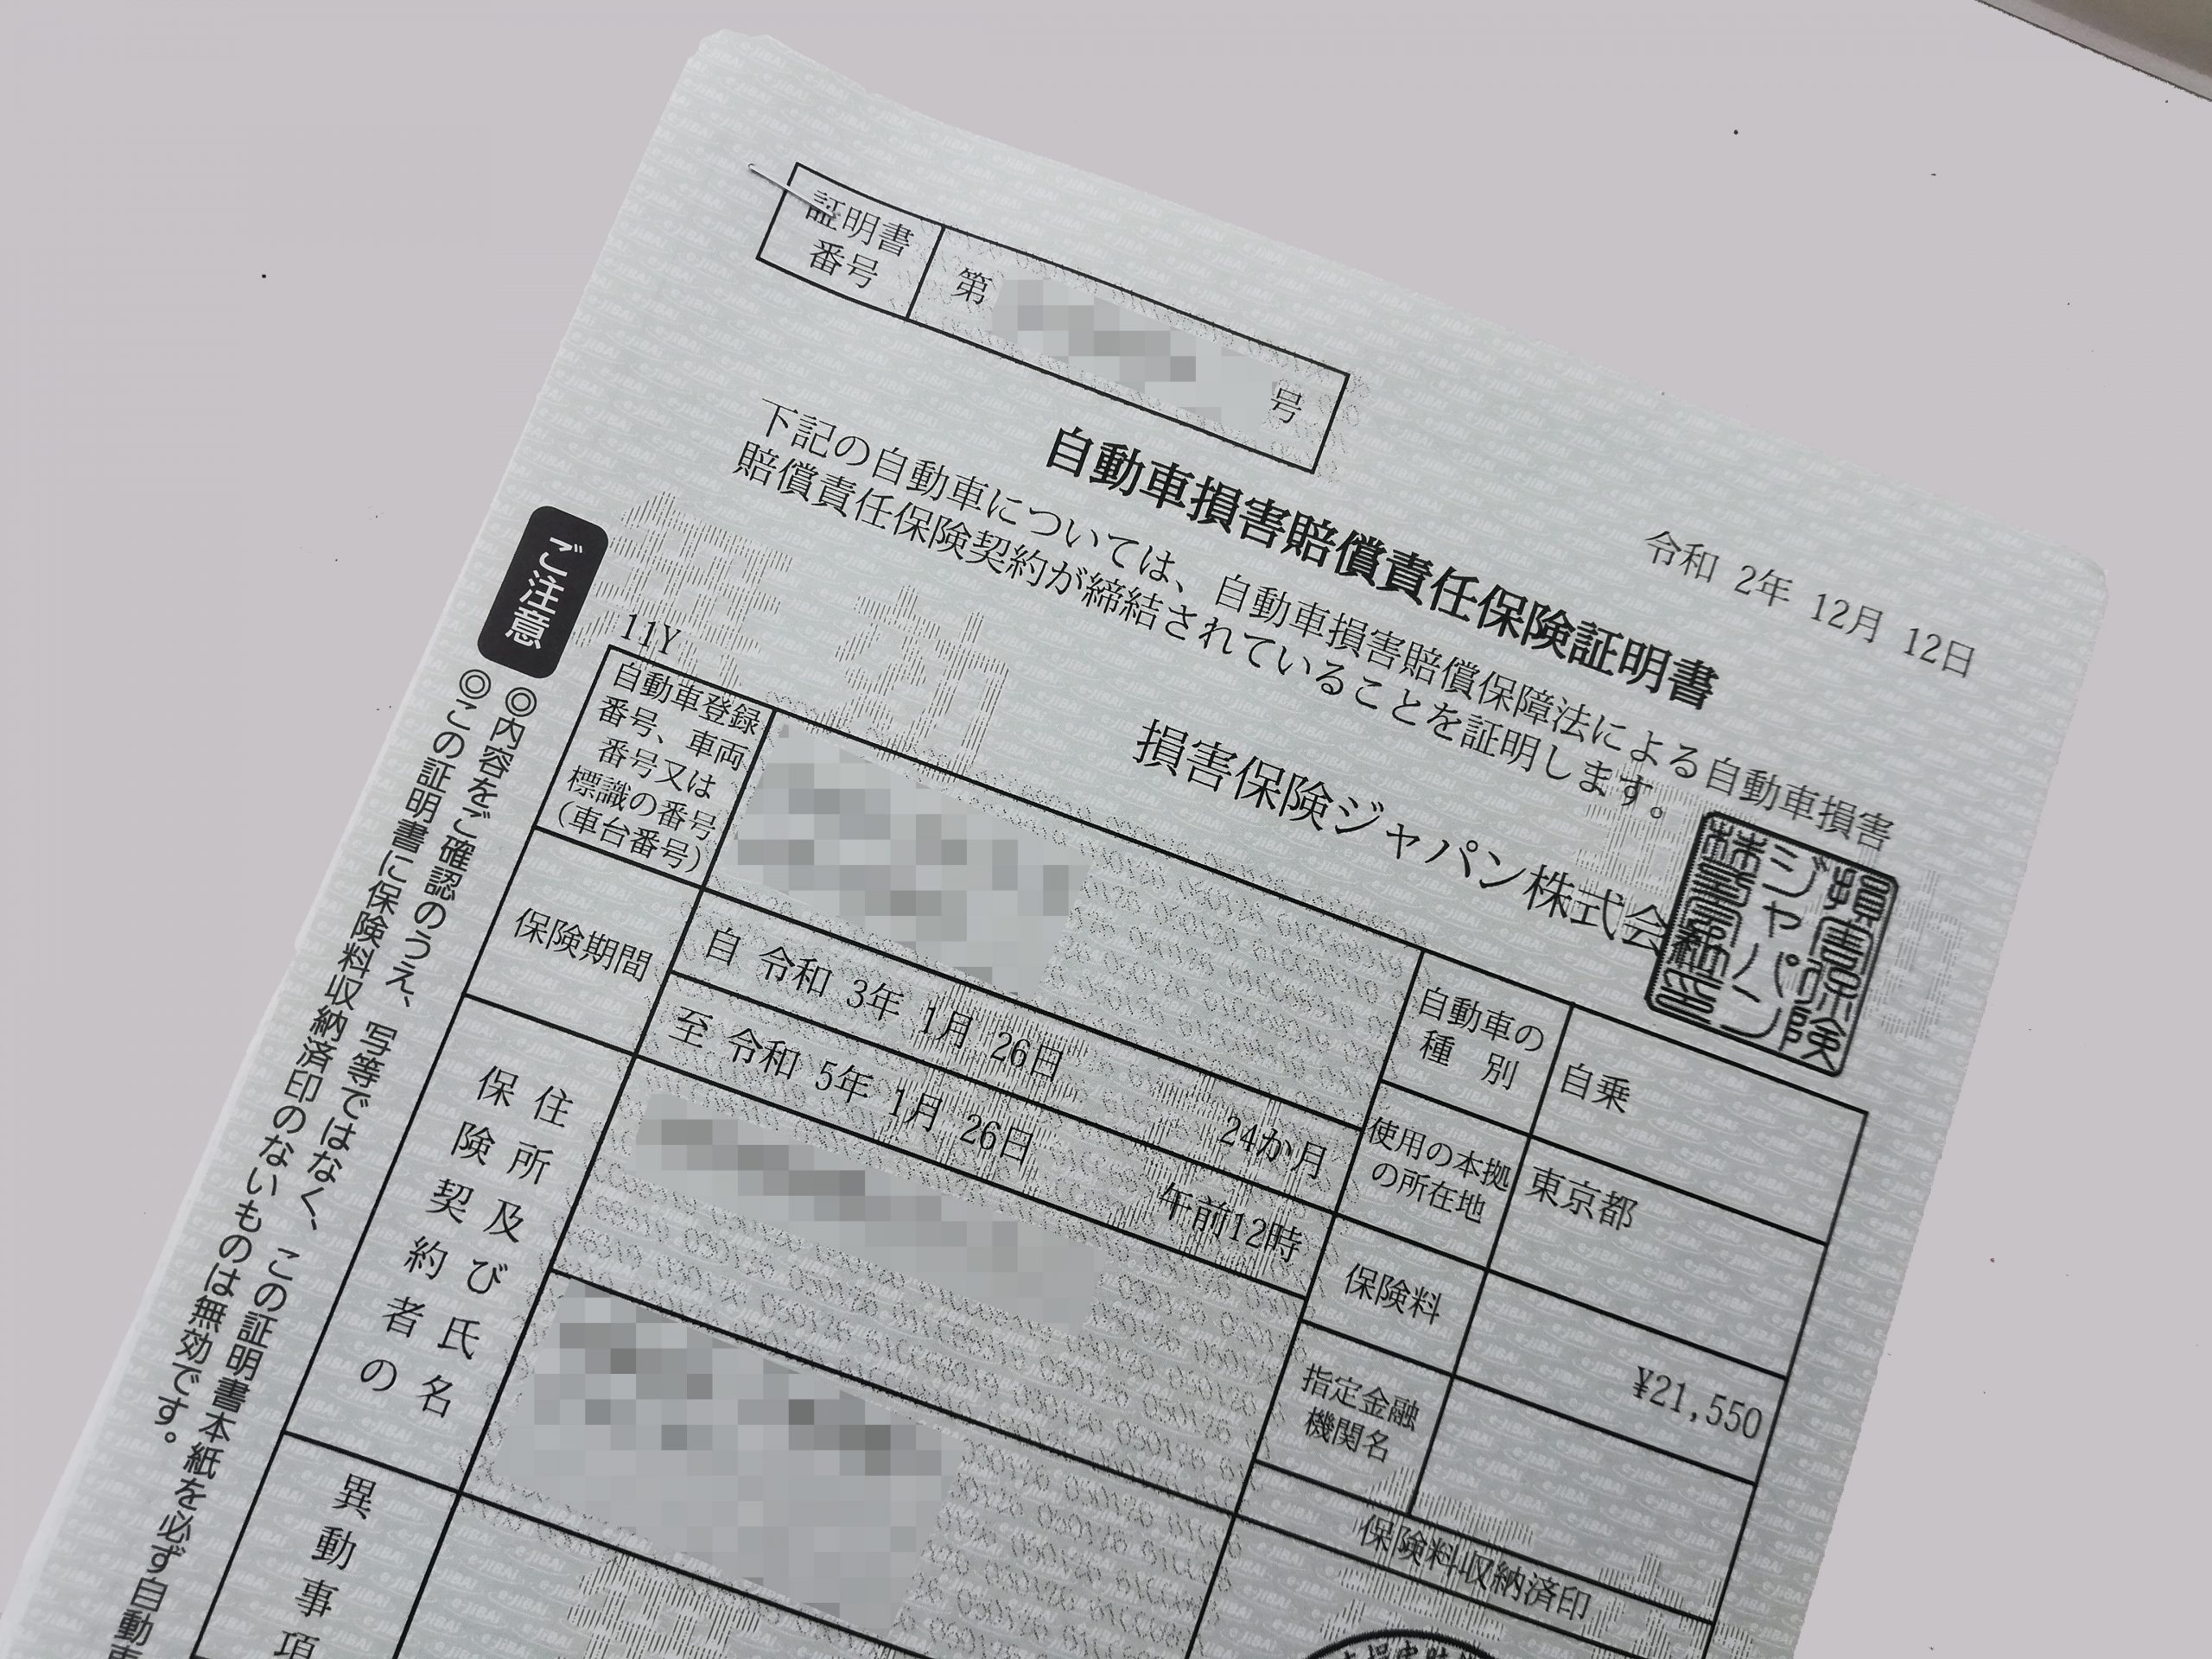
インターネットオークションや個人売買プラットフォームの拡大により、専門業者を介さない中古車・中古バイクの流通は爆発的に増加しました。これに伴い、一般社団法人日本損害保険協会や国民生活センター等には、自賠責保険の名義変更を怠ったことによるトラブル相談が日常的に寄せられています。ソーシャルメディアや各種相談掲示板で報告されている生の声から、実態を浮き彫りにします。
「個人売買で軽自動車を購入し、名義変更を済ませて安心して乗っていた半年後、追突事故を起こしてしまった。相手の怪我に対する治療費を立て替えて自賠責に請求しようとしたところ、保険会社から『自賠責の名義が前オーナーのままなので、前オーナーの実印を押した書類と印鑑登録証明書が必要』と言われた。前オーナーに連絡したが『もう自分には関係ない、関わりたくない』と協力を拒絶され、任意保険会社も自賠責枠の回収ができず対応が長期化し、ノイローゼになりかけた」(30代男性・会社員の手記より)
また、バイクユーザーが集まるコミュニティでも、原付や軽二輪特有のトラブルが生々しく語られています。
「SNSで知り合った相手から250ccのバイクを購入。ナンバー変更だけして乗っていたら、警察の一斉取り締まりで自賠責切れを指摘された。前オーナーが『自賠責はあと2年残っている』と言っていたのを鵜呑みにしていたが、実は前オーナーが名義変更前に保険を解約(返戻金受領)していたことが発覚。知らぬ間に無保険運行で赤切符を切られ、免停になった」(20代男性・フリーランスの告白より)
現場の保険代理店関係者を取材すると、異口同音に指摘されるのが「自動車名義変更=自賠責保険名義変更という誤認の多さ」です。国土交通省が管轄する陸運支局での登録変更と、金融庁管轄の民間損害保険会社が引き受ける自賠責保険契約は、全く別の法的手続きです。この縦割り構造に対する理解不足と、「誰かがやってくれているだろう」という当事者意識の希薄さが、水面下で無数のトラブルの火種を生み出し続けています。

