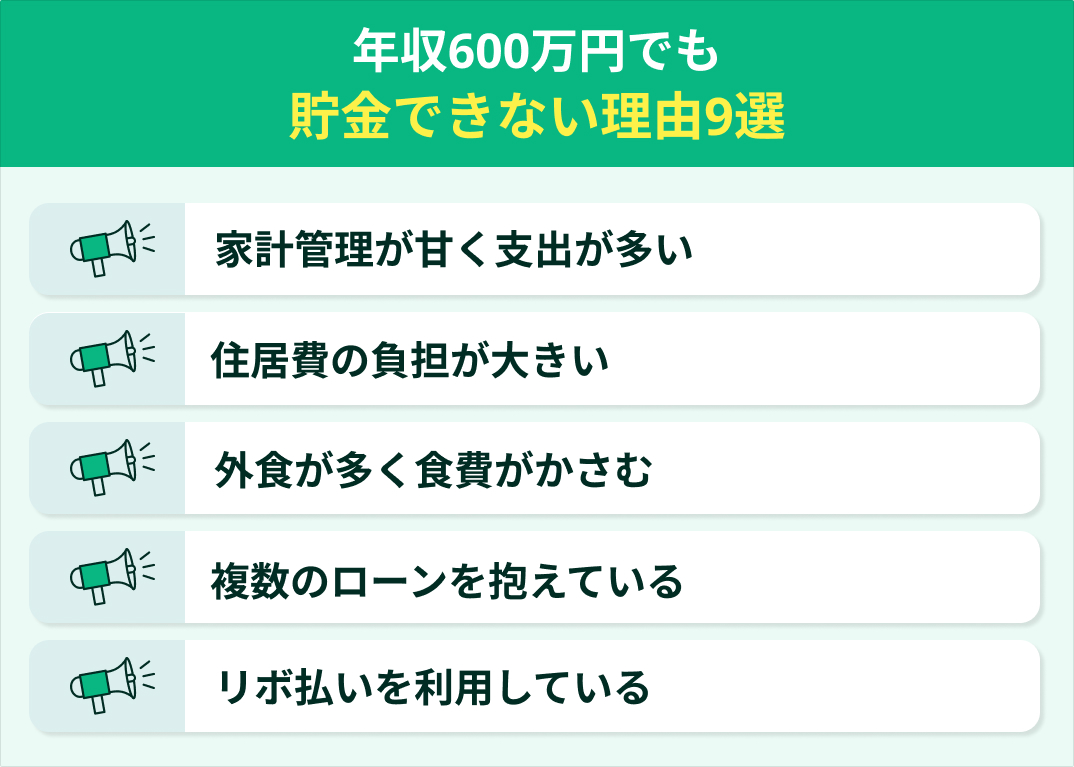
年収600万円という所得ポテンシャル自体は、決して低いものではありません。問題は入ってくるお金の額ではなく、固定費の構造と世帯内の役割分担にあります。破綻リスクの高い世帯から抜け出し、年間100万円以上の資産形成を実現するための年収600万家計見直し改善策を整理します。
【プロの判断基準】貯まる世帯 vs 破綻する世帯の分岐点
- 安全圏(貯まる世帯):世帯収入を共働きで支えている/住宅ローン借入が3,500万円以下/固定費(住居・通信・保険・車)の比率が手取りの50%以内/先取り貯蓄が自動化されている。
- 警戒水域(破綻リスク世帯):片働きで教育費のピーク(中高大)を迎えている/ペアローンを含め4,500万円以上の借入がある/自家用車を複数台保有している/ボーナスを生活費の補填に使っている。
まずメスを入れるべきは、食費の数十円を削るような我慢ではなく「固定費の削減」です。大手キャリアから格安SIMへの乗り換えで月1万〜2万円、不要な民間医療保険や個人年金保険を解約・見直すことで月1万5,000円前後の現金を即座に浮かせることができます。自家用車の保有コストも、利用頻度に応じてカーシェアへの移行を検討する価値があります。
そして最大の処方箋は「共働きシフト」です。専業主婦(主夫)世帯の場合、配偶者がパートや在宅ワークで月8万円(年間約100万円)を稼ぐだけで、手取りはそのまま上乗せされます。税金の壁を恐れず、世帯全体での稼ぐ力を高めることこそが、インフレ時代を乗り切る最も確実な防衛戦略です。

