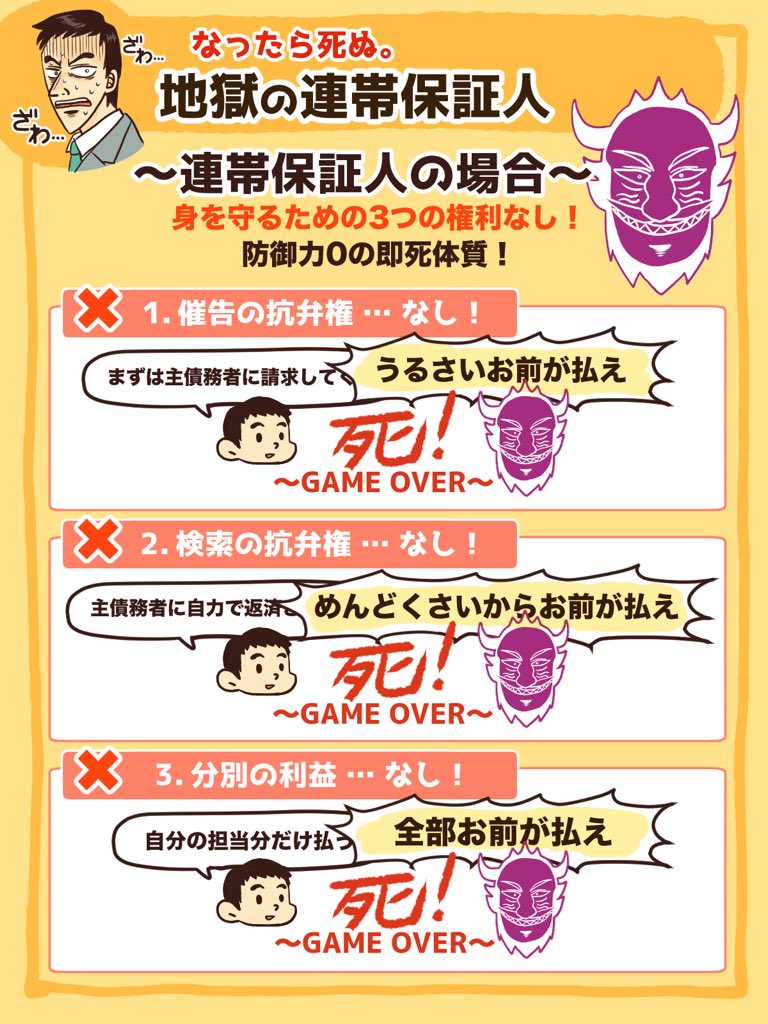
法律相談の現場や裁判実務において、最も多くの人が衝撃を受けるのが「保証人と連帯保証人の違い」の重さです。通常の「保証人(単純保証人)」には法律上、身を守るための強力な3つの権利が与えられています。しかし、連帯保証人になると、これらの防御壁がすべて剥奪されます。
債権者(銀行や貸金業者、家主など)から突然請求を受けた際、法律が認めている3つの防御壁とその実態を整理します。
1. 催告の抗弁権(民法第452条)の有無
債権者がいきなり保証人へ「返済してください」と請求してきた際、通常の保証人であれば「まずは主債務者(本人)に請求してください」と主張し、支払いを突っぱねることができます。これが催告の抗弁権です。しかし、連帯保証人にはこの権利がありません。主債務者が一度も延滞していなくても、債権者が連帯保証人を選んで請求してきた場合、直ちに支払いに応じる義務が生じます。
2. 検索の抗弁権(民法第453条)の有無
主債務者に十分な預貯金や不動産などの財産があるにもかかわらず返済を拒んでいる場合、通常の保証人は「本人の財産を先に差し押さえてください」と要求できます。これを検索の抗弁権と呼びます。ところが連帯保証人はこの主張が封じられているため、本人が隠し財産を持っていたとしても、自分自身の給与口座や預貯金から強制執行(差し押さえ)を受けるリスクに直面します。
3. 分別の利益(民法第456条)の有無
例えば3,000万円の借金に対して保証人が3人いる場合、通常の保証人であれば頭割り計算となり、各自が背負う上限は1,000万円(3分の1)で済みます。これを分別の利益といいます。しかし、連帯保証人には分別の利益が適用されません。保証人が何人存在していようとも、債権者は連帯保証人の中の1人に対して「3,000万円全額を一括で払え」と請求でき、指名された連帯保証人は全額の返済義務を免れません。

