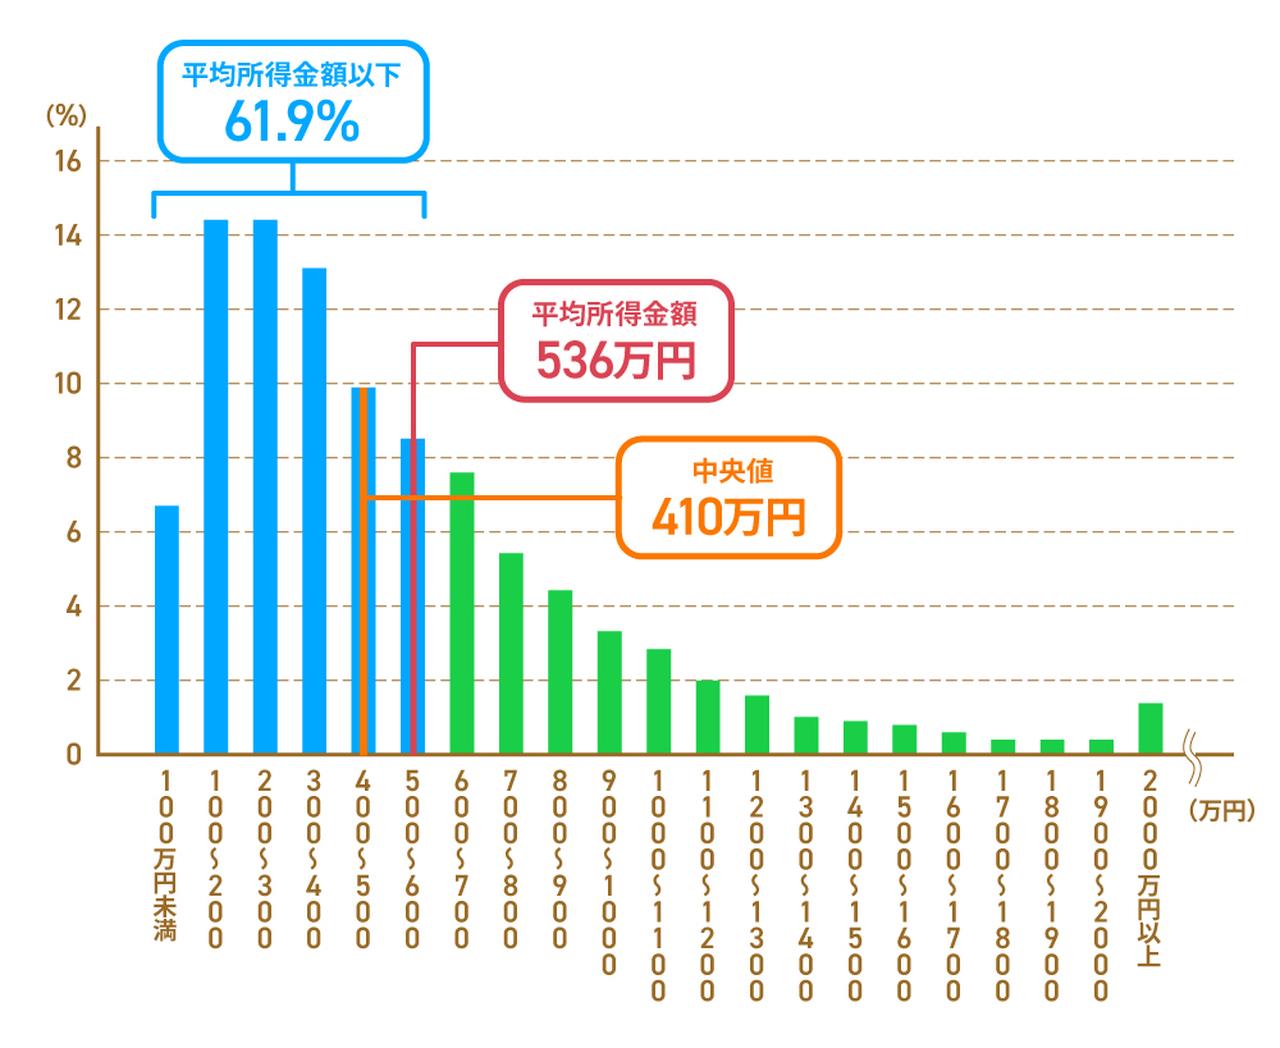
ネット空間でしばしば語られる「年収800万なら中流の上、豊かに暮らせて当然」という言説には、見落とされがちな認知の歪みが存在する。それが社会学でいう「相対的剥奪感」と「ライフスタイル・インフレーション」の罠だ。
年収800万円前後に到達するビジネスパーソンの多くは、都心の大手企業勤務や士業、メガバンクなどの高学歴・高年収コミュニティに身を置く。同僚や近隣住民が当たり前のように子どもを私立中高一貫校へ通わせ、休日に高級輸入車を走らせる環境に囲まれることで、自身の生活基準が無意識のうちに引き上げられていく。
子どもが小学校高学年に差し掛かると、大手進学塾への通塾費用だけで年間100万〜150万円が飛んでいく。私立中学に進学すれば、授業料や寄付金、部活動費で子ども1人あたり年間100万円超の固定費が高校卒業まで継続する。「自分たちの世代と同等以上の教育を与えなければならない」という強迫観念が、親自身の心理的バウンダリー(境界線)を曖昧にし、身の丈を超えた支出へと家族を駆り立てるのだ。
結果として、外食チェーンの利用を控え、衣服の購入を抑えているにもかかわらず、固定費(住居費+私立教育費+保険料)だけで毎月の可処分所得が蒸発する「高学歴ワーキングプア」に類する家計構造が完成してしまう。
【プロの結論】向いている家計構造と避けるべきリスクの判断基準
年収800万円という恵まれた給与所得を、真の資産形成と人生のゆとりに転換できるか否かは、明確な生活設計の規律にかかっている。安定した資産防衛ができる世帯と、破綻の淵に立たされる世帯の境界線はどこにあるのか。
【安定した資産形成ができる家庭の条件】
- 住居費の抑制:住宅ローンの借入額を年収の5〜6倍程度(4,000万〜4,800万円以内)に抑え、手取り月収に対する返済負担率を20%未満に保っている
- 教育プランの現実化:大学までは公立を基本とするか、私立を選ぶ場合でも子ども1人あたりの学資準備を計画的に行い、周囲の見栄に流されない
- 地方・郊外居住または共働き:生活コストの低いエリアに拠点を置くか、配偶者が扶養枠を外れて働き世帯年収1,200万〜1,400万円を目指すデュアルインカム構造を構築している
【生活が困窮しやすいリスクの高い条件】
- 片働き都心信仰:夫単身の年収800万円に依存したまま、東京23区内の駅近物件に6,000万円以上の過大ローンを抱えている
- 見栄の教育課金:世帯年収の限界を直視せず、子2人とも小学校や中学校からの私立進学を強行している
- ボーナス払いの常態化:毎月の赤字をボーナスで補填する家計構造になっており、会社の業績悪化や評価減による年収ダウンに対応できない

