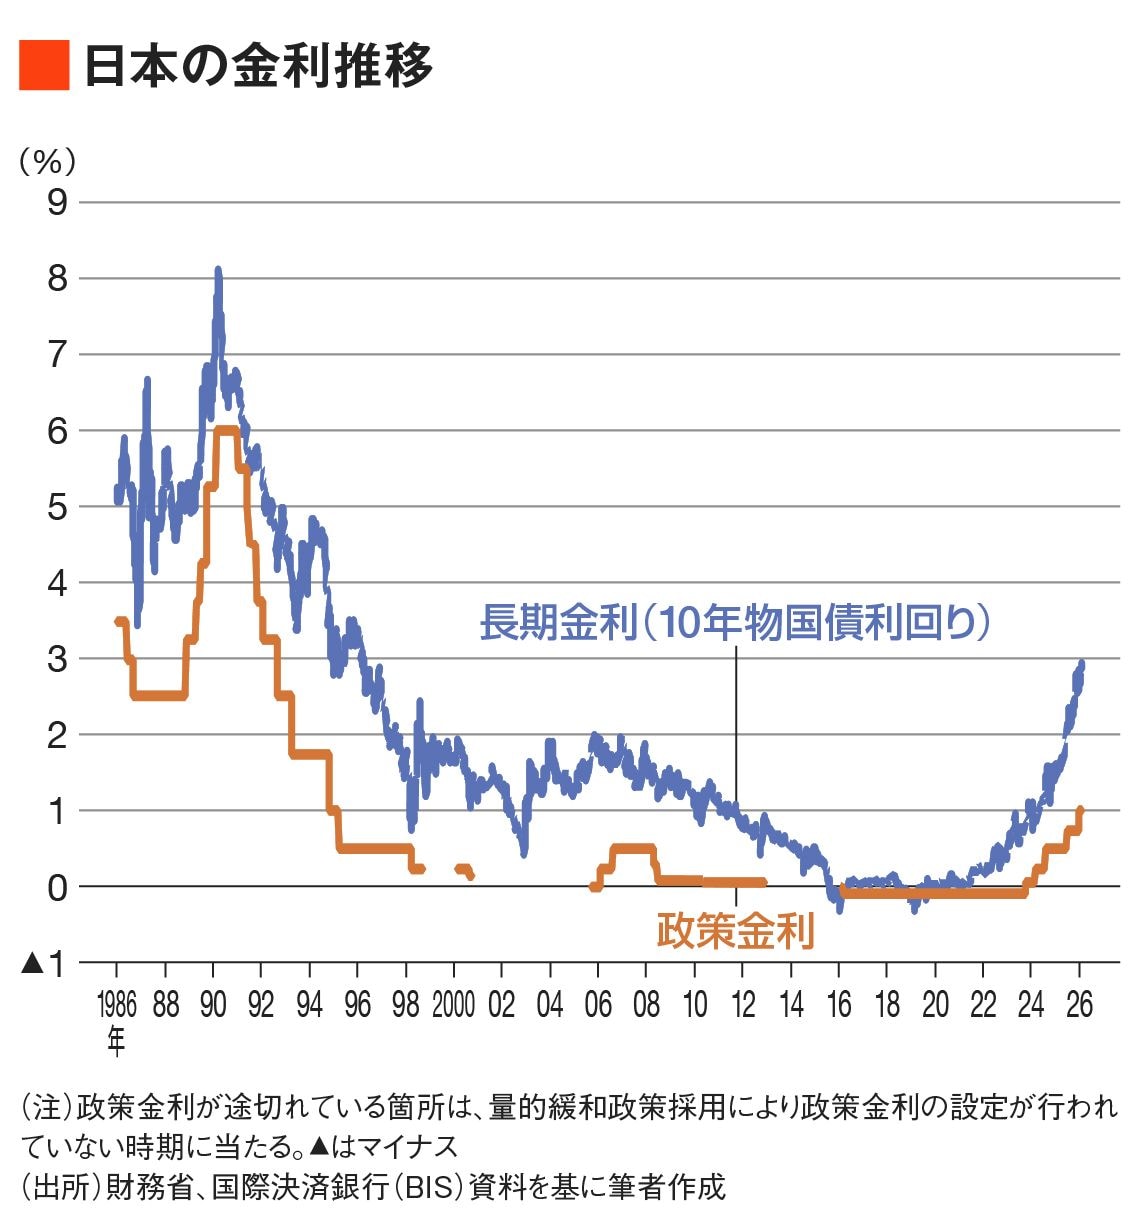
SNSや金融情報サイトでは、金利上昇にまつわる極端な言説が散見されます。読者が冷静な判断を下すために、代表的な2つの誤解を是正しておかなければなりません。
誤解①:「メガバンクの定期預金金利が上がったから、銀行預金だけで資産形成ができる」
大手行の定期預金金利が0.002%から0.3%〜0.5%程度に引き上げられたことで、「預金の復活」を歓迎する声が上がっています。しかし、消費者物価指数(生鮮食品を除くコアCPI)が2%台後半で推移している現状を無視してはなりません。金利が0.5%付いたとしても、物価が2.5%上昇していれば、資産の実質的な購買力は毎年約2%ずつ確実に目減りしています。「預金に預けておけば安心」という認識は、インフレ環境下では極めて危険な錯覚です。
誤解②:「変動金利を借りている人は、今すぐ固定金利に借り換えないと破綻する」
金利上昇局面で必ず煽られるのが「変動金利破綻論」です。確かに将来的な返済負担は増加しますが、固定金利はすでに長期金利の上昇分を織り込んで2%前後に達しています。既存の変動金利(優遇後0.5%前後)と現在の固定金利の間には依然として1.5%前後の金利差があり、今から固定に借り換えると毎月の返済額がその瞬間に跳ね上がります。現在の残債、残存返済期間、手元資金の厚みを無視した安易な借り換えは、かえって家計を圧迫する悪手となり得ます。

