ダブルワークを実践するうえで最も多くの人が陥る罠が、「106万円の壁」と「130万円の壁」の判定基準の混同です。この2つは適用される法律も判定方法も全く異なります。
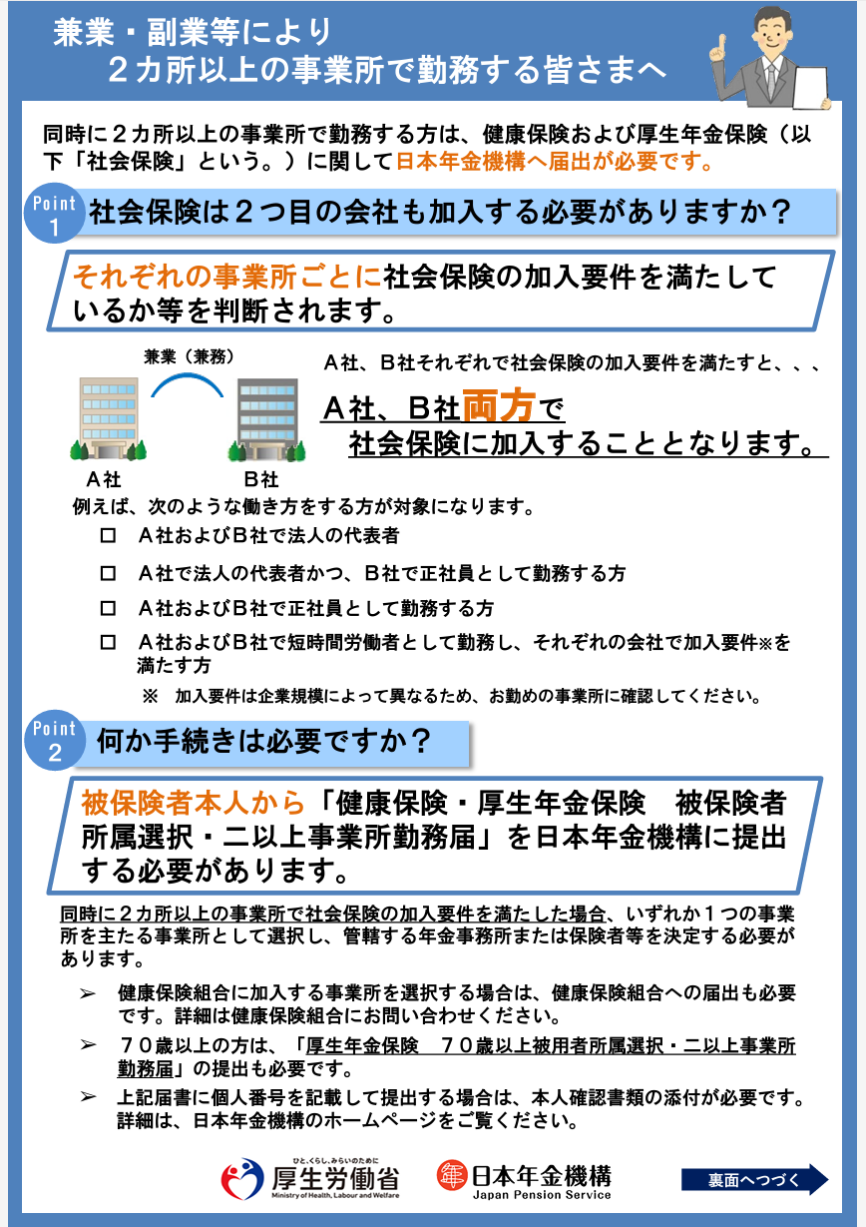
「106万円の壁」は、従業員51人以上の企業などを対象とした社会保険の短時間労働者に対する適用拡大基準(月額賃金8.8万円以上=年換算約106万円)を指します。これは事業所ごとに判定されるため、A社で月7万円、B社で月6万円を得て合計13万円(年156万円)であっても、各社単独では8.8万円未満かつ週20時間未満であれば、106万円の壁を理由に社保へ加入させられることはありません。
一方、家族の扶養(健康保険の被扶養者や国民年金の第3号被保険者)に入っている場合に問題となるのが「130万円の壁」です。こちらは社会保険法上の扶養判定であり、すべての勤務先の収入、交通費、副業収入を合算した総年収で厳格に審査されます。2社とも週20時間未満に抑えていても、合計年収が130万円(月額約10万8,334円以上)を超えた瞬間に扶養から強制的に外れることになります。

