遺族年金5年で打ち切り?法改正の真相と受給条件を完全解説とはどんな影響があるのか? 主要なファクトを簡潔に解説します。
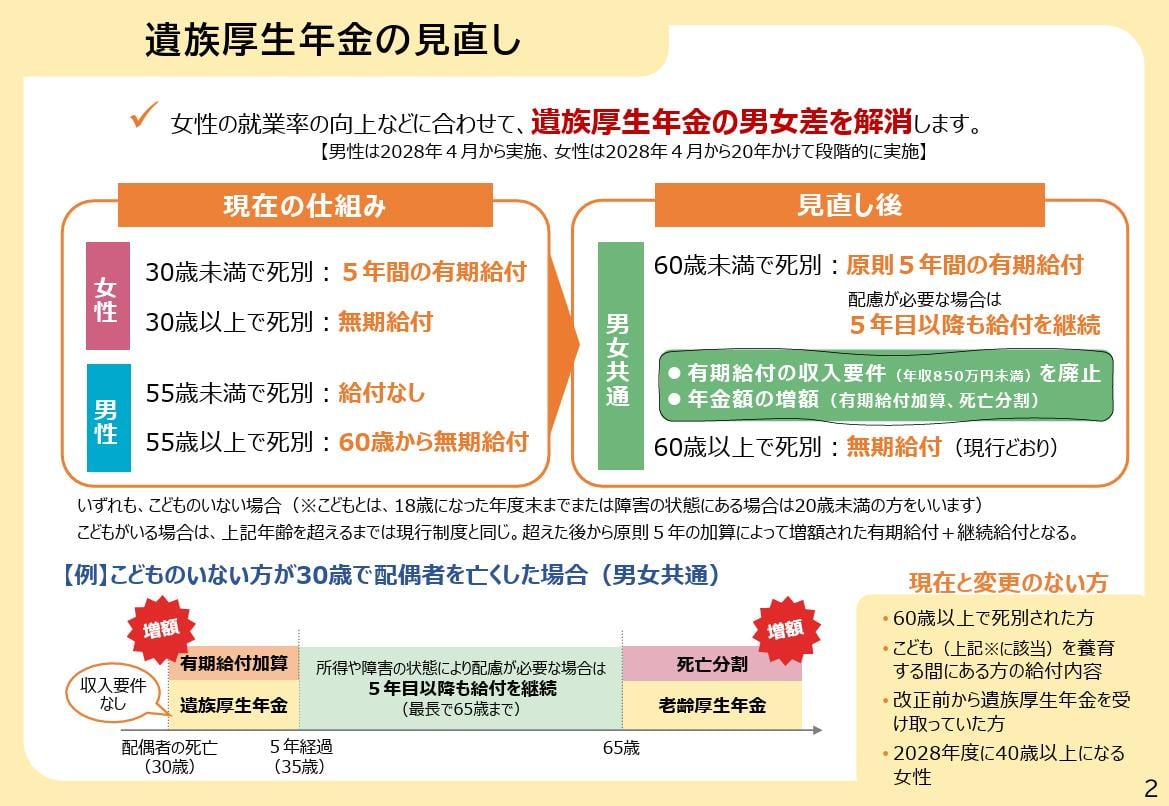
自身や家族が亡くなった際、実際にどの年金が「いつまでもらえるのか」を正しく把握するためには、2種類の遺族年金の違いを整理しておく必要があります。以下の比較表は、現行制度および見直しの焦点となっている受給要件を体系的にまとめたデータです。
制度区分受給対象者の主な要件支給期間と打ち切りの条件編集部の解説・評価遺族基礎年金
(国民年金)生計を維持されていた「子のある配偶者」または「子」末子が18歳到達年度末(障害等級1・2級は20歳)を迎えるまで子どもの成長に伴って必ず打ち切られる性質を持つ給付。子なし世帯には原則支給されない。遺族厚生年金
(現行・子なし妻)30歳未満:5年の有期給付
30歳以上:終身給付30歳未満は5年で完全打ち切り。
30歳以上は原則として生涯支給30歳という年齢のみで「終身」と「5年」の格差が生じており、改革の主要論点となっている。遺族厚生年金
(現行・子なし夫)妻の死亡時に55歳以上であること(支給は60歳から)60歳以降、終身給付(遺族基礎年金併給時は55歳から)55歳未満の夫は受給権すら発生しないため、法改正によって5年有期給付が新設される見込み。中高齢寡婦加算
(加算給付)夫死亡時に40歳以上65歳未満の子のない妻など(要件あり)妻が65歳に達するまで支給(自身の老齢基礎年金へ切り替え)年額約60万円前後の手厚い加算だが、男女平等の観点から将来的な廃止・見直しが濃厚。
表から分かる通り、遺族基礎年金 受給資格 違いを理解しないまま「遺族年金」と一括りにすると、情報が混同しやすくなります。遺族基礎年金はもともと「子どもが自立するまで」という明確な有期性を持っていますが、遺族厚生年金は配偶者の年齢や性別によって期間が細かく分かれています。