リサイクル預託金の勘定科目は?車両合算の罠と正しい仕訳・税務の鉄則についての疑問解決ガイドをお届けします。
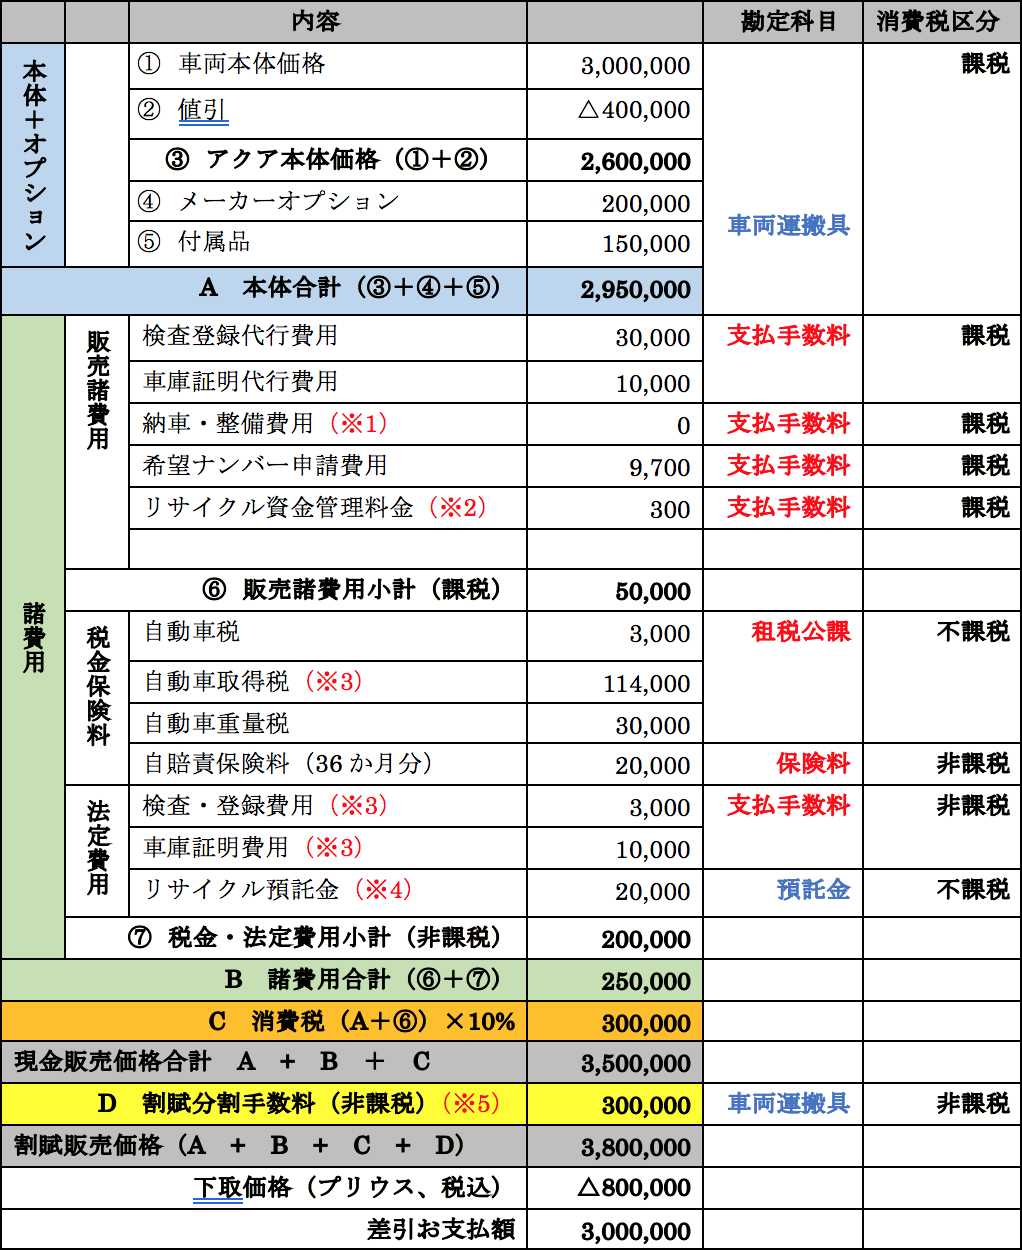
車両購入時の諸費用請求書には、本体価格や法定費用、各種代行手数料が複雑に並びます。リサイクル料金を含めた典型的な購入内訳と会計・税務処理の基準を整理しました。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価預託金本体
(シュレッダーダスト・エアバッグ・フロン類・情報管理)勘定科目:預託金
消費税:不課税普通車:約10,000円〜18,000円
軽自動車:約7,000円〜10,000円車両運搬具と明確に分離して固定資産に資産計上。減価償却を行わないことが最大の鉄則。資金管理料金
(センター管理費用)勘定科目:支払手数料
消費税:課税(10%)新車時:約290円
廃車引取時:約410円購入年度の即時損金(経費)。インボイス制度対応の明細確認を怠ると控除漏れに繋がる。車両本体価格
(オプション装備含む)勘定科目:車両運搬具
消費税:課税(10%)車種・装備による法定耐用年数に基づき減価償却。リサイクル預託金と混在させると償却額が狂うため完全分離必須。自動車税・環境性能割・重量税勘定科目:租税公課
消費税:不課税排気量・重量・燃費基準による公租公課のため課税仕入れにならない。取得原価に含めることも可能だが租税公課処理が一般的。自賠責保険料勘定科目:保険料
消費税:非課税契約期間(24〜37ヶ月等)による金融取引類似行為として非課税。「不課税」と「非課税」の入力ミスにも留意が必要。