所得証明書を取得するにあたって、インターネット上の誤情報や思い込みによって最も多くの人が致命的なミスを犯すのが、「年度の数え方」と「引越し時の請求先自治体」という2つの盲点です。
第一の盲点は、「令和〇年度」と「令和〇年分」のズレです。
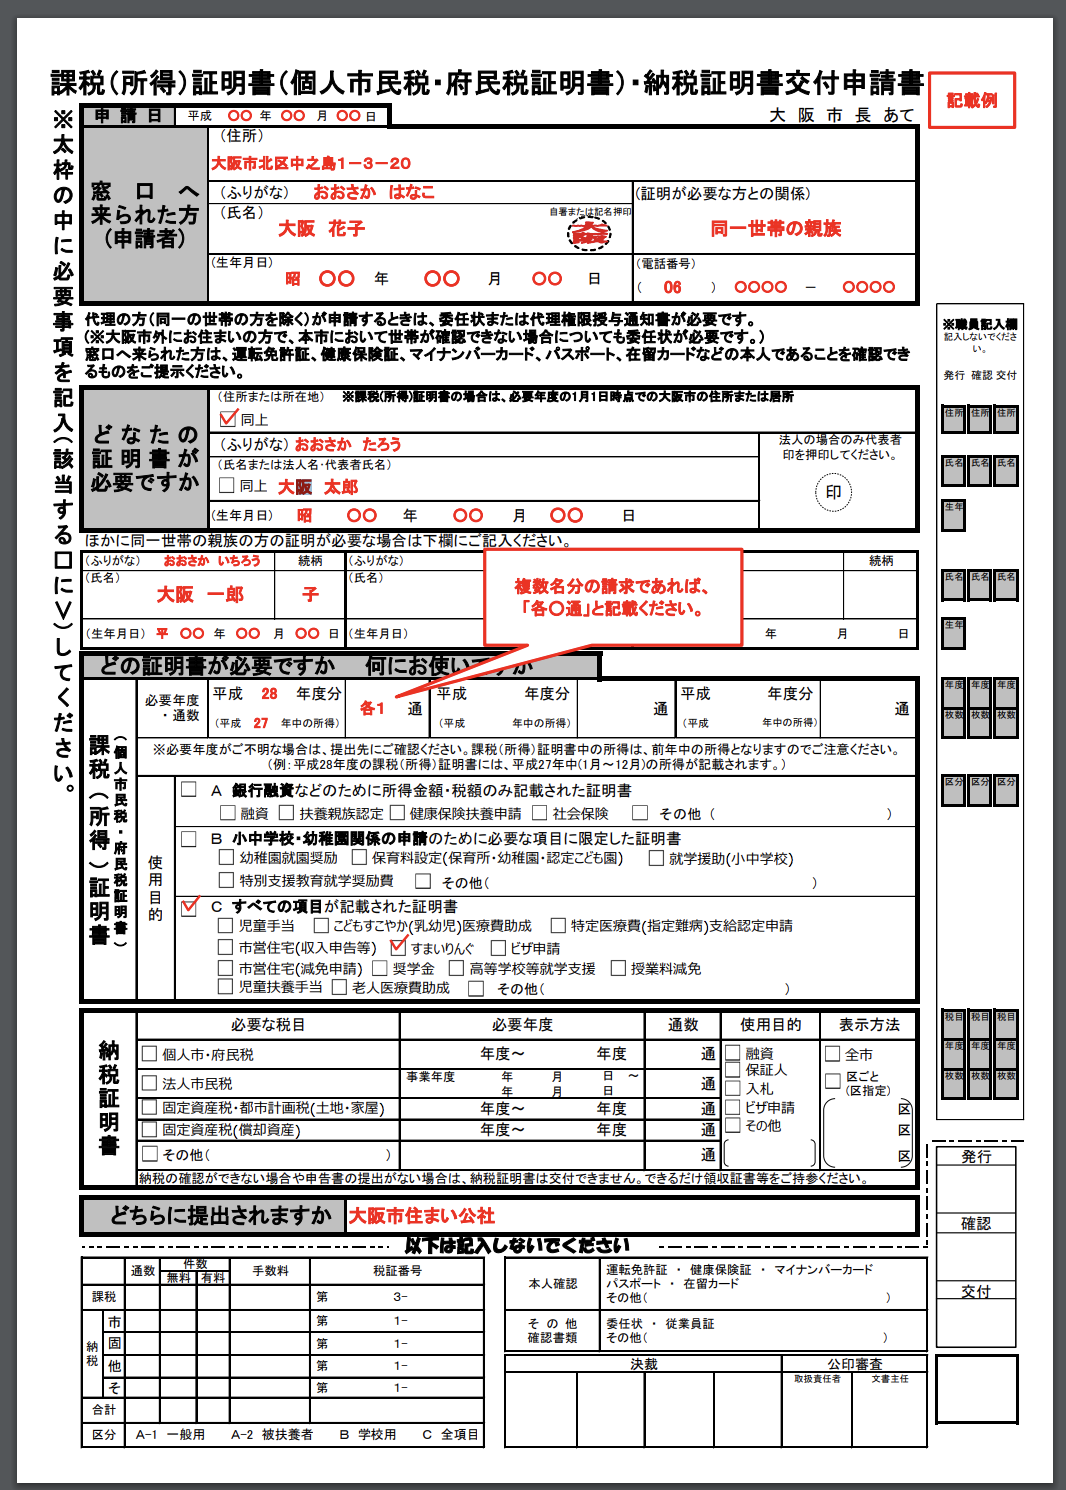
税務の世界における鉄則として、「〇年度の証明書」には「その前年(1月1日〜12月31日)の所得」が記載されます。例えば、2026年(令和8年)の6月に取得可能となる「令和8年度 所得証明書」に記載されているのは、2025年(令和7年1月〜12月)の所得です。提出先から「2025年分の収入が証明できるものを出してください」と言われた場合、取得すべきは「2025年度」ではなく「2026年度(令和8年度)」の証明書となります。ここを取り違えて1年古い証明書を取得してしまうミスが、窓口再取得の理由の第1位を占めています。
第二の盲点は、請求すべき自治体の基準日です。
地方税法上、住民税の賦課権は「その年の1月1日時点で住民票があった自治体」に帰属します。したがって、例えば2026年3月に東京都新宿区から神奈川県横浜市へ引っ越した場合、2026年6月に発行される証明書は、現在住んでいる横浜市ではなく、1月1日時点の住所地である新宿区に請求しなければなりません。
引越し直後に現住所の役所窓口へ足を運んでも、「当市には課税データがありません」と門前払いを食らうことになります。また、マイナンバーカードを用いたコンビニ交付についても、前住所地の証明書出力に対応しているかどうかは自治体のシステム連携状況に依存するため、未対応の自治体であれば前住所地への郵送請求を余儀なくされます。

