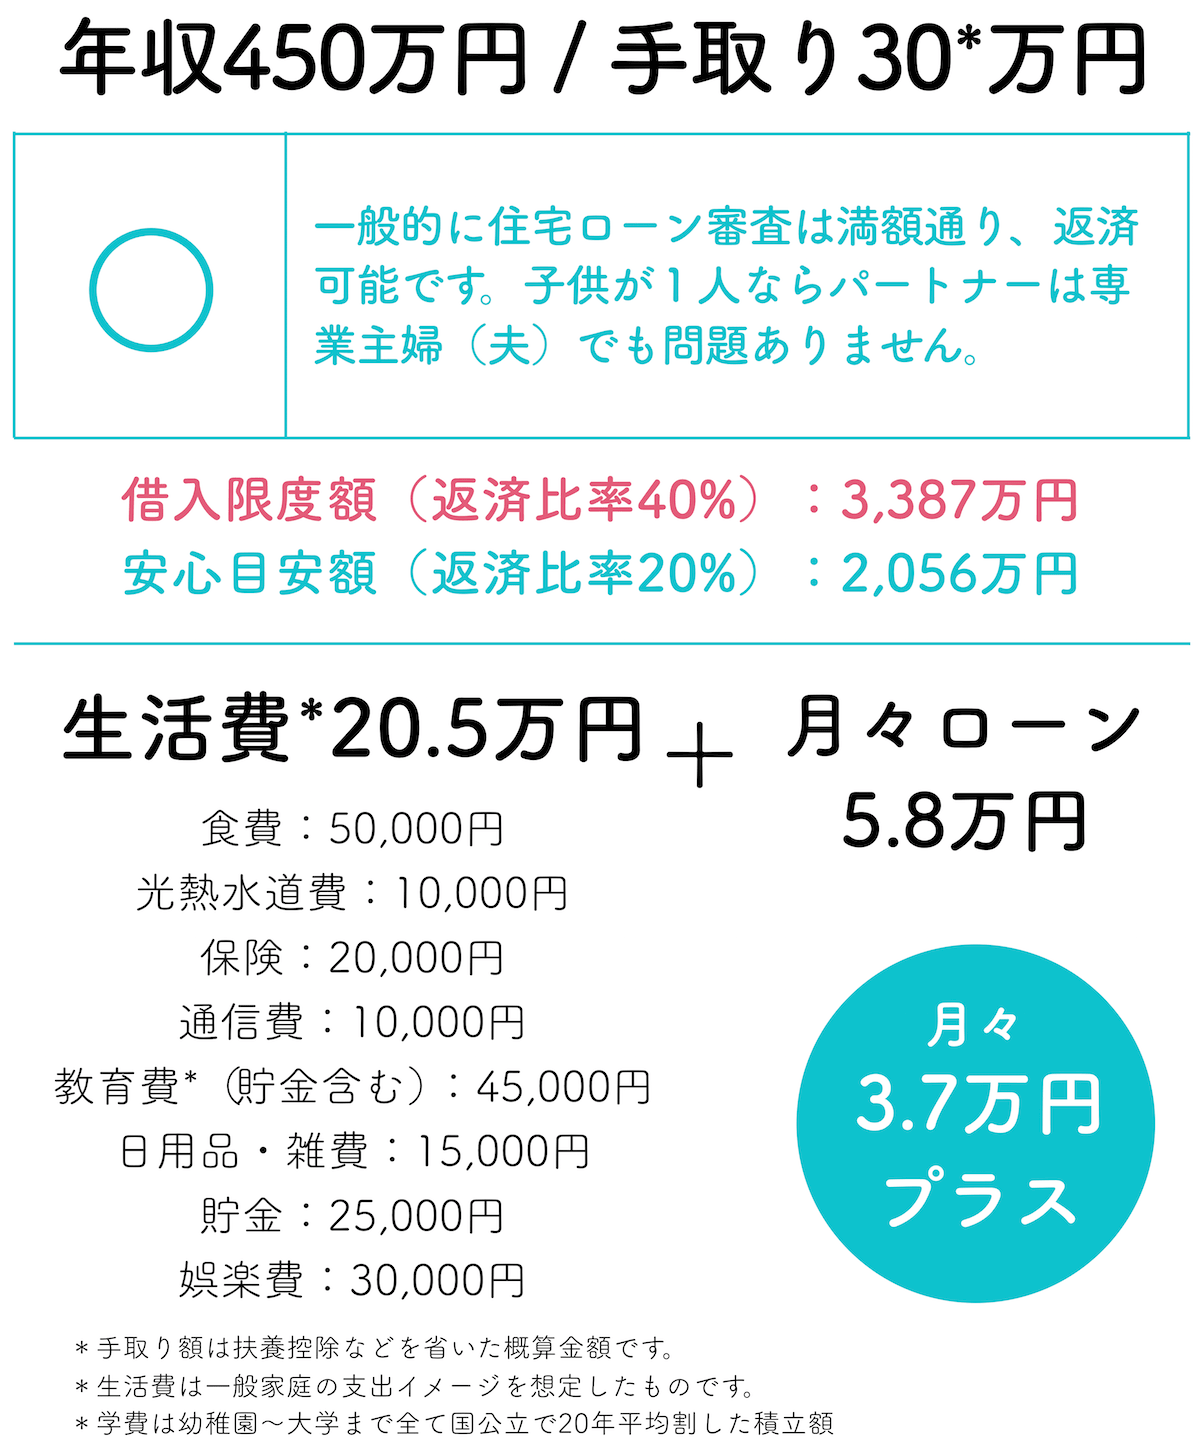
Q1:年収450万円で4000万円の住宅ローン審査に通る可能性はありますか?
A1:フラット35を利用し、他のマイカーローンやカードローンなどの借入が一切なければ、返済負担率35%ギリギリで審査を通過する可能性はゼロではありません。しかし、これは「貸す側の審査基準を満たした」だけであり、実際の家計収支としては毎月の手取り月収(約24万円)の半分以上が住居費に消えるため、返済破綻の確率が極めて高い極限状態となります。プロの視点からは全く推奨できません。
Q2:頭金なしのフルローンで諸費用まで借り入れるのは危険ですか?
A2:極めて危険です。住宅を購入した瞬間に資産価値は新築プレミアムが剥がれて1〜2割下落します。フルローンで購入すると「借入残高 > 自宅の売却可能額」というオーバーローン状態に陥り、万が一収入が減って家を手放したくても、残債を現金で補填できなければ売却すらできなくなります。最低でも手付金や諸費用(物件価格の5〜8%程度)は現金で用意し、別に生活防衛資金を半年分残すのが鉄則です。
Q3:金利のある世界となった2026年、変動金利と固定金利のどちらを選ぶべきですか?
A3:年収450万円で3000万円前後の借入を検討しているなら、「全期間固定金利」または「借入額を2300万円程度に下げた上での変動金利」を選択すべきです。借入額が年収に対して限界に近い世帯ほど、将来の金利上昇(毎月返済額の増加)に対する耐久力がありません。変動金利を選ぶ場合は、金利が1〜2%上昇した返済額でも毎月黒字を維持できるだけの余力があることが大前提となります。

