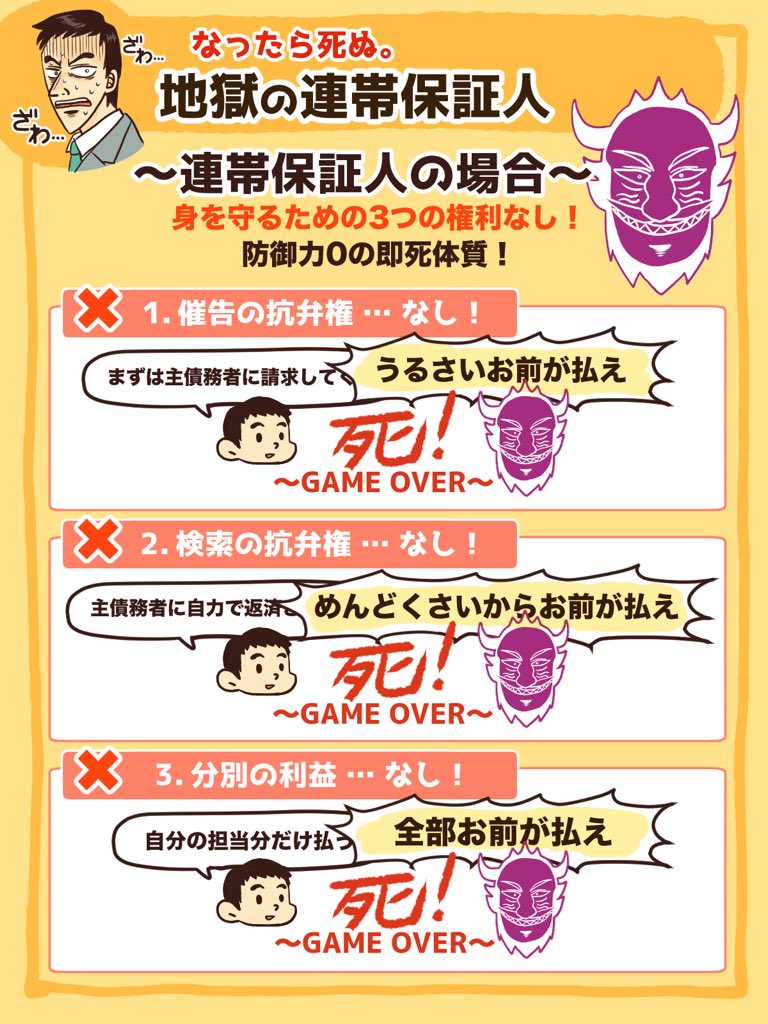
金融・法務の専門家が口を揃えて「身内であっても連帯保証人には絶対になるな」と警告する背景には、理不尽とも言える過酷な法的性質が存在します。
最も恐ろしいのは、主債務者が自己破産を選んだ場合の連帯保証人への影響です。主債務者が裁判所で自己破産を申し立てて免責が認められると、本人の返済義務はゼロになります。しかし、連帯保証人の返済義務は1円も消滅しません。それどころか、主債務者の破産によって期限の利益(分割払いの権利)が失われるため、債権者から残債の一括請求が直接連帯保証人へ降りかかります。結果として、主債務者に巻き込まれる形で連帯保証人自身も自己破産に追い込まれる悲劇が後を絶ちません。
さらに見落とされがちなのが、連帯保証人の死亡に伴う相続放棄のリスクです。連帯保証人という法的な立場や債務は、本人が死亡しても消え去ることはなく、マイナスの財産として子どもや配偶者などの法定相続人へ引き継がれます。親が誰かの連帯保証人になっていた事実を知らずに遺産を相続してしまうと、ある日突然、見知らぬ借金の請求書が届くことになります。これを回避するには、相続の開始を知った日から3か月以内に家庭裁判所で相続放棄の手続きを完了させなければなりません。

