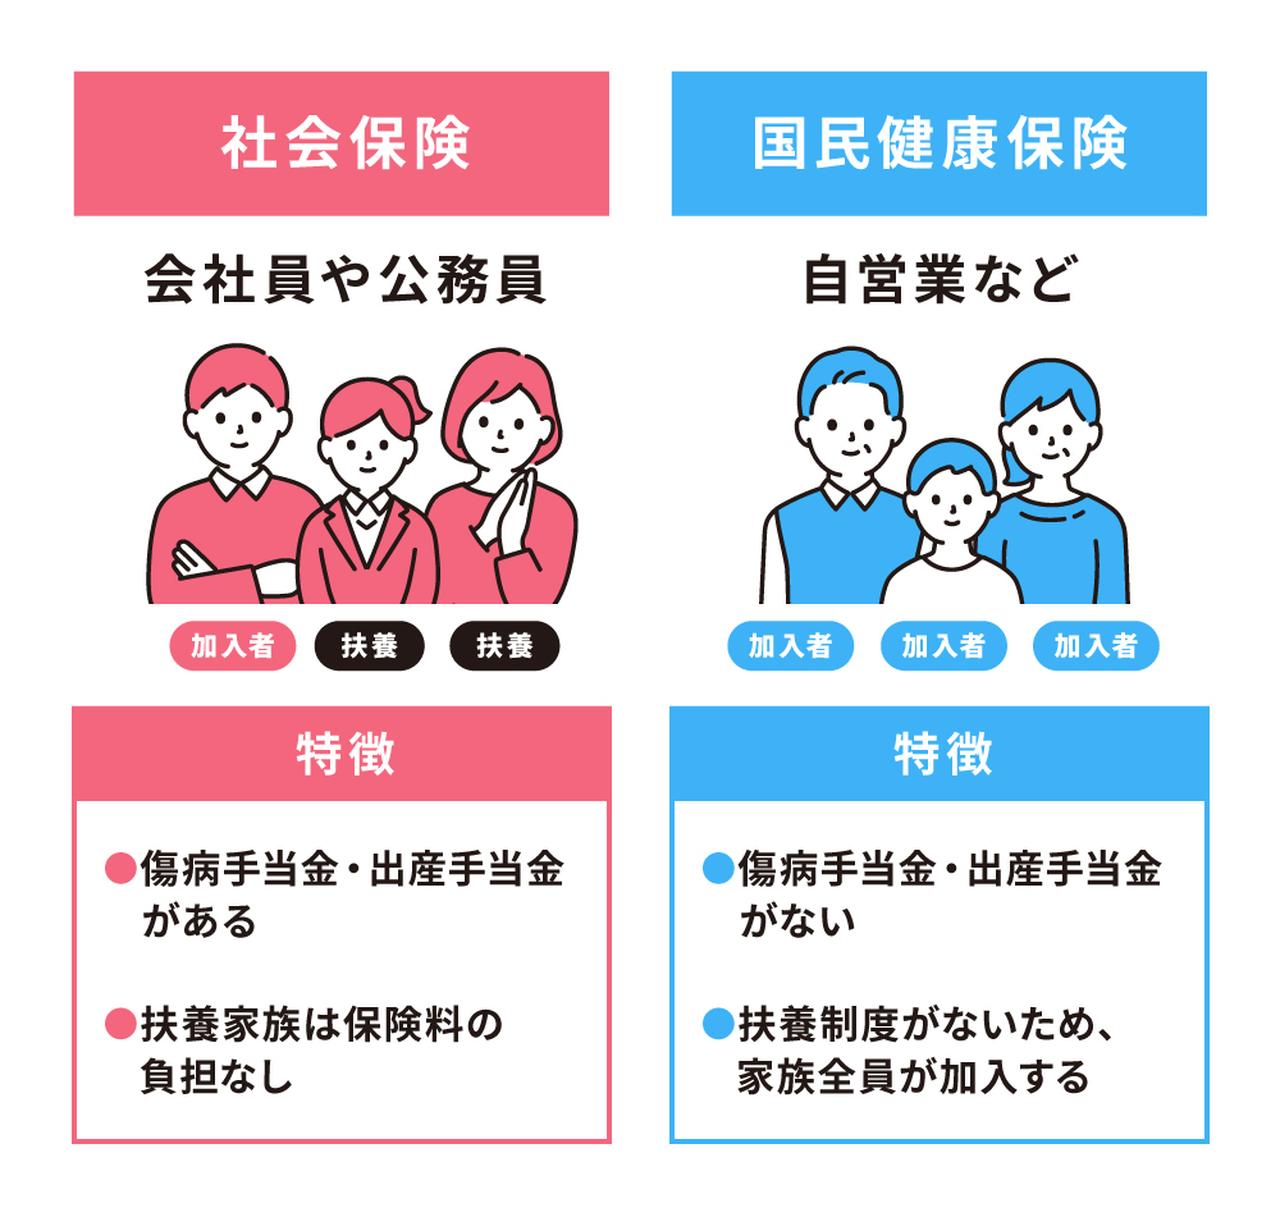
毎月の支出に直結する社保と国保の保険料比較を行うと、計算根拠そのものが全く異なることが浮き彫りになります。それぞれの算出メカニズムを理解しなければ、手取り収入の正確な予測は不可能です。
まず社保(協会けんぽ等)の保険料は、毎年4月〜6月の給与平均を基に設定される「標準報酬月額」に都道府県ごとの保険料率を掛けて算出されます。特筆すべきは、算出された金額の50%を会社が支払ってくれる点です。たとえば保険料総額が月額6万円であったとしても、個人の給与から天引きされるのは実質3万円で済みます。
一方、市区町村が管轄する国民健康保険料の計算方法は極めて複雑です。主に以下の要素を組み合わせて世帯単位で年額が決定されます。
- 所得割:前年の総所得金額等に応じて課される金額
- 均等割:加入者1人あたりに一律で課される定額料金
- 平等割(自治体による):1世帯あたりに一律で課される定額料金
国保の保険料は「前年の確定申告所得」をベースに算定されるため、前年に高収入を得て独立・退職した初年度などは、現在の収入がゼロに近かったとしても容赦なく高額な納付書が届く構造になっています。さらに自治体ごとの財政状況によって保険料率が大きく変動し、住む場所が隣の市に変わるだけで年間の支払額が数万円単位で跳ね上がるケースも珍しくありません。これが社保・国保の負担額の真相における最大の落とし穴です。

