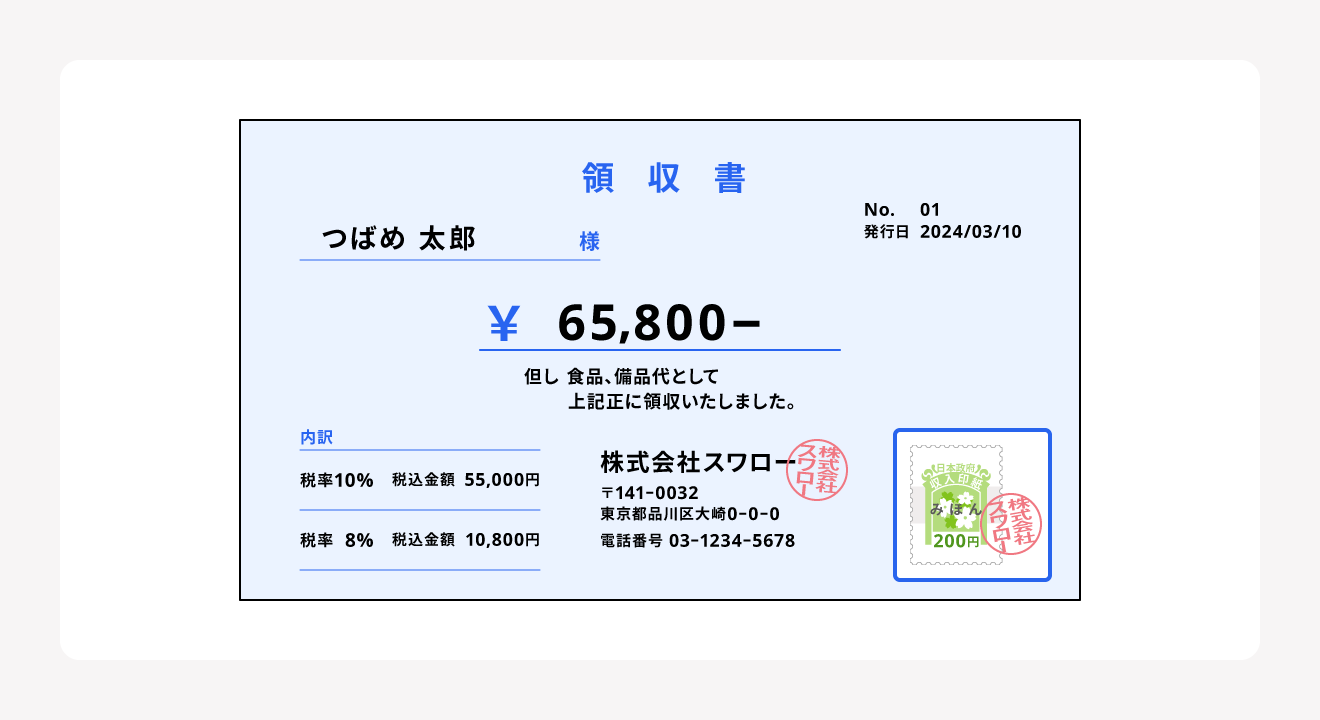
もし収入印紙を貼るべき領収書に貼り忘れてしまった場合、どのような制裁が待っているのでしょうか。印紙税法では、印紙の貼り忘れに対して「過怠税(かたいぜい)」という重い罰則を規定しています。
税務調査などで印紙の貼付漏れが発覚した場合、事業者は本来納めるべき印紙税額に加え、その2倍に相当する過怠税を徴収されます。つまり、当初の税額の3倍(本税100%+追徴200%)を納付しなければなりません。なお、税務調査の事前通知を受ける前に、自ら貼り忘れに気付いて所轄税務署長に申し出た場合は、過怠税が軽減され「本来の印紙税額の1.1倍」で済みます。
さらに見落とされがちなのが、「印紙を貼ったものの、消印(割印)を忘れた」というミスです。収入印紙は、文書と印紙の彩紋(模様部分)にまたがって消印を押して初めて納税が完了したとみなされます。消印を怠った場合、印紙の額面と同額の過怠税が科されます。
消印の正しい方法について、現場でよくある疑問と正規ルールは以下の通りです。
- 使用する印鑑:会社の角印や丸印だけでなく、担当者の認印、シャチハタ(浸透印)、ゴム印でも有効。
- 自署(サイン)の有効性:印鑑がない場合、ボールペン等による担当者の自署(氏名や通称、社名)でも法的に完全な消印として認められる。
- NGな消印:鉛筆や「フリクションボール」など消せるペンでの署名、単に斜線や二重線を引いただけのもの、印紙の上にだけ押して領収書本体にかかっていないものは無効。

