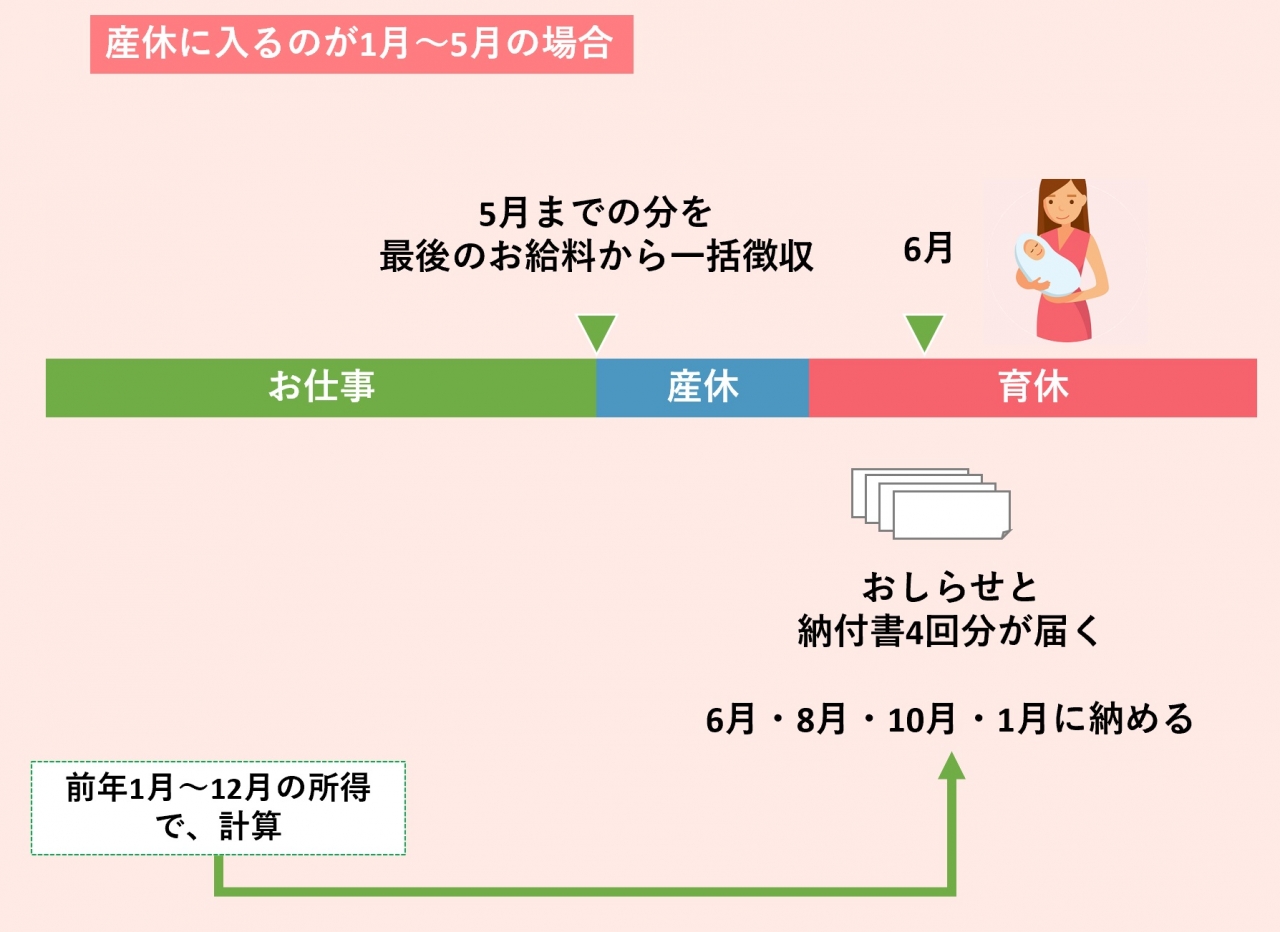
具体的にどれほどの支出を想定しておくべきなのでしょうか。単身または配偶者控除等を適用しない一般的な会社員の標準的なモデルケースとして、産休中の住民税いくらかシミュレーションを試算しました(基礎控除のみ、標準税率10%で算出。お住まいの自治体や各種控除により多少前後します)。
- 前年年収300万円の場合: 年間の住民税額は約12万〜14万円。特別徴収(給与天引き)時の月額は約1万〜1.2万円。普通徴収(年4回納付)に切り替わると、1回あたり約3万〜3.5万円の支払いが発生。
- 前年年収400万円の場合: 年間の住民税額は約18万〜20万円。月額換算で約1.5万〜1.7万円。普通徴収の納付書1枚あたり約4.5万〜5万円。
- 前年年収500万円の場合: 年間の住民税額は約24万〜26万円。月額換算で約2万〜2.2万円。普通徴収の納付書1枚あたり約6万〜6.5万円。
- 前年年収600万円の場合: 年間の住民税額は約30万〜33万円。月額換算で約2.5万〜2.8万円。普通徴収の納付書1枚あたり約7.5万〜8.2万円。
会社員時代は毎月の給与から自動で1万〜2万円強が差し引かれていたため、痛税感を意識しづらい傾向があります。しかし、産休に入って普通徴収へ移行した場合、自宅に「第1期分:5万5,000円」と記載された納付書が届きます。無収入の心理的圧迫感と相まって、家計に与えるインパクトは想像以上に苛烈です。

