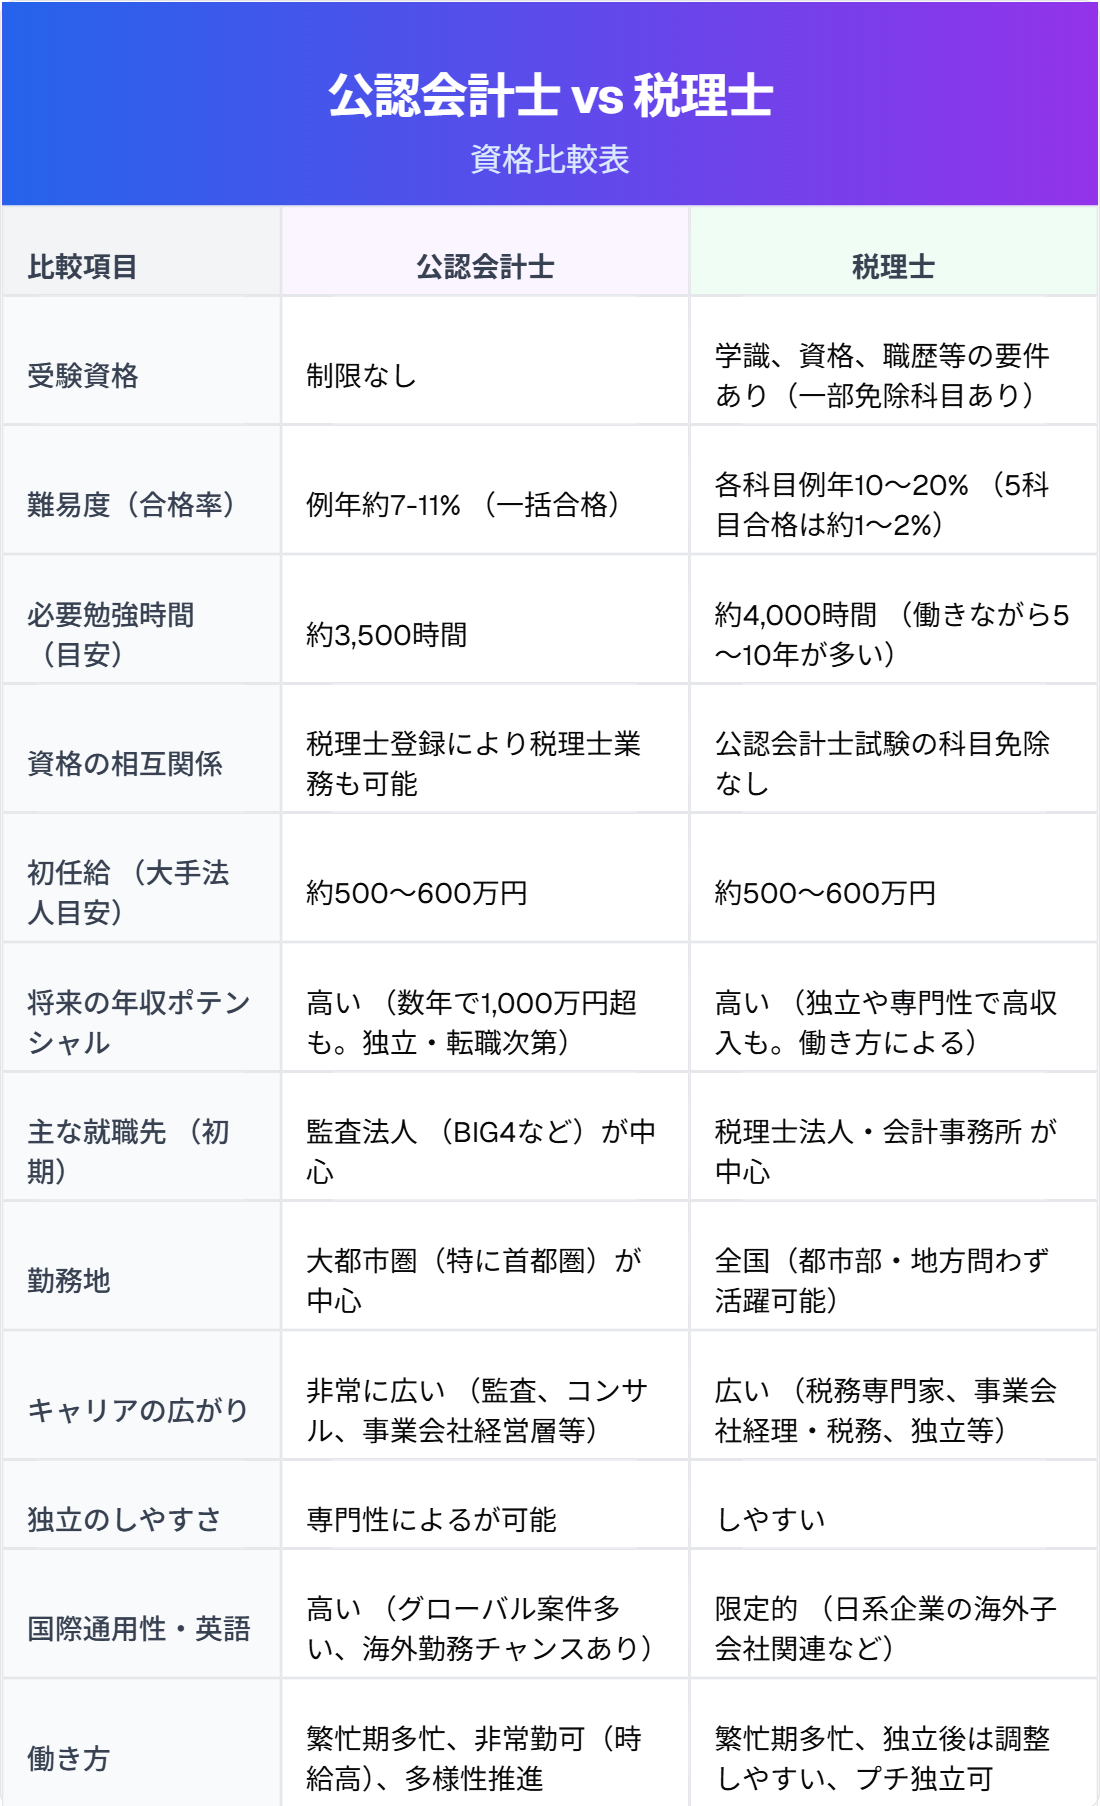
日常の会話では混同されがちな両者ですが、法律が定めた独占業務と仕事内容の真相に目を向けると、その立ち位置はまったくの別物であることが分かります。最大の違いは「誰のために、どのような権限で行使される仕事か」という目的にあります。
公認会計士の核心となる独占業務は、公認会計士法第2条に規定される「財務諸表監査」です。上場企業などの大企業が作成した決算書が、会計基準に従って適正に作られているかを第三者の公正な立場からチェックし、監査意見を表明します。監査クライアントには投資家や金融機関など無数の利害関係者が存在するため、会計士は不正や粉飾を見逃さない「資本市場の番人」としての役割を担います。監督組織である日本公認会計士協会の指導のもと、極めて高い独立性と倫理観が求められます。
対する税理士の独占業務は、税理士法第2条に定められた「税務代理」「税務書類の作成」「税務相談」の3つです。納税義務者である中小企業や個人事業主、資産家の代理人として、税務署に対する適正な申告や納税をサポートします。所管する日本税理士会連合会が掲げるように、独立した公正な立場で納税者の信頼に応え、税法という複雑な迷路からクライアントを守る「町医者的な伴走者」です。
つまり、大手企業監査と中小企業税務の差は、そのまま両者のワークスタイルを決定づけています。会計士は巨大組織のシステムや内部統制をチームで検証し、税理士は中小企業の社長と1対1で向き合って資金繰りや事業承継、節税対策に知恵を絞ります。扱う数字の意味も、クライアントとの人間関係の深さも、本質的に異なるのです。

