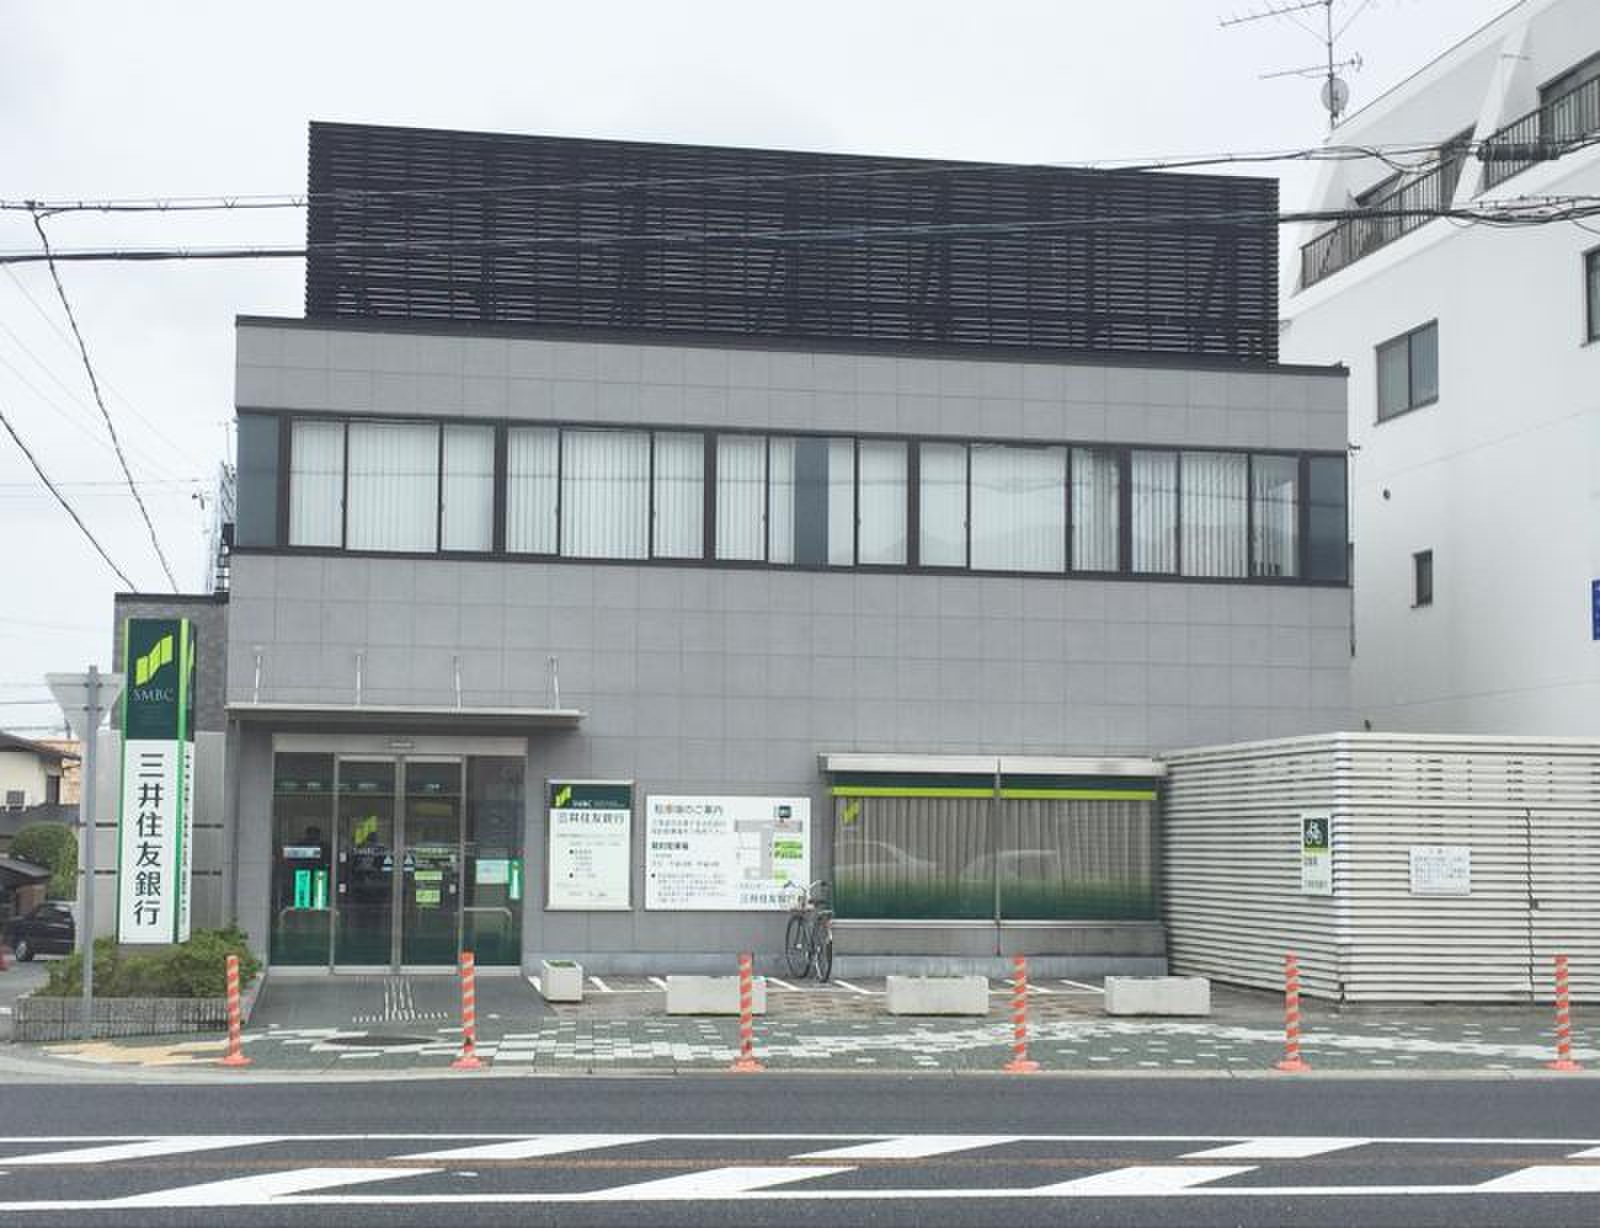
宝塚支店で起きている変化は、単なる地方の一支店の問題にとどまらず、日本の金融界全体を覆う構造変革の縮図と言えます。背景にあるのは、超低金利環境の長期化とデジタル化に伴う「銀行店舗のコスト見直し」です。かつてのように広大なフロアに十数名の窓口行員を並べるフルスペックの店舗形態は、維持コストの観点からメガバンク各行にとって過大な重荷となっています。
三井住友銀行は「店舗改革」として、支店の統廃合を進める一方で、拠点をゼロにするのではなく「個人向け相談特化型店舗」へのシフトを進めてきました。逆瀬川支店を宝塚支店内に集約した経緯も、物理的な賃料や設備維持費を削りつつ、地域における営業ライセンスと顧客接点を手放さないための合理的な防衛策です。
社会心理学的な観点から見れば、対面窓口に安心感を求めるシニア層の「心理的依存」と、すべてをスマートフォン1つで完結させたい現役世代の「タイパ志向(タイムパフォーマンス志向)」の分断が、店舗の現場で顕在化しています。デジタル機器への苦手意識から窓口に足を運ぶ高齢者に対し、行員がタブレット操作をレクチャーする光景は、もはや日常となっています。地域金融の未来において、銀行窓口は「事務処理の場」から「デジタルと高齢者をつなぐコンシェルジュの場」へと不可逆的な変容を遂げています。
【プロの結論】窓口利用が向いている人・デジタル完結に切り替えるべき人の判断基準
無駄な時間と労力を浪費しないために、利用者は自身の用件に応じて「窓口に行くべきか否か」を冷徹に見極める必要があります。以下のチェックリストを基準に、最適なチャネルを選択してください。

