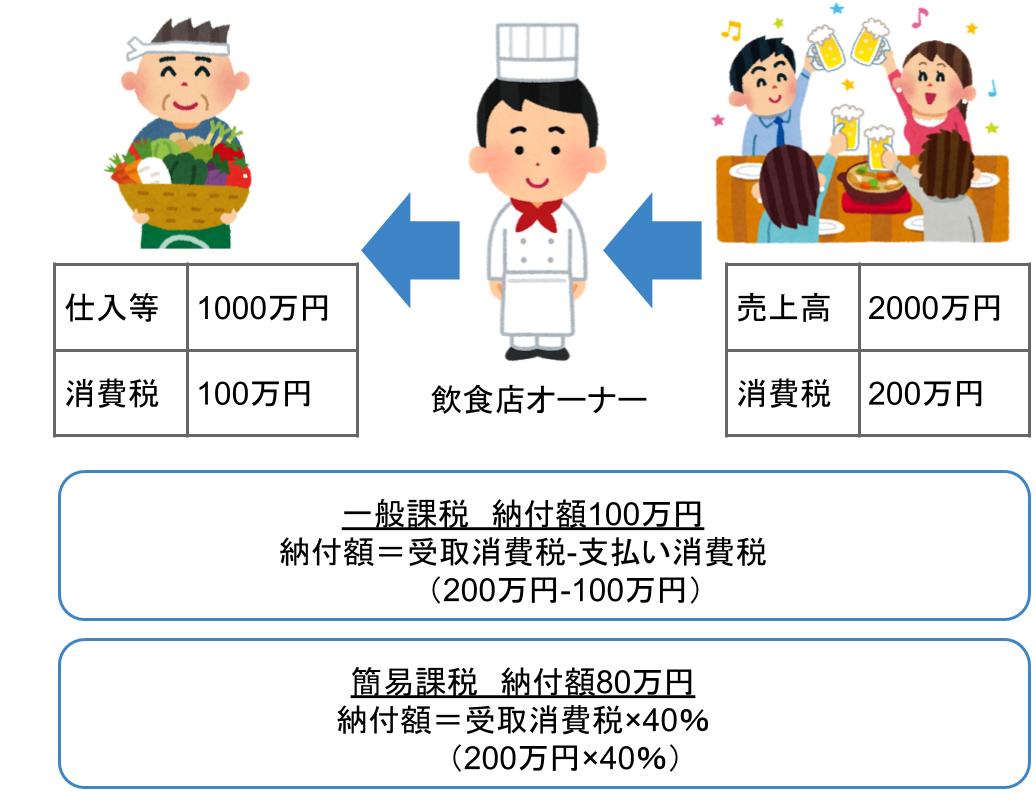
日本の中小飲食店には長年、「値上げはお客様への裏切りである」という過度な精神論や、価格転嫁に対する強い罪悪感が根付いていました。しかし、物価高騰と人件費の上昇が続く中、消費税の負担まで店側が身銭を切って吸収するビジネスモデルは構造的限界を迎えています。
消費税制度への向き合い方において、経営者が明確に下すべき判断基準は以下の通りです。
インボイス登録を維持すべき店舗
- 客層にビジネスマンや法人が多い店舗:領収書を経費精算する顧客が中心の居酒屋、鮨店、接待利用の多いレストランは、登録を取り消せば客離れに直結します。
- 法人向け卸やケータリングを手掛ける店舗:相手先企業から仕入税額控除を求められるため、インボイス登録の維持が取引継続の絶対条件となります。
免税事業者への回帰または簡易課税を徹底すべき店舗
- 一般個人・ファミリー層が主力の地域密着型店舗:住宅街のラーメン店、ベーカリー、純喫茶など、客の9割以上が領収書を求めない業態であれば、売上1,000万円以下を維持して免税事業者にとどまる戦略が極めて合理的です。
- 仕入原価率が低く人件費が高い店舗:インボイス登録を継続する場合でも、本則課税のまま放置するのは資金流出の元凶です。売上5,000万円以下であれば、直ちに簡易課税(第4種事業)を選択し、みなし仕入率60%を適用して納税額を圧縮すべきです。

