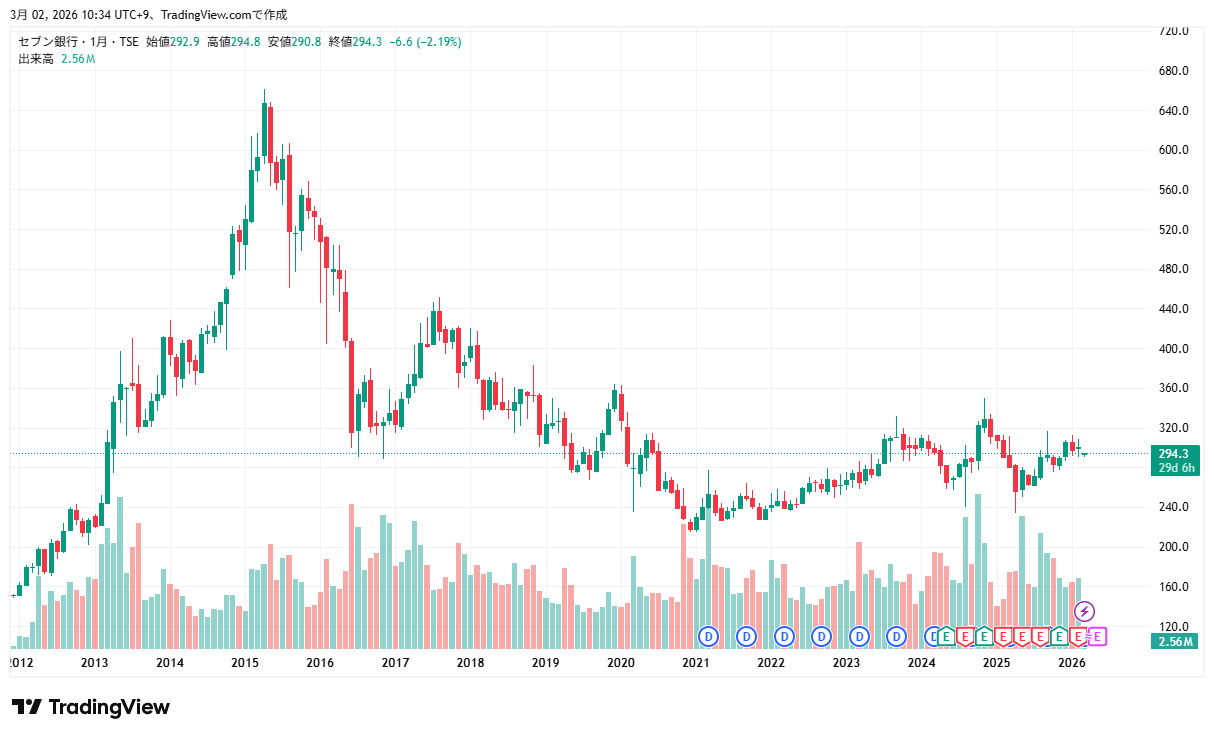
現在、セブン銀行を取り巻く環境で最もホットな焦点が、親会社であるセブン&アイ・ホールディングス(3382)を巡る買収・再編劇です。カナダのコンビニ大手アリマンタシォン・クシュタール(ACT)による買収提案や、創業家主導の対抗策(MBO構想・非中核事業のスピンオフ構想)が表面化して以来、市場では「セブン銀行の株主構成はどう変わるのか」という思惑が交錯しています。
セブン&アイHDがコンビニ専業化を進める過程で、金融子会社であるセブン銀行の保有株式の一部売却や、持ち分法適用会社への移行、あるいは独立性の強化といったシナリオが現実味を帯びて語られてきました。この親子上場解消や資本再編の動きは、セブン銀行にとって必ずしもマイナスばかりではありません。
むしろグループの枠組みが緩やかになることで、これまでは「セブン&アイ系列」という制約から踏み込みにくかった外部アライアンスの自由度が増すという決定的な利点があります。その好例が、SBI新生銀行との戦略的提携拡大や、地域金融機関とのATM共同化・受託事業の加速です。地銀各社が自前の店舗やATM網の維持コストに苦しむなか、セブン銀行の共通インフラへ移行する「ATMアウトソーシング」の需要は着実に拡大しています。
報道各社の取材や業界関係者の証言によると、「コンビニの片隅にある機械」から「あらゆる金融機関や決済事業者が相乗りするオープンな金融端末」への転換が着々と進んでおり、再編劇はセブン銀行にとって新たな成長フェーズへの跳躍台となる可能性を秘めています。

