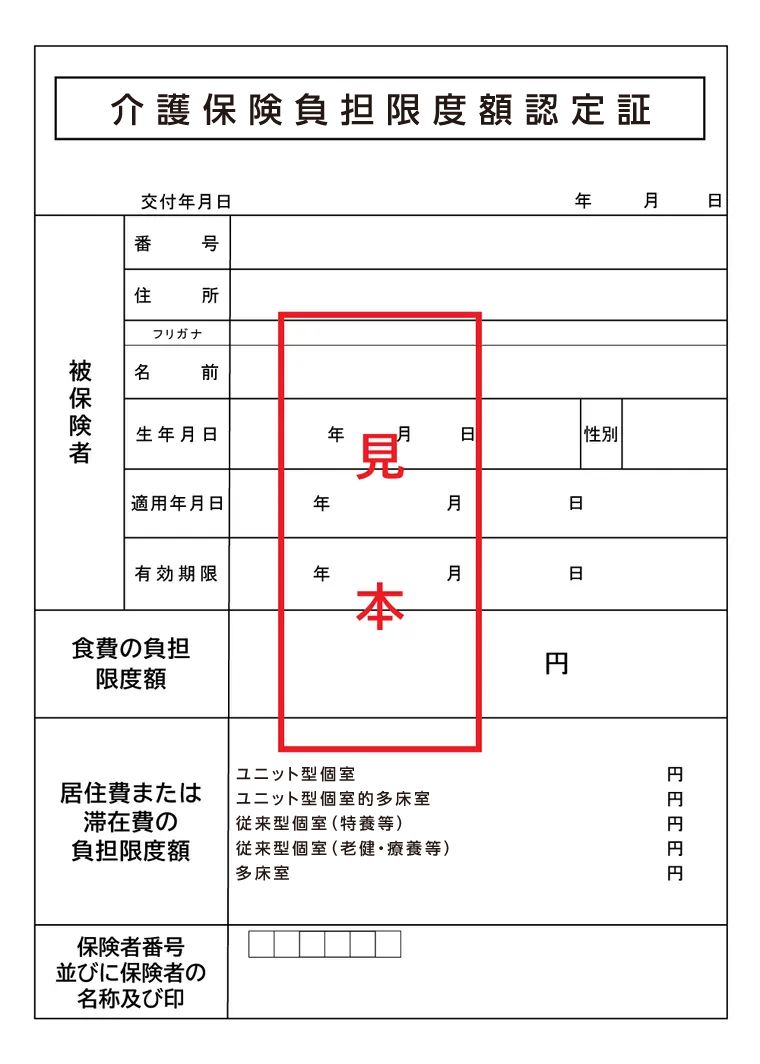
市区町村の窓口で申請書を提出したものの、不支給決定が下りて「なぜ通らないのか」と困惑する相談者は少なくありません。制度の要件には、日常の税制手続きや世帯認識とは異なる独自のルールが存在します。
1. 世帯分離をしていても「別世帯の配偶者」が課税されている
介護保険制度における最も厳格なルールのひとつが配偶者の扱いです。住民票上で世帯分離を行い、本人は住民税非課税世帯になっていたとしても、配偶者が住民税課税者であれば認定を受けることはできません。婚姻関係にある限り、別居中であっても配偶者の所得と資産は合算して判定されます(事実婚・内縁関係を含む)。
2. 遺族年金・障害年金などの「非課税年金」の申告漏れ
税務上、遺族年金や障害年金は非課税所得として扱われます。そのため「確定申告の必要がないから収入ゼロ」と誤認しがちですが、特定入所者介護サービス費の判定においては非課税年金もすべて「年金収入等」に合算されます。遺族厚生年金等を受給していることで、第2段階から第3段階へ落ちたり、第3段階②の基準を超過したりするケースが多発しています。
3. 預貯金・有価証券の資産照会による上限超過
申請書には保有する全金融機関の口座残高を記載し、通帳のコピーを添付します。自治体は地方税法および介護保険法に基づき、マイナンバーを活用して全国の金融機関へ一斉照会(資産調査)を実施する権限を持っています。「休眠口座にある少額の定期預金」「ネット証券の投資信託」「解約前の生命保険積立金」「金地金」などが後から発覚し、資産要件の上限を超えて却下される事例は後を絶ちません。
4. 通帳コピーの記帳不備・直近取引の未記帳
書類提出時の形式的不備による差し戻し・却下も現場で頻発しています。提出日前から直近2カ月程度の記帳が漏れていたり、年金受給口座以外のサブ口座を「使っていないから」と除外して提出したりすると、審査保留や不受理の原因になります。特に、直前に大きな現金引き出し(タンス預金化)がある場合、使途の説明を求められることがあります。

