日本の税金は約50種類存在し、「直接税か間接税か」という軸に加え、「国税(国に納める税金)か地方税(都道府県・市区町村に納める税金)か」という軸でマトリクスに整理すると全体像が明確になります。
国税庁および総務省の財政データによると、国の一般会計税収において所得税・法人税・消費税の3税が全体の約8割以上を占めています。直接税の柱が所得税・法人税であり、間接税の柱が消費税です。
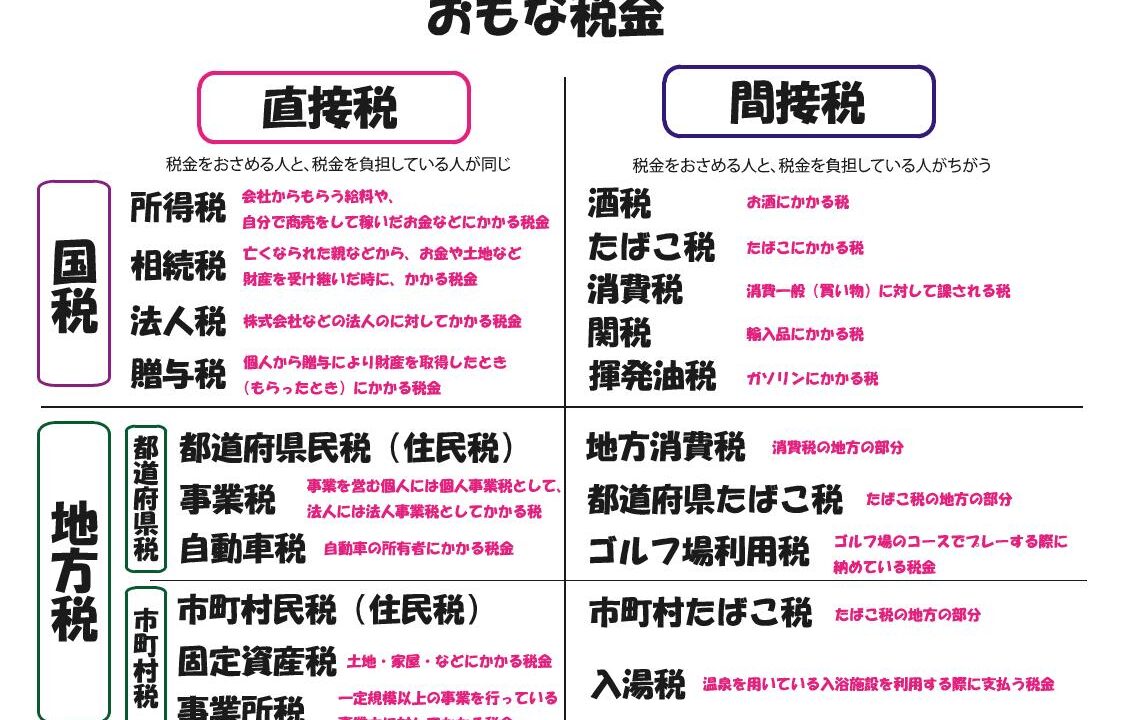
日本の税金は約50種類存在し、「直接税か間接税か」という軸に加え、「国税(国に納める税金)か地方税(都道府県・市区町村に納める税金)か」という軸でマトリクスに整理すると全体像が明確になります。
国税庁および総務省の財政データによると、国の一般会計税収において所得税・法人税・消費税の3税が全体の約8割以上を占めています。直接税の柱が所得税・法人税であり、間接税の柱が消費税です。

