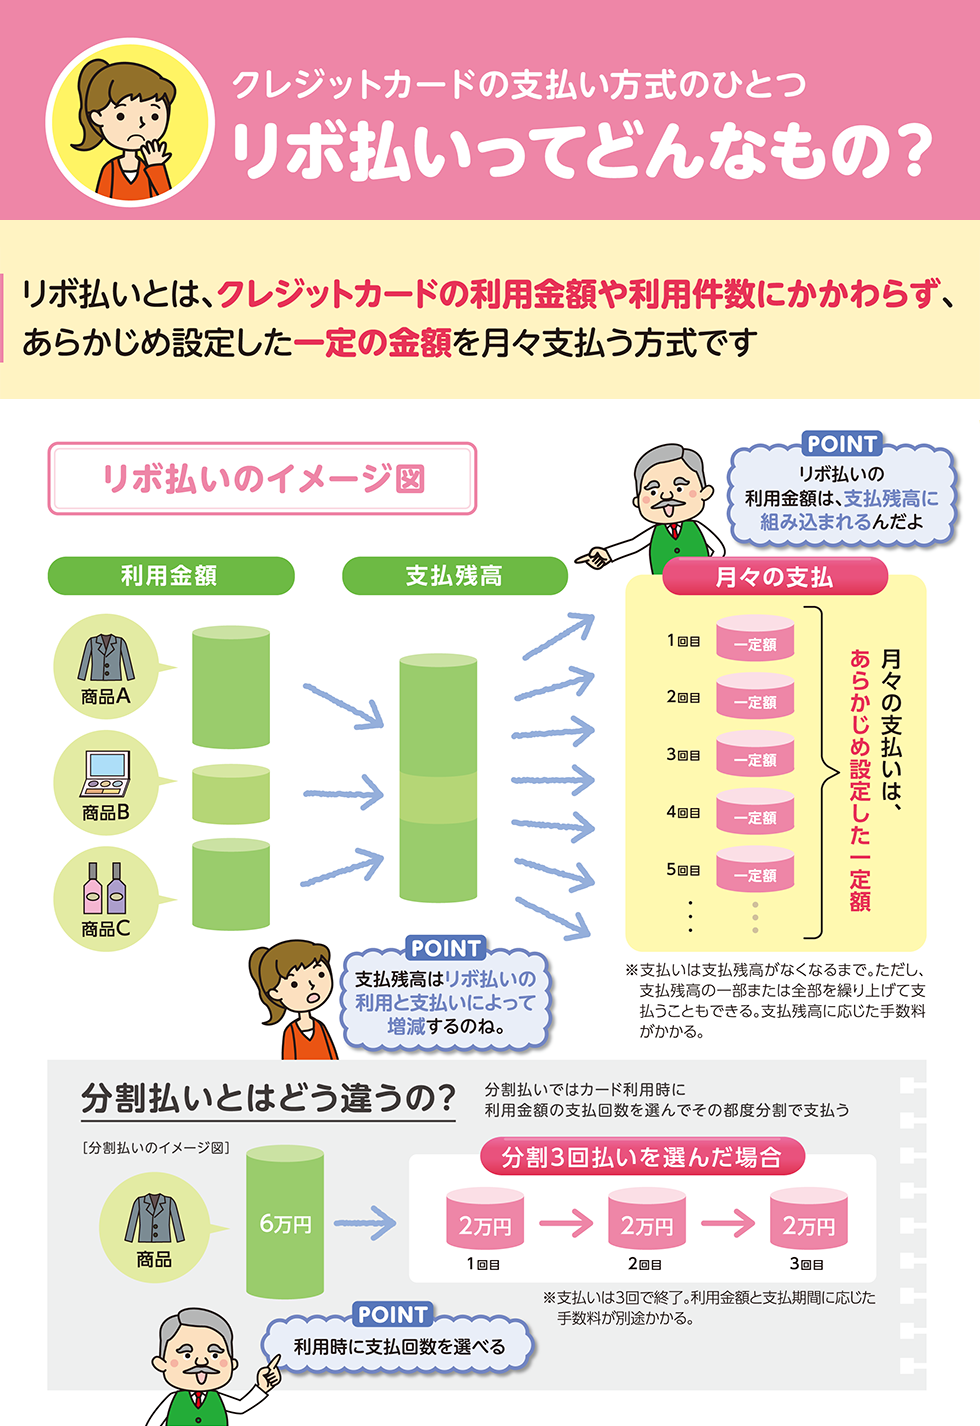
金融リテラシーの観点から厳格な注意喚起が必要なリボ払いですが、システムそのものが完全に無価値というわけではありません。突発的な事情における短期利用に限り、一定の合理性を持つ側面もあります。感情論を排し、メリットとデメリットを整理します。
【リボ払いのメリット】
- キャッシュフローの急激な悪化を防止:冠婚葬祭や家電の故障が重なった際、一時的に当月の現金流出を平準化できる。
- 支払額の柔軟な変更:余裕がある月は多めに支払い、厳しい月は設定額に抑えるなど、オンライン上で支払いコントロールが可能。
【リボ払いのデメリット】
- 極めて高額な手数料負担:年利15.0%前後の利息が日割りで加算され、元本返済が進みにくい。
- 債務感覚の麻痺:残高の総額を視覚的に見失いやすく、借入依存に陥りやすい。
- 大型ローンの審査への悪影響:住宅ローン等の審査でマイナス要因として評価される。
【プロの結論】おすすめできる人・見送るべき人の特徴
【利用を検討してもよい人】 翌月または翌々月のボーナスや臨時収入で「一括繰り上げ返済」を行うことが確定しており、数日〜数週間のつなぎ資金として計画的に利用できる人。
【絶対に利用を見送るべき人】 現在の貯蓄額を把握していない人、毎月の利用明細を確認する習慣がない人、手元の生活費不足を補う目的でリボ払いを選択しようとしている人。

