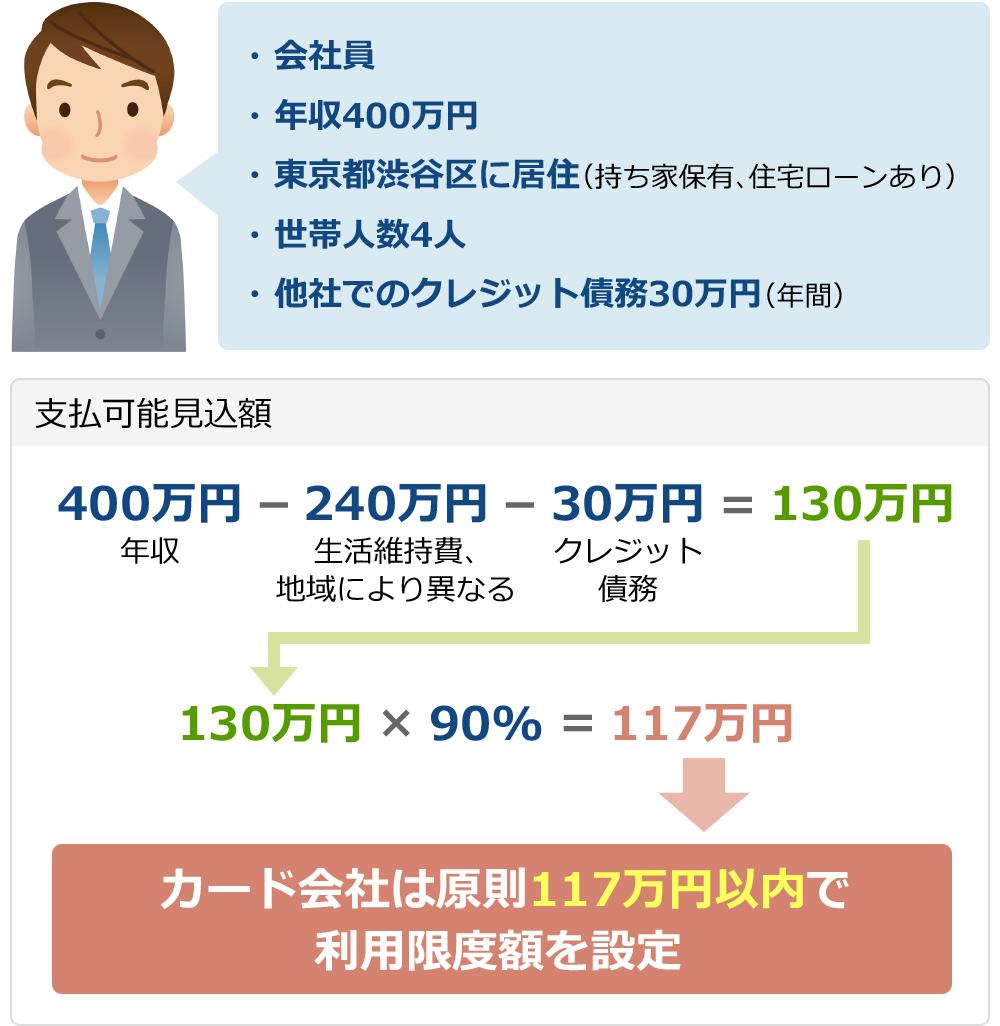
行動経済学の観点から見れば、クレジットカードの限度額とは「個人の信用力に対する金融機関の許容枠」であると同時に、「無意識の過剰消費を誘発する心理的装置」でもあります。現金を物理的に手渡さない決済は、脳内で出費の痛みを認識するシグナルを麻痺させる現象(Pain of Payingの希薄化)を引き起こします。限度額が上がれば上がるほど、生活水準のインフレが無自覚に進行し、貯蓄を切り崩す悪循環に陥る消費者は少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
増額を積極的に検討すべき人と、現在の枠に留めるべき(あるいは減額すべき)人の条件は極めて明確です。
▼ 限度額の増額に向いている人
- 毎月の利用残高を一括払いで完全完結し、リボ払いや分割払いを一切利用しない人
- 個人事業主やフリーランスで、経費の立て替え決済が多く、枠の圧迫が事業活動に支障をきたす人
- 結婚式や海外赴任、引っ越しなど、明確な目的のために一時的な引き上げを必要とする人
▼ 増額を避けるべき・慎重になるべき人
- 「枠が余っているから」という理由で、高額な不要不急の買い物をしてしまう自制心に不安がある人
- すでに複数のカードでリボ残債やキャッシング借入を抱えている人
- 家計の毎月の収支バランスを家計簿アプリ等で把握できていない人
限度額を上げることはステータスではなく、将来の自分から前借りをしている負債枠の拡張に過ぎません。健全な自立を保つための金融的バウンダリー(境界線)として、「生活費の2〜3ヶ月分」を実質的な利用上限と自己定義し、カード会社から与えられた限度額に振り回されない自律的な管理が不可欠です。

