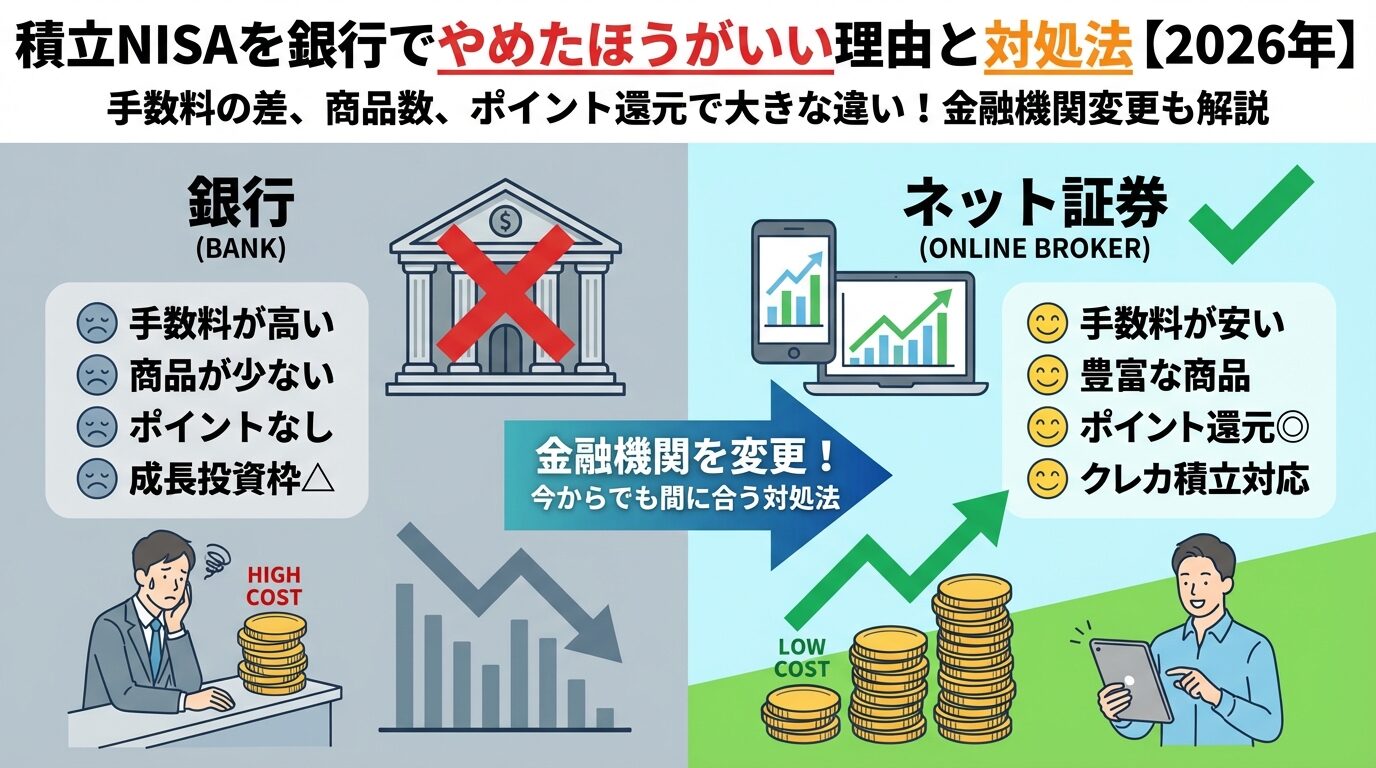
Q1:つみたてNISAで元本割れしている時、損切りして現金化すべきですか?
A1:直近でどうしても現金が必要な緊急事態を除き、原則として損切りしてはいけません。過去の長期市場データにおいて、世界株や米国株のインデックスは一時的な暴落を経験しながらも、15年以上の保有期間では元本割れの確率が極めて低くなることが実証されています。下落局面こそ、毎月一定額でより多くの口数を安く買い増せる局面であるため、淡々と積み立てを継続するか、そのまま放置するのが定石です。
Q2:途中で解約して引き出すとペナルティや手数料は発生しますか?
A2:一切発生しません。違約金やペナルティ税などはなく、解約手数料も原則無料です。ただし、解約注文から現金が口座に着金するまでに土日祝日を除いて4〜6日程度の時間がかかる点と、一度解約して得た現金を再び投資枠に充当する場合、年間投資枠(つみたて投資枠は年120万円)の制限が関わってくる点には留意してください(売却枠の翌年再利用は可能)。
Q3:旧つみたてNISAの口座は、新NISAが始まった今どう扱うのが正解ですか?
A3:売却せずに「そのまま非課税期間満了まで完全放置」するのが数学的に最も合理的です。旧制度の枠は新制度の生涯限度額1,800万円とは完全に別枠で維持されるため、非課税枠を最大化できます。新NISAの年間投資枠を埋める資金がどうしても足りない場合のみ、旧NISAの資産を徐々に売却して新NISAへ移し替える戦略が検討されますが、急いで解約する必要は全くありません。
Q4:積立NISAをやめたい時は、口座ごと解約しなければいけませんか?
A4:口座を解約する必要はありません。証券会社の管理画面から「積立設定の停止」または「積立金額の減額(月額100円などへ)」を行うだけで、毎月の引き落としをストップできます。これまで買い付けた分はそのまま非課税で運用され続けるため、家計が苦しい時は新規積み立てのみを停止し、保有資産には手を付けないのが最も賢明な対応です。

