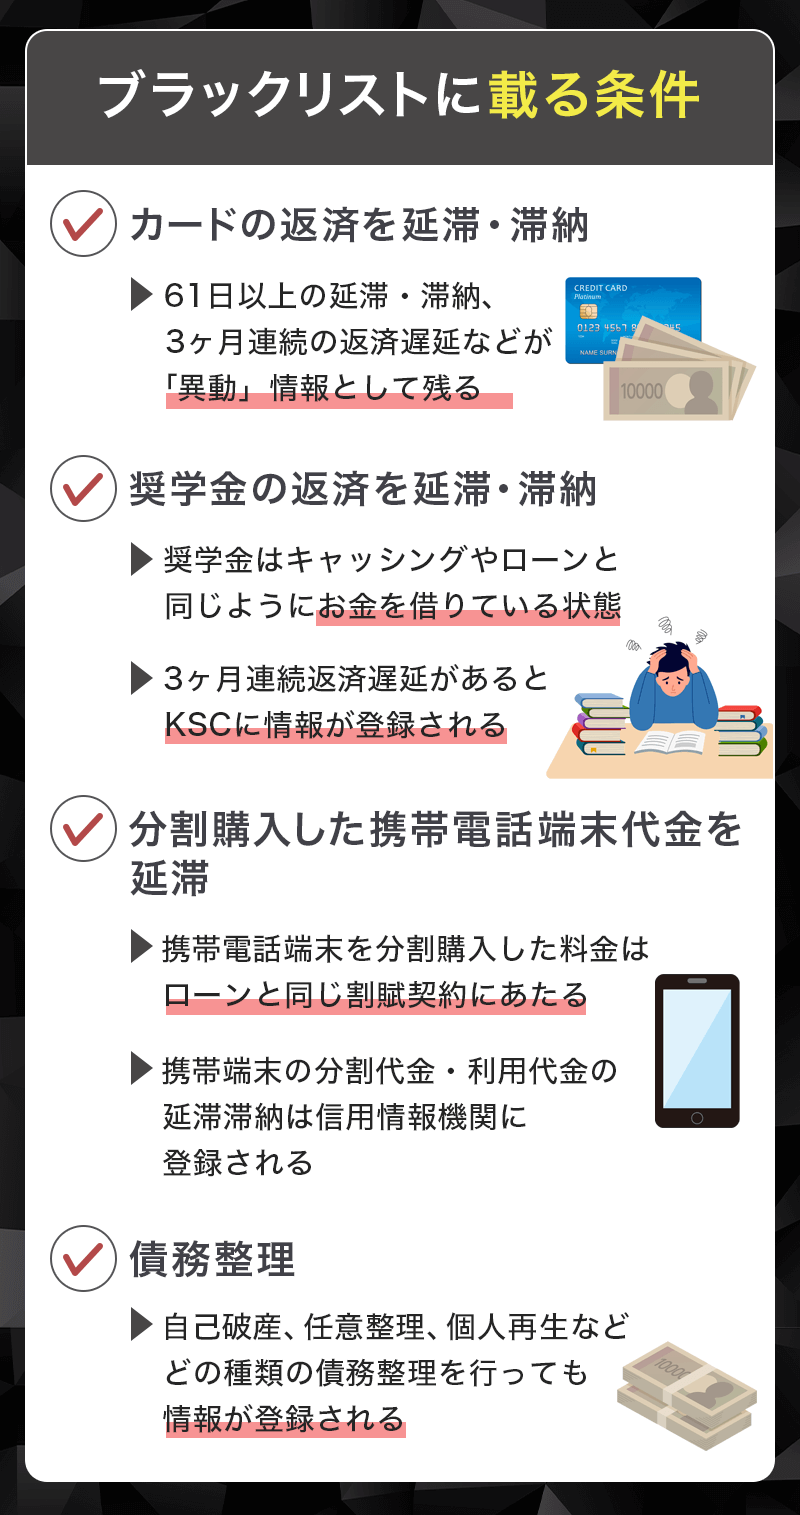
金融機関や貸金業者の審査現場において「ブラックリスト」という名称の冊子やデータベースが単独で存在するわけではありません。公式発表資料や業界団体の統計によると、金融機関が審査時に照会するのは、指定信用情報機関に集約されている「個人の信用取引履歴」です。この記録の中に、61日以上または3か月以上の支払い遅延、代位弁済、債務整理(任意整理・自己破産・個人再生)といった金融事故が登録されている状態を、俗に「ブラックリストに載る」と呼んでいます。
日本国内には主に3つの個人信用情報機関が存在し、それぞれ異なる金融業態をカバーしながら「CRIN(クリン)」や「FINE(ファイン)」というネットワークを通じて事故情報を相互共有しています。
- CIC(指定信用情報機関):主に信販会社、クレジットカード会社、携帯電話キャリア、大手消費者金融が加盟。
- JICC(日本信用情報機構):主に消費者金融、信販会社、中小貸金業者、一部の銀行が加盟。
- KSC(全国銀行個人信用情報センター):一般社団法人全国銀行協会が運営し、都市銀行、地方銀行、信用金庫、ネット銀行、農協などが加盟。
クレジットカード 審査落ち 理由の多くは、これら機関のいずれかに登録された異動情報が他社にも筒抜けになっている点にあります。1社での延滞であっても、審査の過程で照会されれば即座に把握される仕組みです。

