証券口座の併用を検討するにあたっては、得られる利益(アップサイド)と背負い込む認知的負荷(ダウンサイド)を客観的な天秤にかける必要があります。2026年現在の取引環境を前提に、具体的な損益分岐点と実務上の差異を整理しました。
得られるリターンが明確である一方、最大の敵となるのは「認知的負荷の増大」です。金融資産の分散は、適切なツールで管理できていなければ自己の純資産総額を見失わせる原因になります。証券口座の使い分けでおすすめできるのは、後述する明確な役割分担を設計できる投資家に限られます。
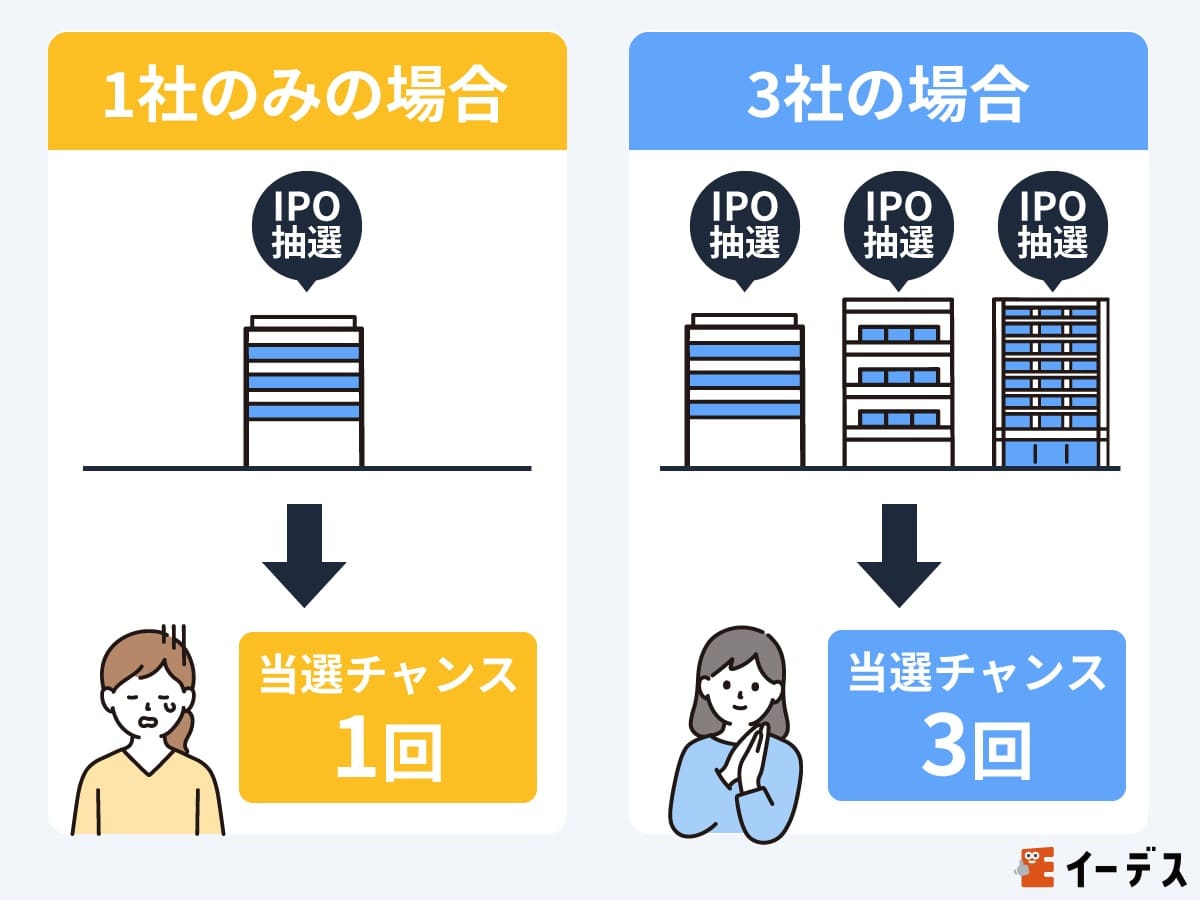
証券口座の併用を検討するにあたっては、得られる利益(アップサイド)と背負い込む認知的負荷(ダウンサイド)を客観的な天秤にかける必要があります。2026年現在の取引環境を前提に、具体的な損益分岐点と実務上の差異を整理しました。
得られるリターンが明確である一方、最大の敵となるのは「認知的負荷の増大」です。金融資産の分散は、適切なツールで管理できていなければ自己の純資産総額を見失わせる原因になります。証券口座の使い分けでおすすめできるのは、後述する明確な役割分担を設計できる投資家に限られます。

