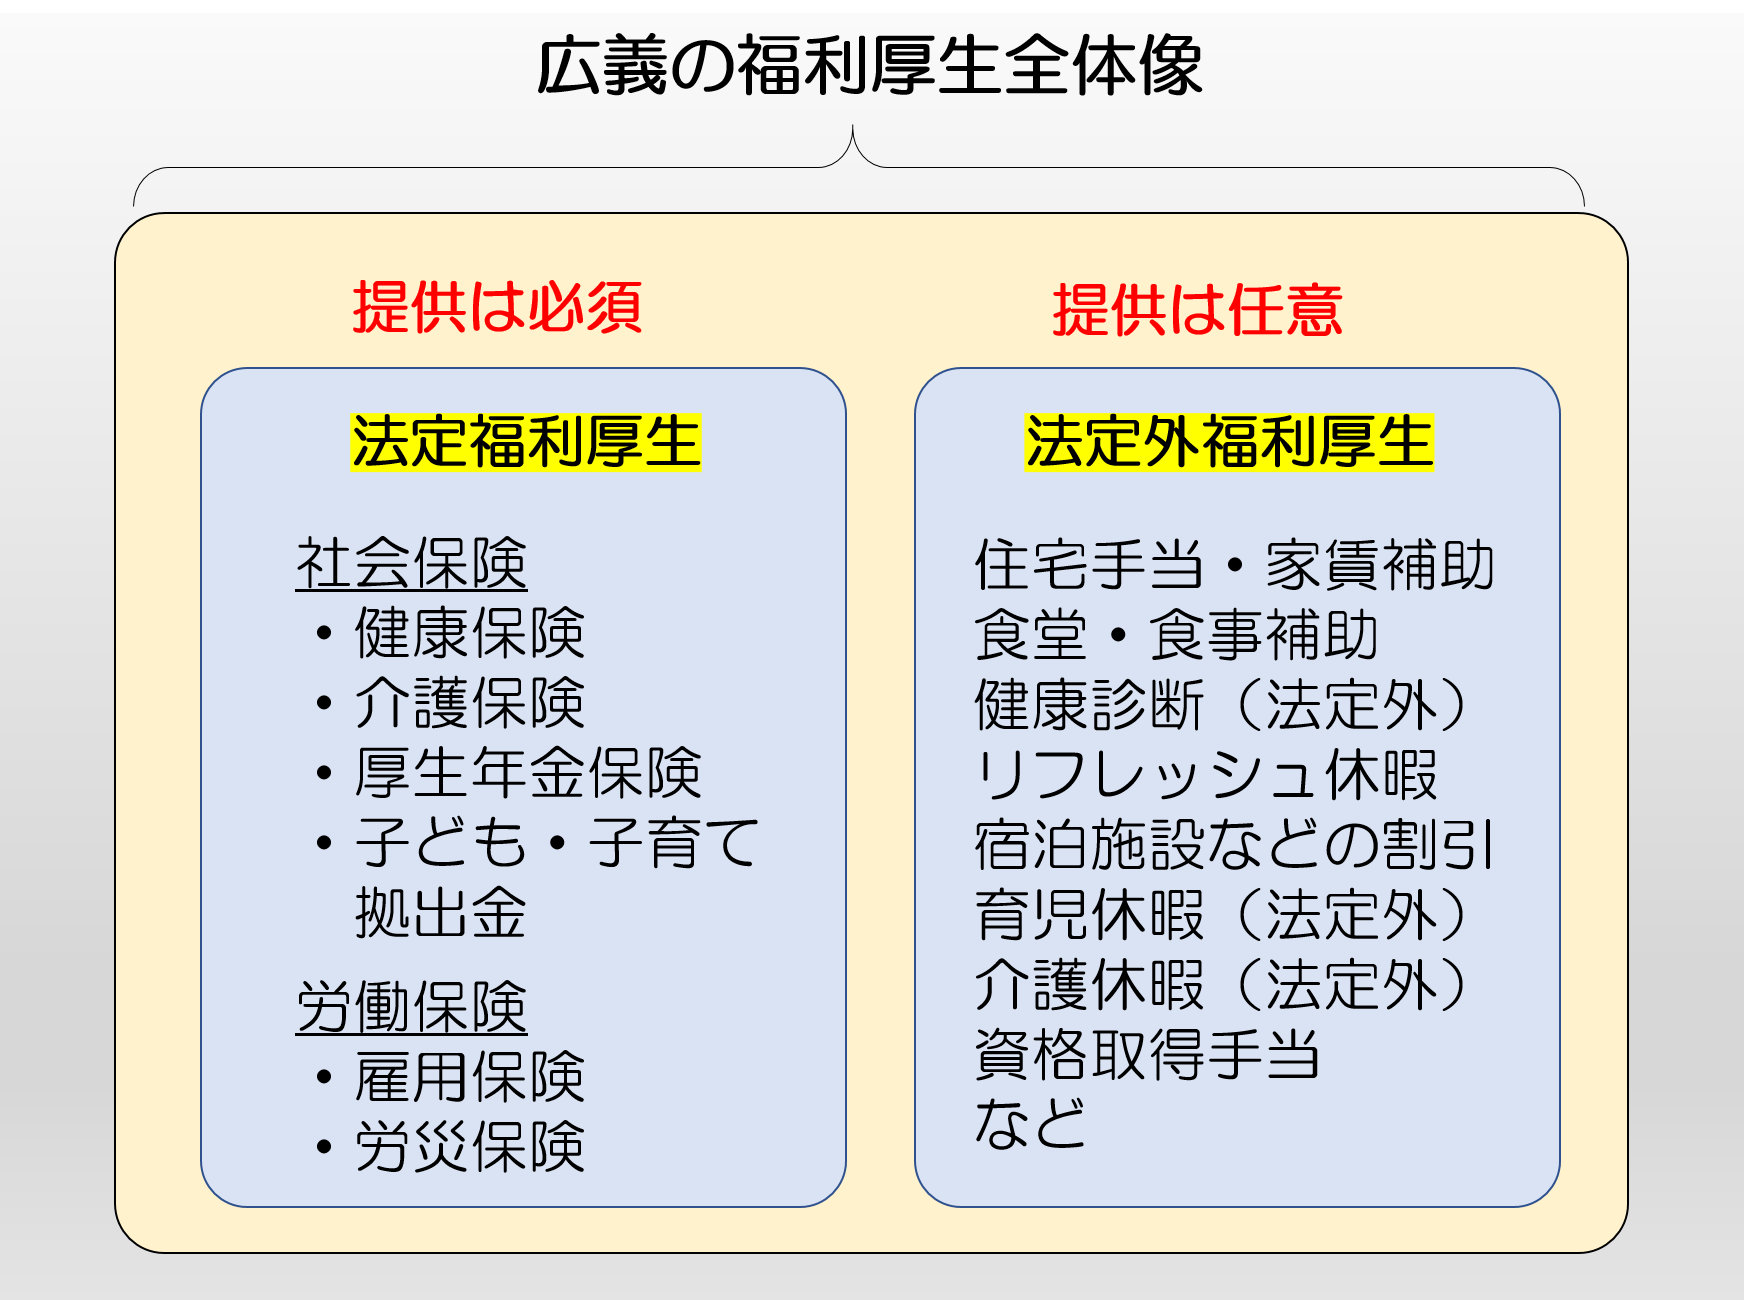
福利厚生の全体像を把握する上で、最も混同しやすいのが「法定福利費」と「法定外福利費」の境界線です。両者の決定的な相違点は、「法律による強制力」と「企業の裁量余地」の2点に集約されます。
法定福利費は加入条件を満たす従業員を雇用した場合、会社の意思にかかわらず加入・支払いが法的に義務付けられます。一方で、法定外福利費は企業が従業員の労働環境向上や採用力強化、リテンションを目的に独自の裁量で導入する制度を指します。具体例としては、家賃補助や住宅手当、社員食堂の利用補助、通勤手当(非課税限度内)、社内サークル活動補助、慶弔見舞金、社員旅行の費用などが該当します。
業績が悪化した際、法定外福利費であれば制度を縮小・廃止する判断が経営権の範囲内で可能です。しかし、法定福利費を「経営が厳しいから」と未納・滞納した場合は、延滞金の発生や財産差押え、悪質なケースでは企業名の公表や刑事罰に直面します。また、税務処理上も法定福利費は原則として損金算入(非課税)が認められるのに対し、法定外福利費は給与課税とみなされないための要件(少額、全員一律付与、換金性なし等)を厳格にクリアしなければなりません。

