強制執行が申し立てられた際、最も標的となりやすい資産が「給与債権」と「預金口座」です。債権者にとって換価の手間がかからず、即座に回収へ直結するためです。それぞれの差し押さえメカニズムと法的な制約には明確な違いが存在します。
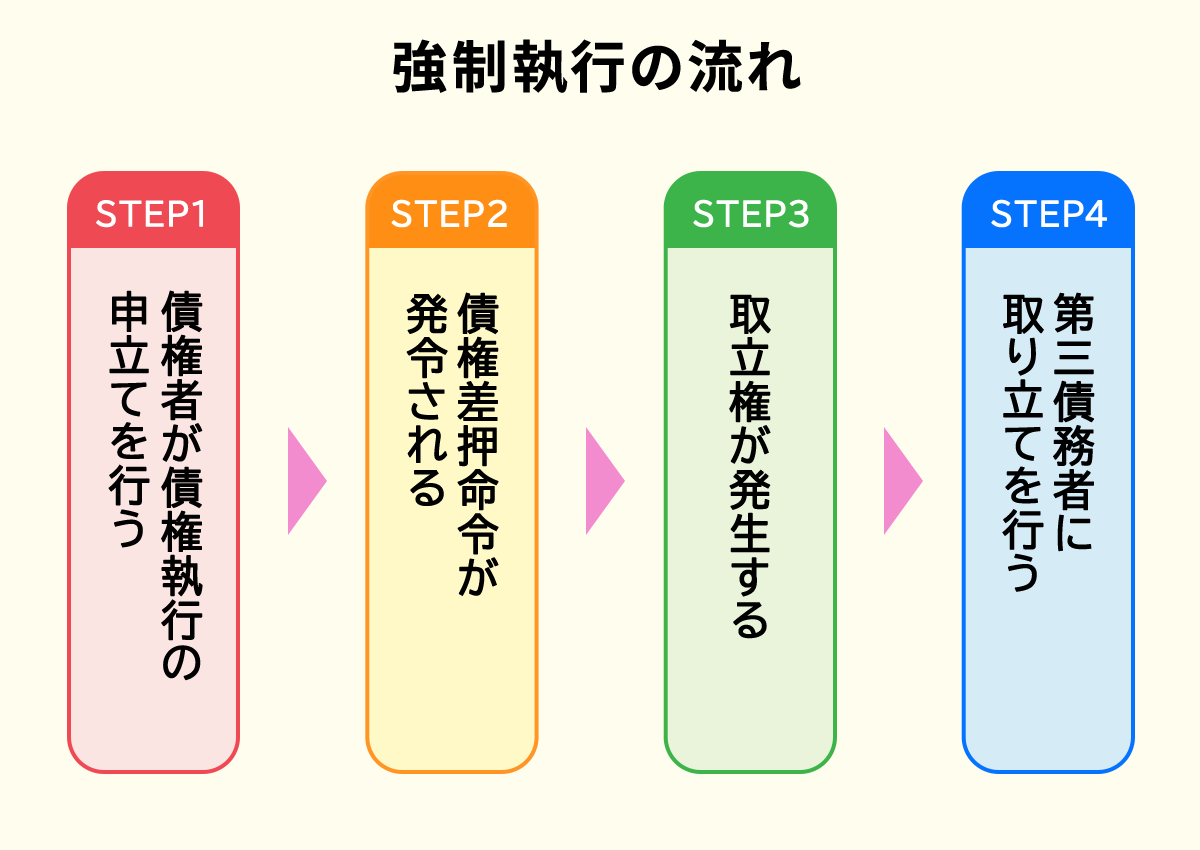
給与の差し押さえは、裁判所から債務者の勤務先企業へ「債権差押命令」が直接送達される形で始まります。会社の経理や総務担当者が通知を開封した時点で、社内にトラブルが周知される精神的打撃は計り知れません。民事執行法第152条により債務者の最低限度の生活を保障するため、差押禁止債権の範囲が厳格に定められています。給与の場合、原則として税金や社会保険料を控除した手取り額の4分の1までしか差し押さえることができません。手取り額が月額44万円を超える高所得層については、33万円を超過した全額が差し押さえ対象です。養育費の不払いに対する強制執行では生活困窮の配慮がより厳格化され、手取り額の2分の1まで差し押さえ枠が拡大されます。
一方、預金口座の差し押さえは給与とは異なり、事前の予告通知が一切届かないタイミングで突然口座から残高が引き落とされます。事前に通知すれば預金を引き出されてしまうため、裁判所の命令が銀行本店に到達した瞬間の預金残高が全額差し押さえられます。銀行口座には給与のような「4分の1」という枠組みは適用されません。口座内に残っていた50万円の全額が回収され、公共料金や家賃の引き落とし不能に陥る現場が後を絶ちません。

