現場の経理責任者や税理士の証言から浮き彫りになるのは、国税還付金 入金 仕訳 タイミングに起因する「期ズレ」のトラブルです。税務調査官が法人の帳簿を精査する際、還付金周りの期末処理は格好の確認項目となります。
例えば3月決算法人が、前年度に設備投資を行い多額の消費税還付申告を5月に行ったとします。入金自体は6月から7月頃になりますが、決算期末である3月31日時点において還付を受ける経済的権利は実質的に確定しています。税込経理を行っている企業が、入金された翌期にまとめて確定申告 還付金 雑収入 理由として「入金があったから計上した」と抗弁しても、本来は前期に未収計上して収益認識すべきであったと指摘され、収益の計上漏れ(期ズレ)として是正を求められる場面が後を絶ちません。
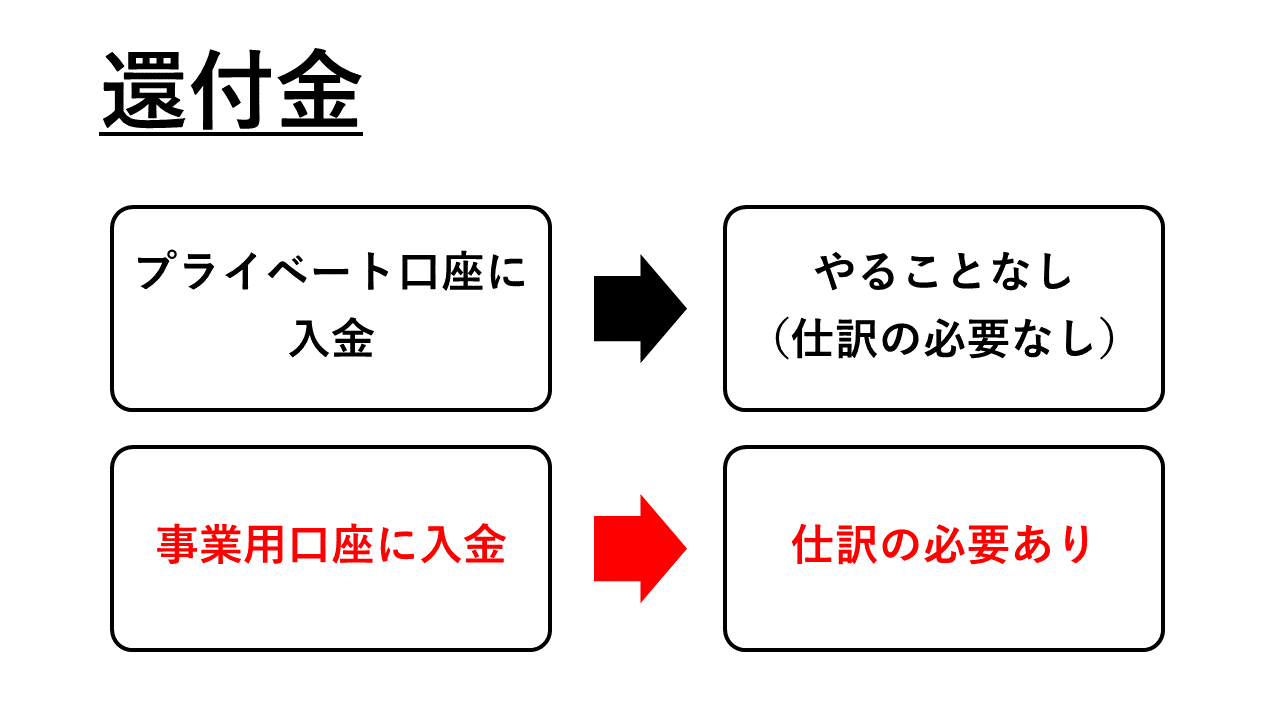
SNSや実務家コミュニティにおける現場の声を見ても、「税務署から通知書が届いた日」「口座に着金した日」「決算日」のどこで仕訳を切るべきか混乱している初任者が極めて多いのが実態です。原則的な会計基準に則れば、申告書を提出した日あるいは決算日において未収計上を行い、実際の着金日には「普通預金 / 未収金」という資産の振替仕訳のみを切るのが最も隙のない運用です。
国税当局の公式通達や事務運営指針においても、還付加算金の収益計上時期は「還付加算金の決定通知書が発せられた日の属する事業年度」と明確に規定されています。振込日と通知日には数日のズレが生じることがあり、決算月を跨ぐタイミングでは数万円の加算金であっても期ズレ指摘の火種となり得るのです。

