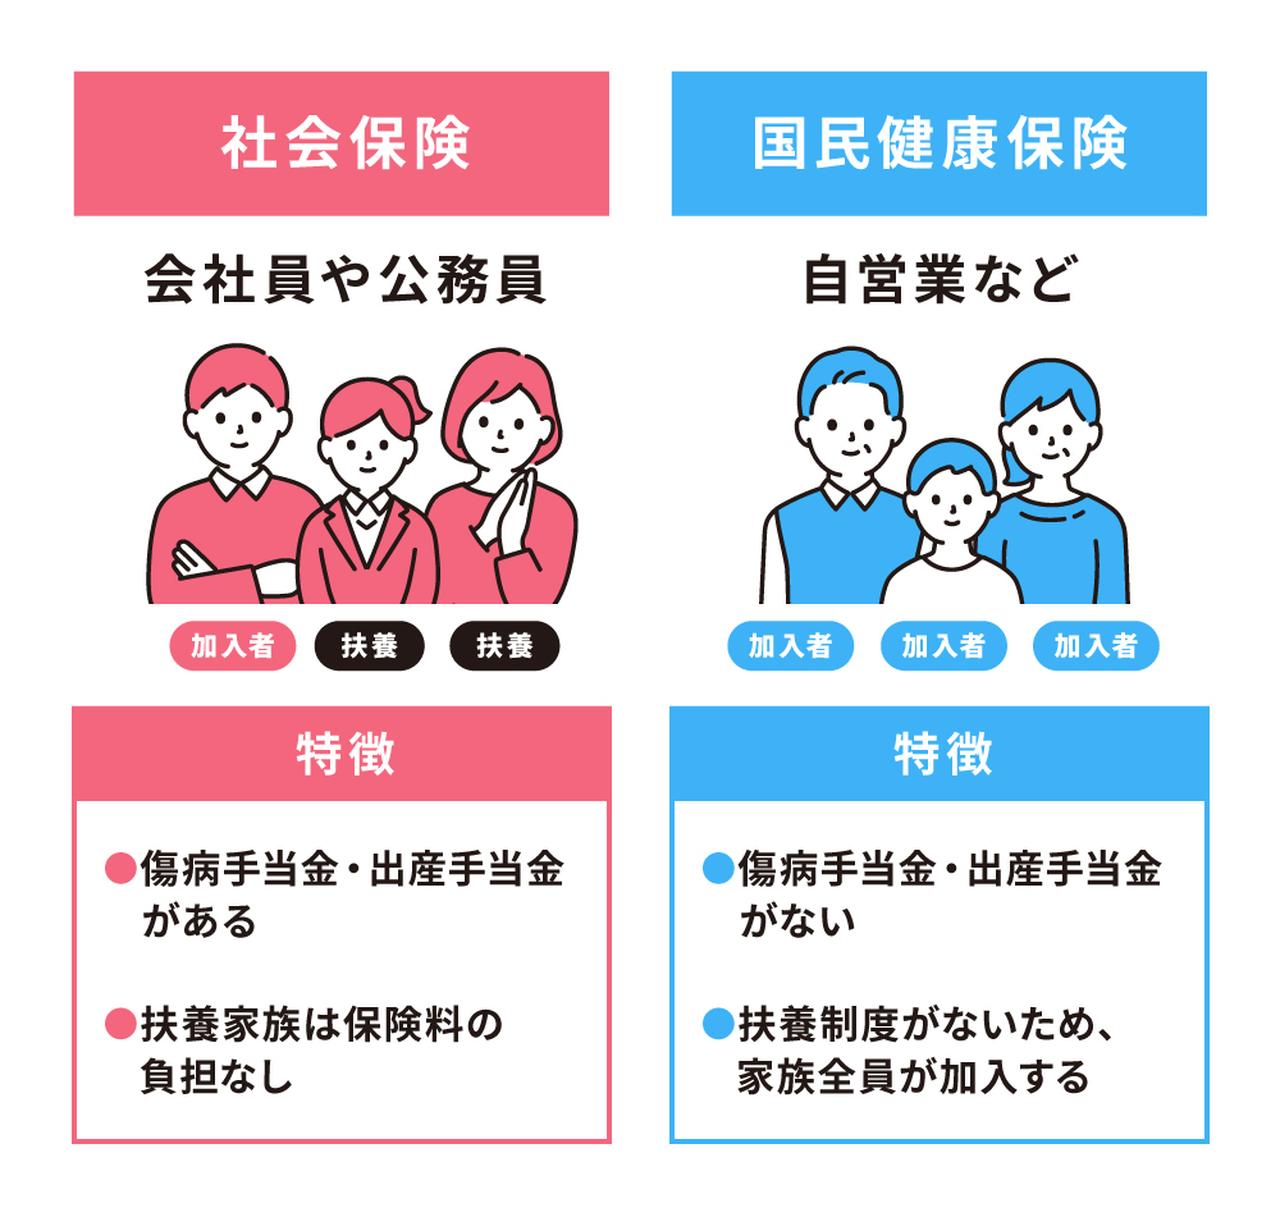
給料や売上が同じであっても、国保か社保かによって手元に残る手取り額には驚くほどの開きが生じます。その根本的な要因は、国保と社保の保険料計算方法の違いにあります。
社会保険料は、毎月の給与と賞与を区切りの良い等級に当てはめた「標準報酬月額」をベースに算出されます。保険料率は都道府県ごとに約10%前後で設定されていますが、前述の通り会社が半分を負担するため、従業員本人の実質負担は約5%程度で済みます。
対照的に、国民健康保険は前年の確定申告における所得をベースにする「所得割」に加え、加入者1人あたりにかかる「均等割」、世帯ごとにかかる「平等割」などを合算して決定されます。全額が自己負担となるため、個人事業主と会社員の保険負担額を比べると、同等の所得水準であっても個人事業主の方が重い負担感になりがちです。
さらに見逃せないのが、扶養家族がいる場合の保険料差額です。社保では、子どもや専業主婦(夫)など被扶養者が何人増えても保険料の総額は変わりません。しかし、国保には扶養の概念が存在しないため、乳幼児であっても人数分の「均等割」が加算され、家族構成によって年間の支払額が数十万円規模で跳ね上がる要因となります。

