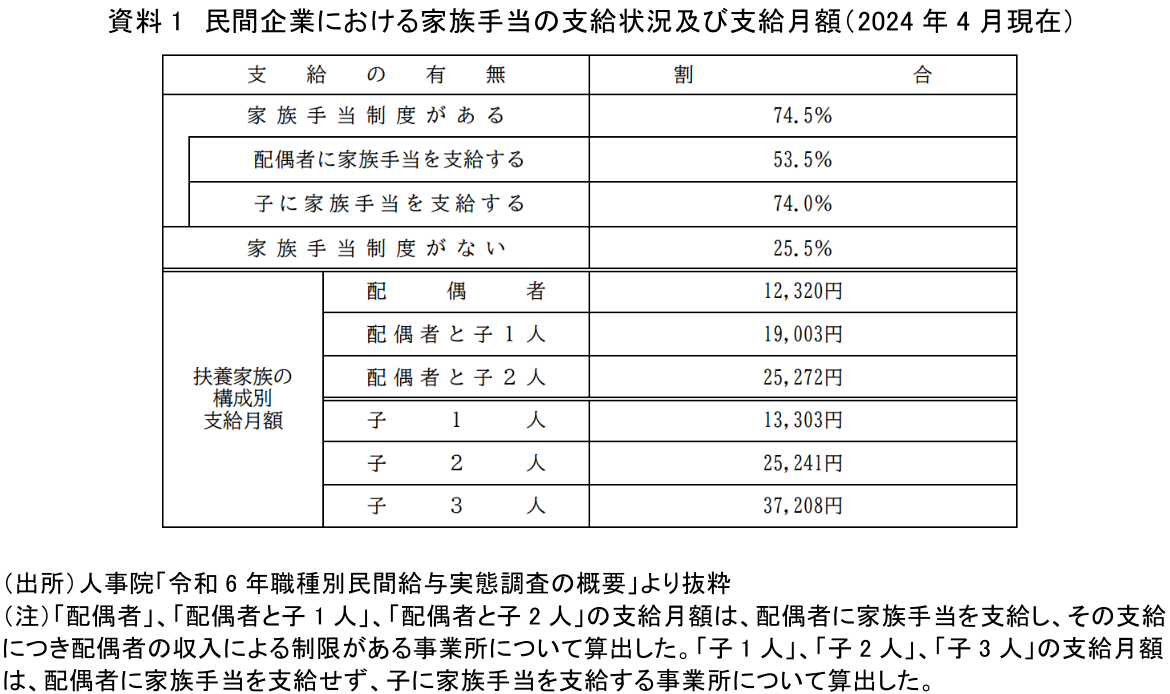
最も多くの人が引っかかるのが、税法上の扶養親族と扶養手当の対象者が必ずしも一致しないという盲点だ。税法上の扶養親族は「年間所得が48万円以下(給与収入のみなら103万円以下)」という全国一律の基準だが、扶養手当の対象判定基準は企業ごとにまったく異なる。ある企業では「配偶者の年収が103万円以下」を基準としていても、別の企業では「130万円未満」、さらに別の企業では「年収150万円以下」と、ばらばらだ。
たとえば、配偶者の年収が120万円の場合。税法上は配偶者控除の対象外(ただし配偶者特別控除は段階的に適用)だが、扶養手当の支給基準が「130万円未満」の企業なら受給できる。逆に、年収が90万円で税法上は扶養親族に該当しても、会社の扶養手当制度が「配偶者手当は共働き世帯には支給しない」という設計なら、手当はもらえない。このズレを理解せずに「扶養に入れているから手当は出るはず」と思い込んでいると、思わぬ不満や申請漏れにつながる。
また、2026年現在で急速に広がっているのが「配偶者手当そのものを廃止し、代わりに子育て世帯への加算を厚くする」という制度再設計だ。これには家族社会学で議論される「男性稼ぎ主モデルから共稼ぎモデルへの移行」という構造的背景がある。昭和・平成の企業社会では、夫が一家の生計を担い、妻は家庭を守るという前提で配偶者手当が設計された。しかし2026年の日本では、共働き世帯が全世帯の約7割を占め、専業主婦世帯は少数派となった。配偶者の有無にかかわらず同一労働同一賃金の原則を徹底する観点からも、「配偶者がいる人だけ手当を上乗せする」という設計は、もはや合理的な根拠を持たないというのが、人的資源管理の専門家の共通認識になりつつある。

