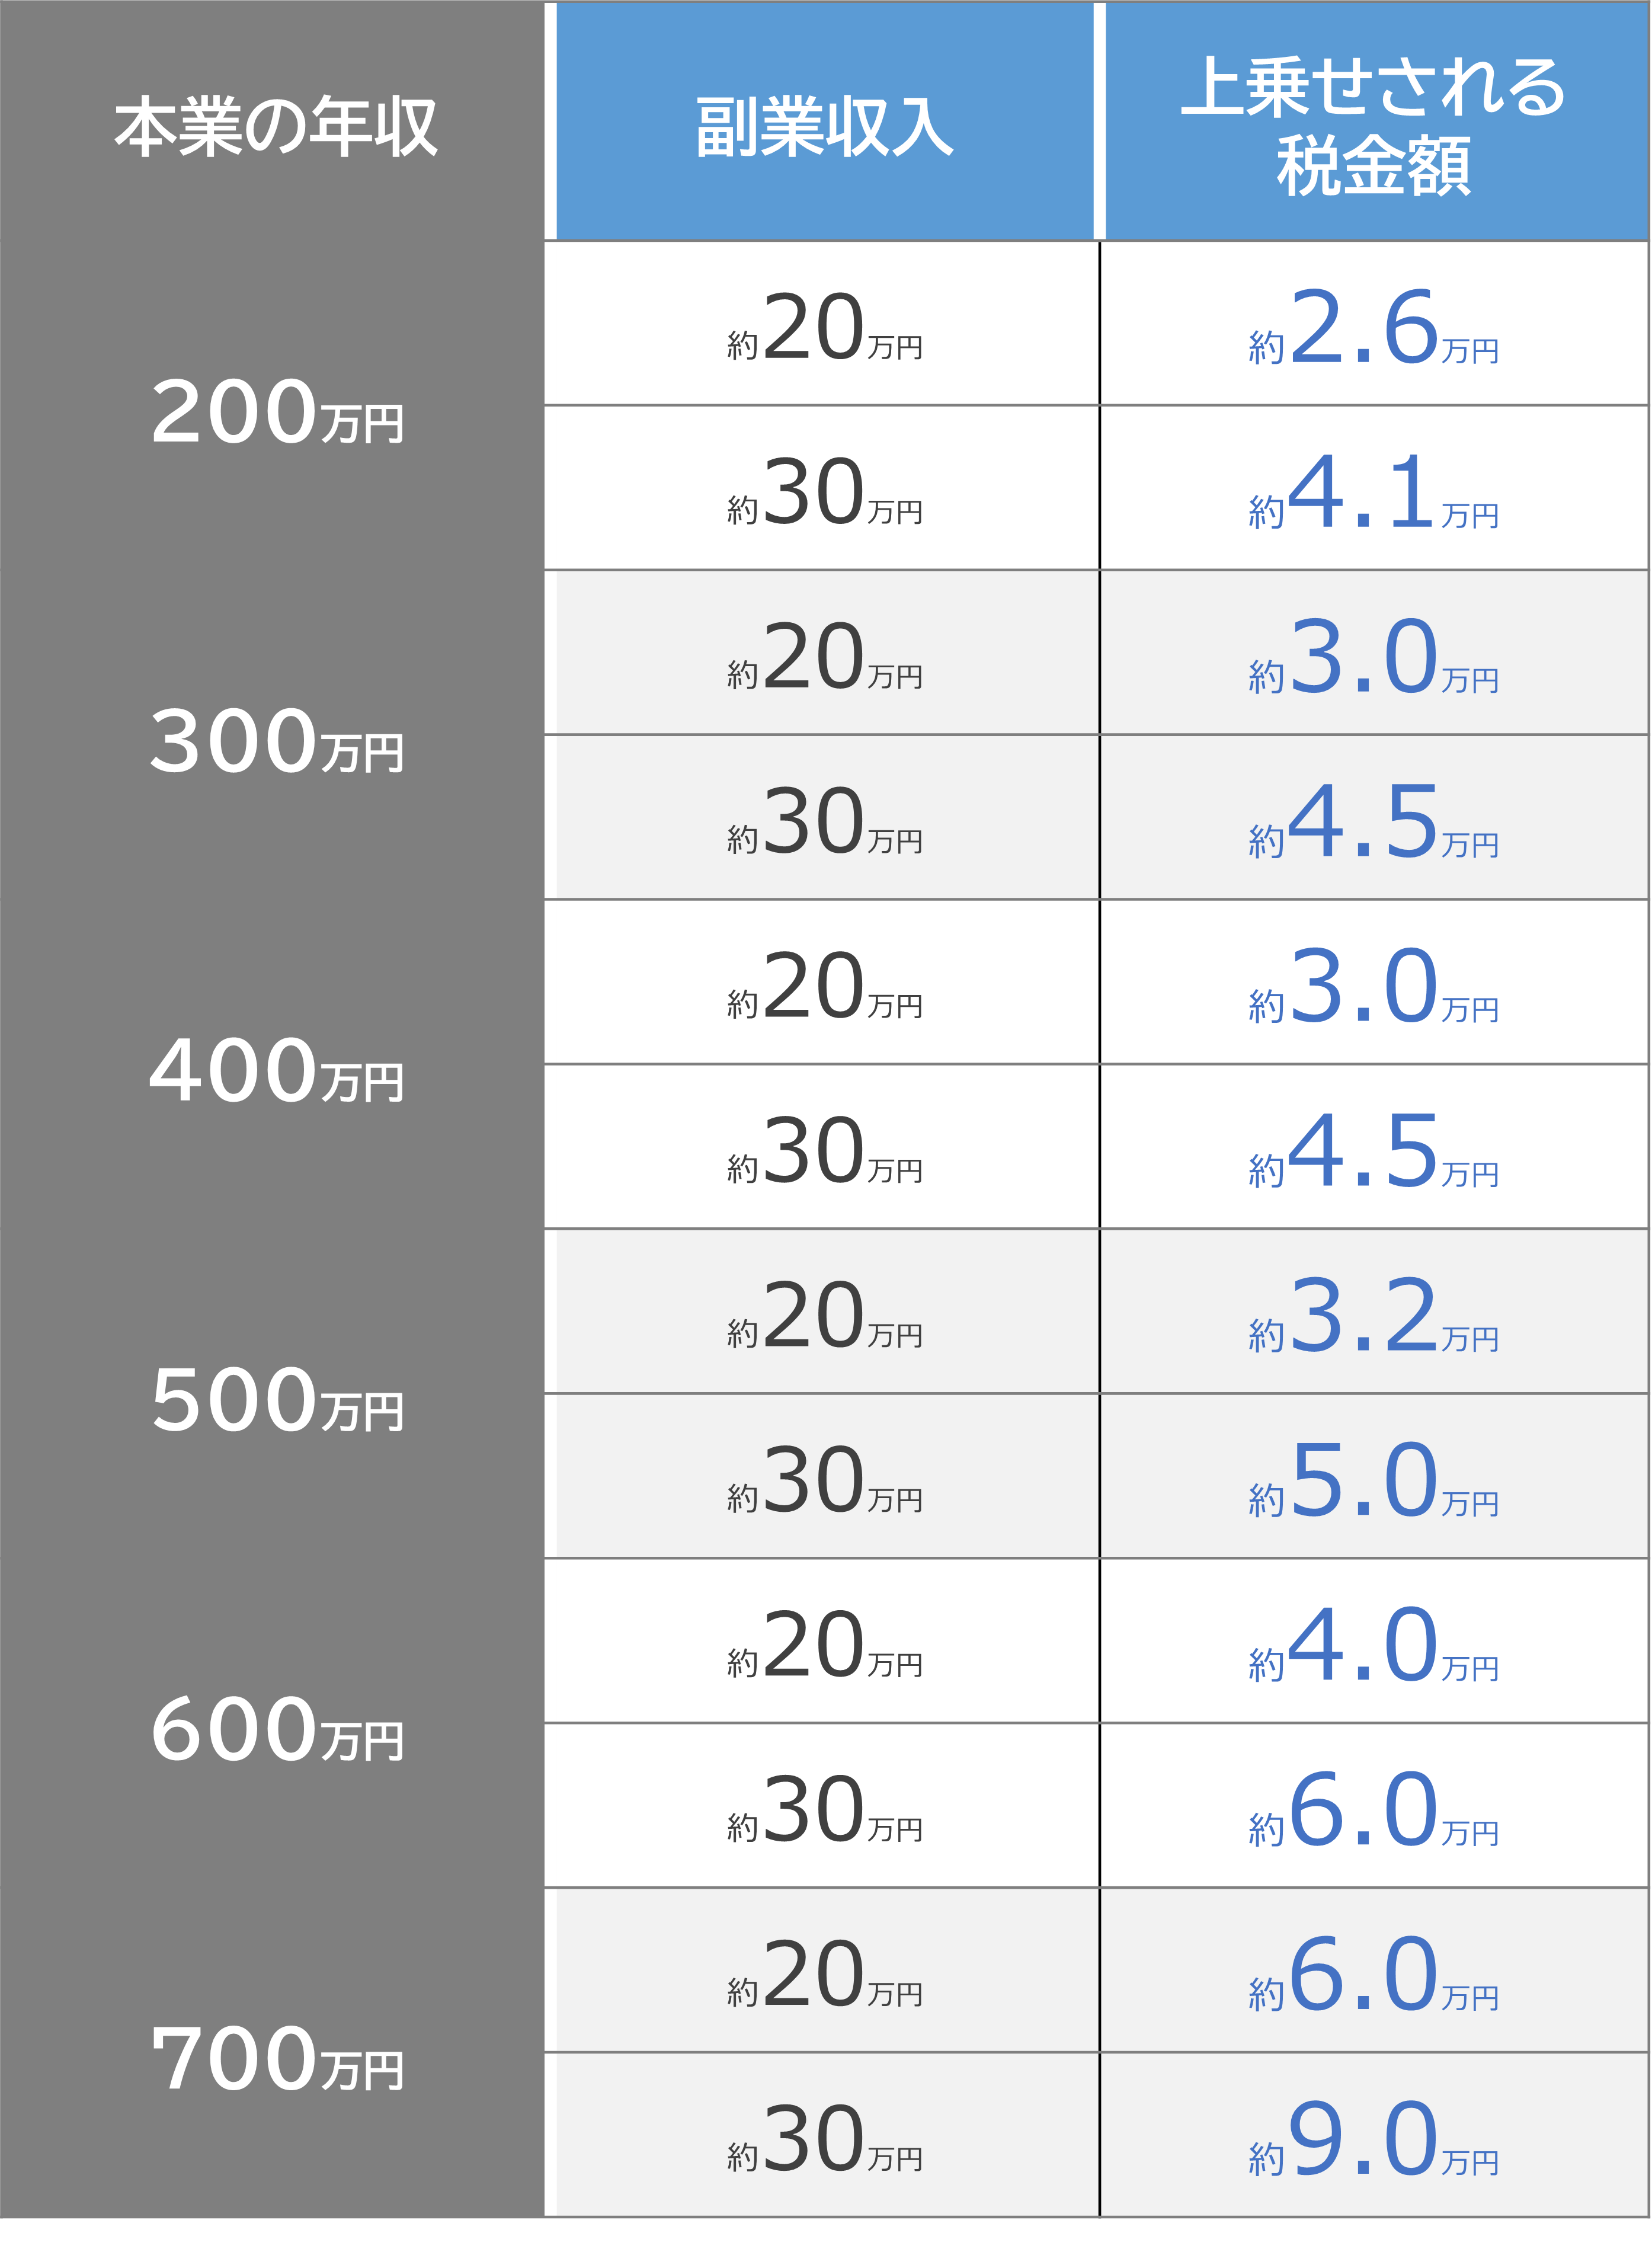
副業の住民税でなぜ会社にバレる?20万円以下の落とし穴と完全対策とは一体何なのか? 主要なファクトを丁寧に紐解いて紹介します。
副業を行う上で極めて重要なのが、副業で得る収入がどの「所得区分」に該当するかという点です。給与所得と雑所得における住民税の違いを理解していないと、いかなる防衛策を講じても会社に副業が伝わってしまいます。
副業の業務形態・所得区分具体例普通徴収(自分で納付)の可否会社への発覚リスクと対策給与所得
(雇用契約)コンビニ店員、飲食店アルバイト、警備員、派遣業務など原則不可
(地方税法により本業先での特別徴収が義務付け)【極めて高い】
副業分の給与が本業の給与に合算されて通知されるため、会社に隠し通すことは実質的に不可能。雑所得・事業所得
(業務委託・個人事業)Webライティング、プログラミング受託、アフィリエイト、YouTube収益、フリマ物販など可能
(申告時に「自分で納付」を選択可能)【極めて低い】
確定申告で普通徴収を正しく選択すれば、副業分の納付書が自宅に直接届くため本業先には通知されない。
アルバイトやパートなどの雇用契約を結んで働く副業は、地方税法第321条の3の規定により、自治体側で「主たる給与の支払者(本業先)」にすべての給与所得を合算して課税通知を送る運用が徹底されています。そのため、どれほど工夫しても住民税の特別徴収から普通徴収への切り替えが認められないケースが大半です。
一方で、クラウドソーシングや業務委託、個人で運営するブログやネットショップなどから得る収入は「雑所得」または「事業所得」となります。これらの所得区分であれば、法律上正当に「普通徴収」を選択することが可能です。