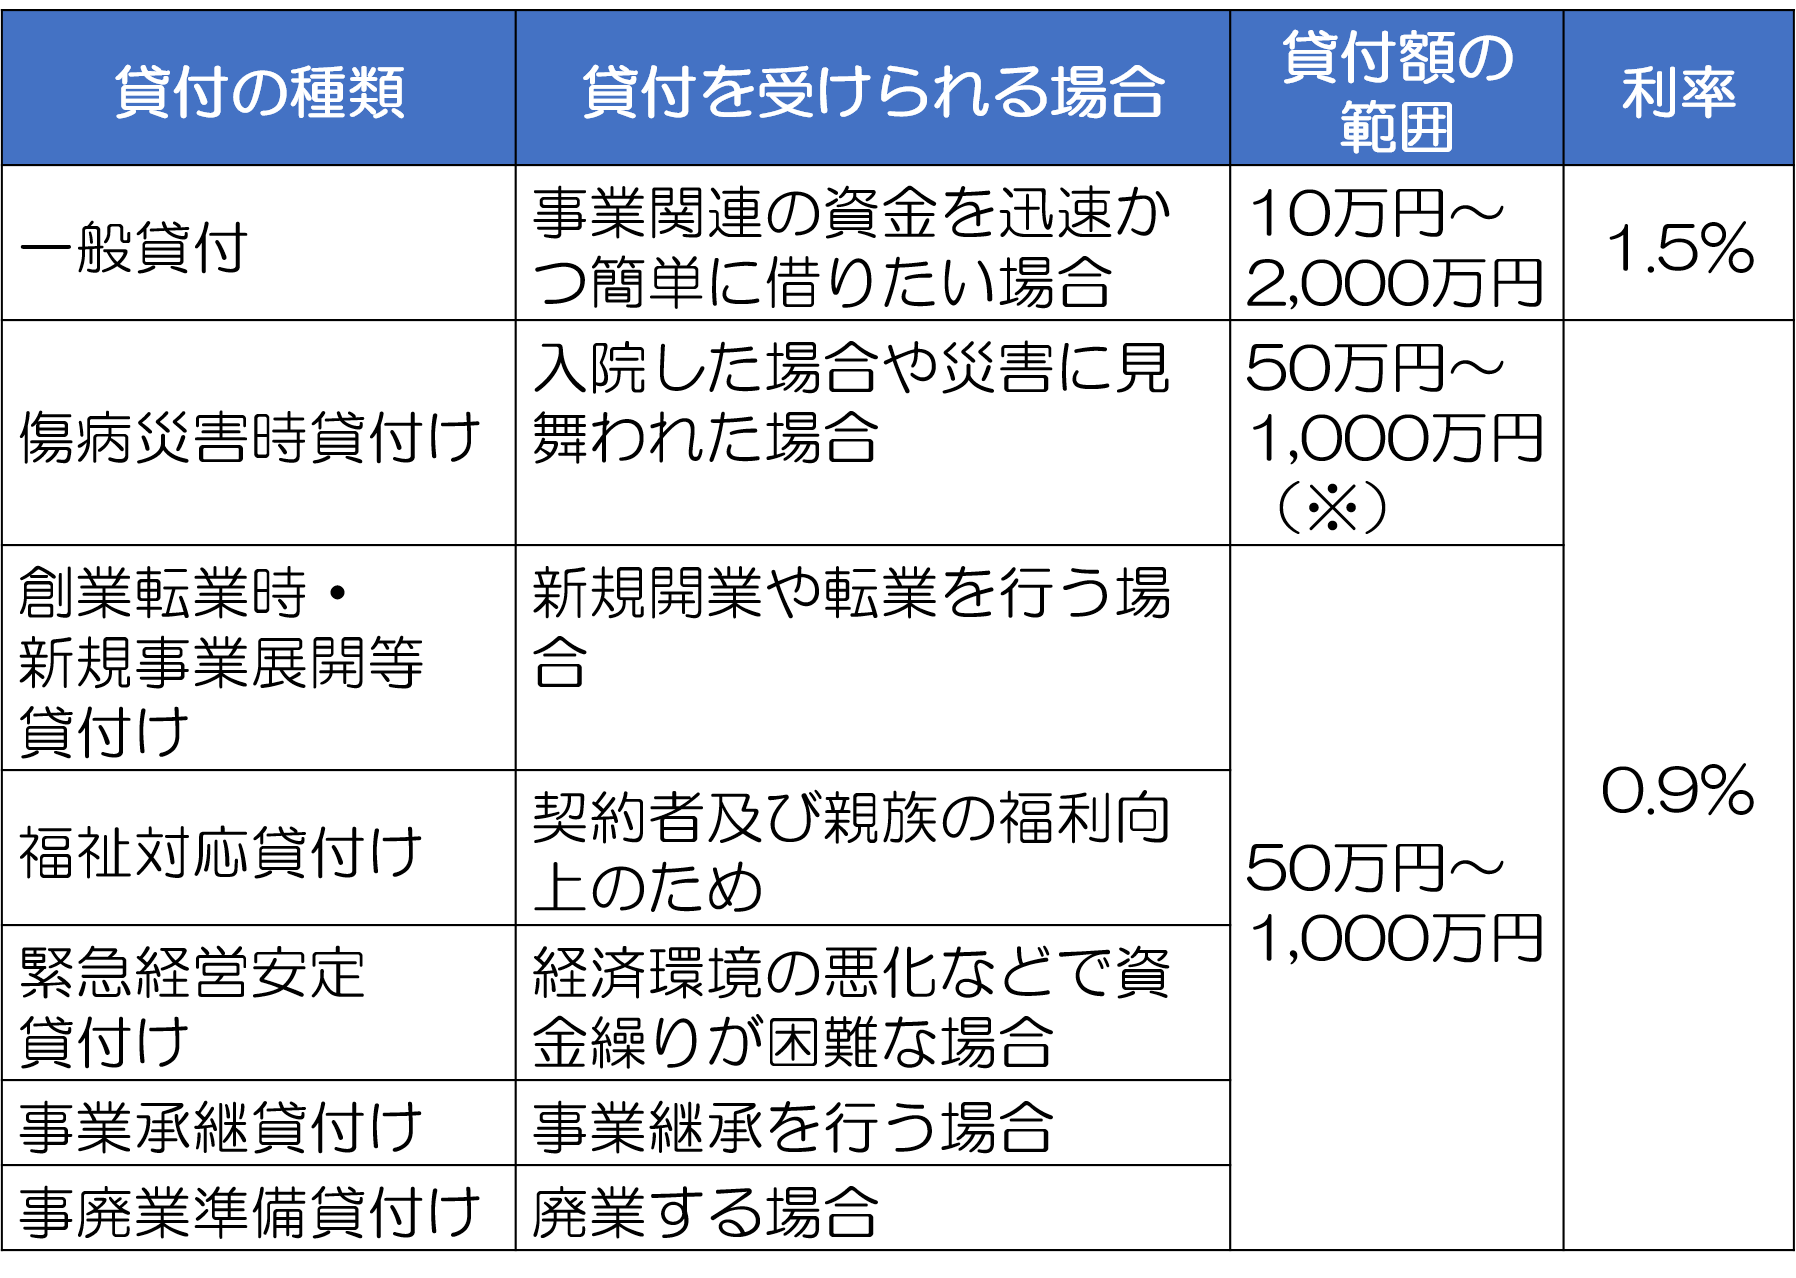
「審査がなく低金利だから」と安易に利用を重ねる事業主が直面するのが、貸付制度固有の厳しいルールと出口の罠です。制度のメリットを相殺してしまう3つの重大リスクを直視しなければなりません。
1. 期限超過で年14.6%の延滞利息が日割り発生
一般貸付けの借入期間は、借入額に応じて6か月・12か月・24か月・36か月のいずれかに設定され、原則として「期日一括返済」となります。据置期間終了時に一括返済できず期日を過ぎてしまうと、翌日から年14.6%の延滞利息が日割りで加算されます。年1.5%の超低金利が一変して高利貸金並みの負担となるため、資金計画の甘さは許されません。
2. 延滞状態では「借換(ロールオーバー)」が封殺される
期日に元金の返済が困難な場合、利息分のみを支払って借入期間を延長する「借換(借り換え)」制度が存在します。しかし、すでに返済期日を過ぎて延滞状態に陥っている場合は借換の申請が一切受理されません。借換を利用して資金繰りを延命させるためには、必ず返済期日の前日までに窓口で手続きを完了させる必要があります。
3. 将来受け取る退職金(共済金)との強制相殺
借入金を返済しないまま放置し、事業の廃業や法人の解散を迎過した場合、未払いの借入元金および延滞利息は本来受け取るべき共済金(退職金)から全額強制的に差し引かれます(相殺)。長年苦労して積み立ててきた老後資金や再起のための生活防衛資金が、借入金と高額な延滞利息によって消滅してしまう事例が後を絶ちません。

