学生コミュニティやネット上でまことしやかに囁かれている最大の都市伝説が、「勤労学生控除を使えば27万円控除が増えるから、年収130万円まで親の扶養のまま非課税で稼げる」という言説です。これは、制度の主体を取り違えた致命的な誤認と言わざるを得ません。
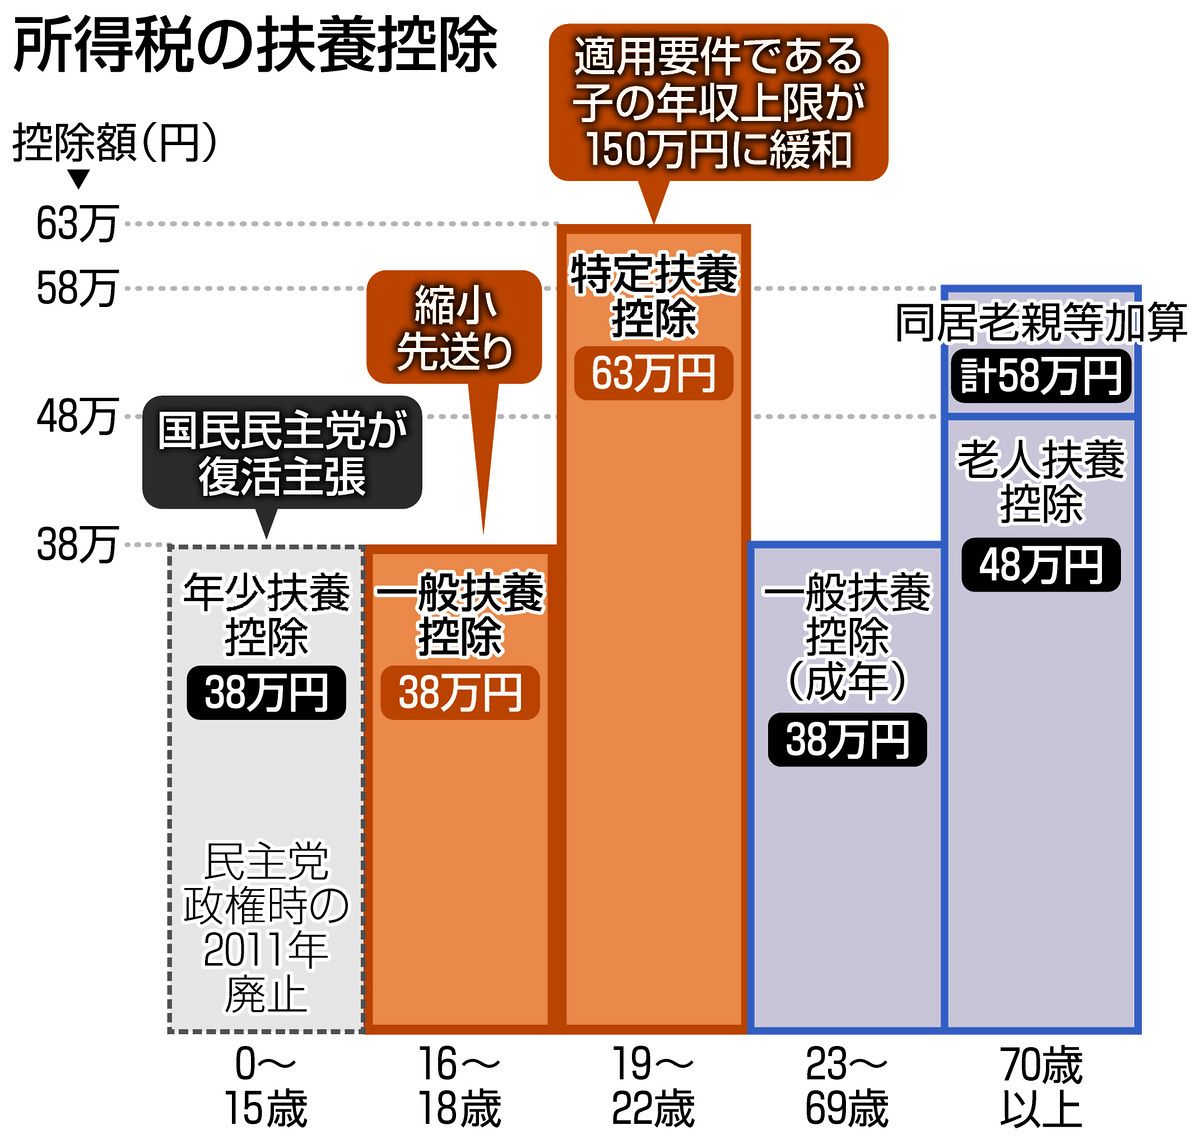
ここに勤労学生控除の落とし穴が存在します。勤労学生控除とは、あくまで「学生本人の所得税を計算する際、基礎控除に加えて27万円の所得控除を追加する」という学生本人向けの特例に過ぎません。これを利用すれば、学生自身の年収が130万円まで所得税がかからなくなるのは事実ですが、親が受ける扶養控除の判定基準(合計所得金額)は何一つ緩和されないのです。
つまり、子どもが勤労学生控除の申請書をアルバイト先に提出して本人分の所得税をゼロに抑えたとしても、年収が旧来の基準(または新税制の逓減ライン)を超えていれば、親側の特定扶養控除は容赦なく削られます。「自分の税金がかからない=親の扶養に入ったままでいられる」と勘違いした学生が、年末調整で親の職場に大打撃を与えるケースの9割がこの誤認によるものです。
さらに、もうひとつの巨大なトラップが社会保険130万円の壁です。一般に、学生は従業員数51人以上の企業で週20時間以上働く場合に適用される「106万円の壁(短時間労働者の社会保険加入義務)」については、昼間学生(大学・短大・専門学校の全日制学生)である限り適用除外となります。そのため「学生だから社会保険は関係ない」と油断しがちですが、年収130万円(月額換算で約10万8,334円以上)を超えた瞬間に、今度は親の会社の健康保険組合の被扶養者資格を剥奪されます。被扶養者から外れた学生は、自前で国民健康保険に加入しなければならず、さらに20歳以上であれば国民年金保険料(月額約1万7,000円超)の免除申請を行っていない限り、莫大な社会保険料の支払いが押し寄せてくることになります。

